
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第18回、「債権の飛ばし(流動化の悪用)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「ご覧のとおり、借金は一件も増えていません。むしろ手元資金は厚くなっています」
銀行団への説明会で、財務部長は資料をめくった。有利子負債の折れ線は、確かに横ばい。営業キャッシュフローの棒グラフは、年々背が伸びている。健全そのものに見えた。ただ一人、若手の融資担当だけが引っかかっていた。利益はほとんど伸びていないのに、なぜ、稼ぎ出す現金だけが増えているのか。
株式会社セントラル物産は、食品や日用品を扱う年商三百億円の卸売業である。卸売は、仕入れて売り、代金は後から回収する商売だ。だから常に大量の売掛金を抱え、その運転資金を借入で賄う。借金と縁が切れない構造だった。そして資金繰りは、年々きつくなっていた。使ったのが「債権流動化」――それ自体は正当な資金調達手法の、悪用である。
売掛金は、回収まで待たなければ現金にならない。待ちきれないとき、手元の売掛金を金融機関などに売って先に現金化する。これが債権流動化だ。多くの企業が使う、まっとうな手法である。肝心なのは、それを「売った」と言えるかどうか。本当に売却したのなら、回収できなくなるリスクも買い手に移らなければならない。リスクごと手放して初めて、その債権を貸借対照表から外していい。
セントラル物産の流動化には、裏があった。得意先が払えなかった場合はセントラル物産が買い戻す、という約束――遡求(そきゅう)条項――が、契約の奥に隠されていた。回収不能のリスクは、実質的に会社の側に残ったまま。これはもう売却ではない。売掛金を担保に差し入れて、お金を借りているのと変わらない。
「売却として処理すれば、負債は増えない。借入として処理すれば、増える。同じ現金なのに」
経理課長が漏らしたその一言に、すべてが詰まっていた。売却を装えば、貸借対照表から売掛金が消え、現金が入り、負債は膨らまない。財務は健全に見える。しかも、本来は資金調達であるはずのお金が、債権売却を装うことで「営業活動によるキャッシュフロー」に化けた。営業でしっかり稼ぐ健全な会社――その姿が、計算書の上に描き出されていた。実態は、借金で穴を埋めているだけだったのに。
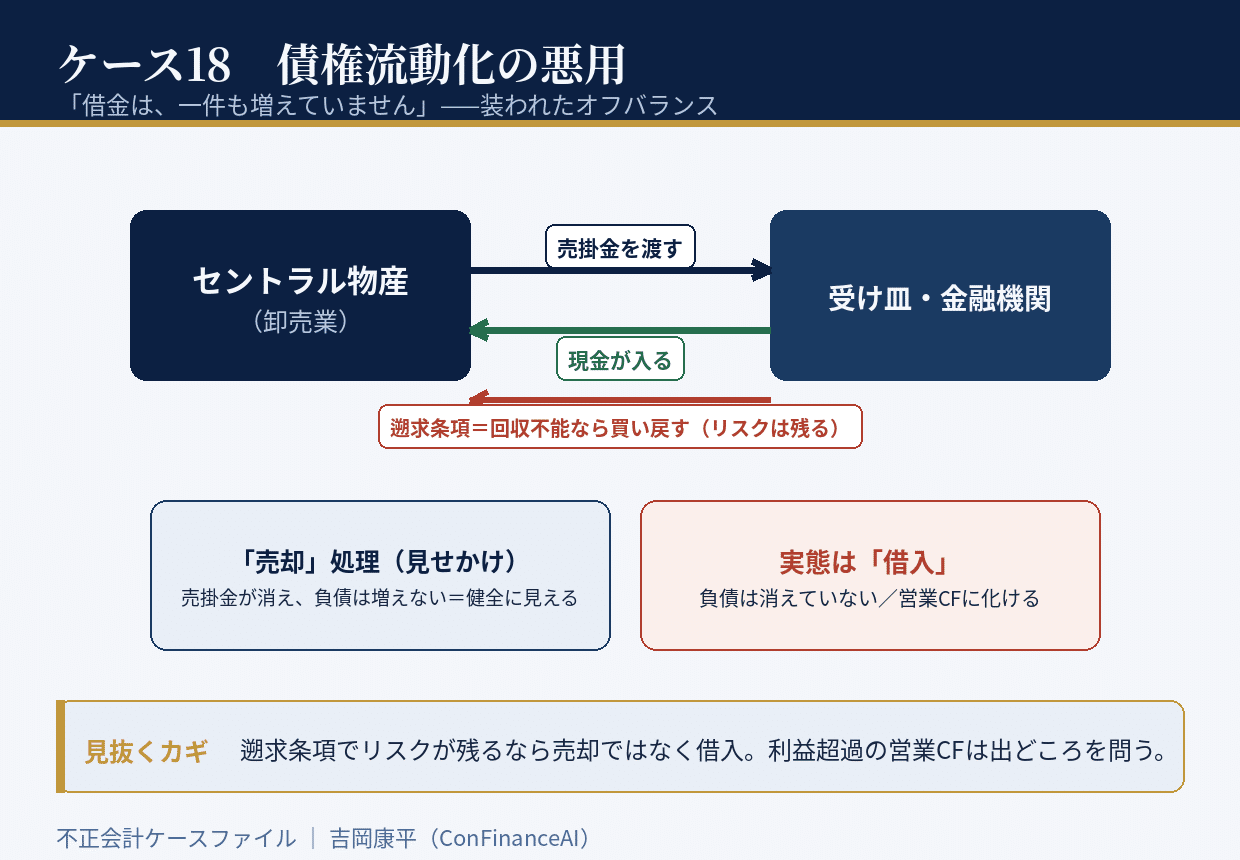
崩壊のきっかけは、あの若手融資担当の違和感だった。利益の伸びを超えて営業キャッシュフローだけが潤沢――その不自然を彼が上司に上げ、追加資料の提出を求めた。決算書の注記の片隅には、流動化した債権の残高が、決して小さくない額でひっそりと記されていた。そこから糸を手繰れば、契約書の奥の遡求条項に行き着くのは時間の問題だった。
調査で確定したのは、「リスクは一度も移っていない」という事実である。流動化した債権が焦げ付けば、最後に損を被るのはセントラル物産だった。ならば、それは売却ではなく借入。私はオフバランスにされていた債権と、それに見合う負債を、一つずつ貸借対照表へ戻していった。戻し終えたとき、「無借金に近い優良企業」は、まるで別の顔をしていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、債権流動化の契約に遡求条項がないかを確かめること。リスクが残るなら、それは会計上「売却」ではなく「借入」である。
第二に、利益の伸びを超えて営業キャッシュフローだけが潤沢なとき、その出どころを問うこと。稼いだ現金なのか、姿を変えた借金なのか。
第三に、注記の「流動化した債権の残高」を毎期追うこと。オフバランスに何を追い出しているかは、本表ではなく注記に書かれている。
この手口には、架空の数字がどこにも出てこない。売掛金は実在し、現金も実際に入ってくる。ただ、その取引を「売却」と呼ぶか「借入」と呼ぶか――たった一つの分類が、遡求条項という隠し味でねじ曲げられていた。消えた借金は、消えていない。どこかで、静かに息をひそめているだけだ。あなたの会社のキャッシュフローは、本当に商売が生んだものだろうか。
初出: note「不正会計ケース18 「借金は、一件も増えていません」」(2026.07.28)