
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第22回、「前受収益の前倒し計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「この三年契約、三年分まとめて今期の売上でいいよね」
経営会議で、社長は軽い口調でそう言った。管理部長が「いえ、期間で按分しないと……」と言いかけたが、社長は最後まで聞かなかった。上場審査を控えた成長率を、どうしても二桁で見せたい。その一心が、会計のルールを一段飛ばしにさせようとしていた。
株式会社クレスト・ソフトは、企業向けにクラウド型の業務ソフトを提供する会社である。契約は、複数年分の利用料と保守料を前もって受け取る形が多かった。この「前もって受け取ったお金」の扱いこそが、今回の急所だ。
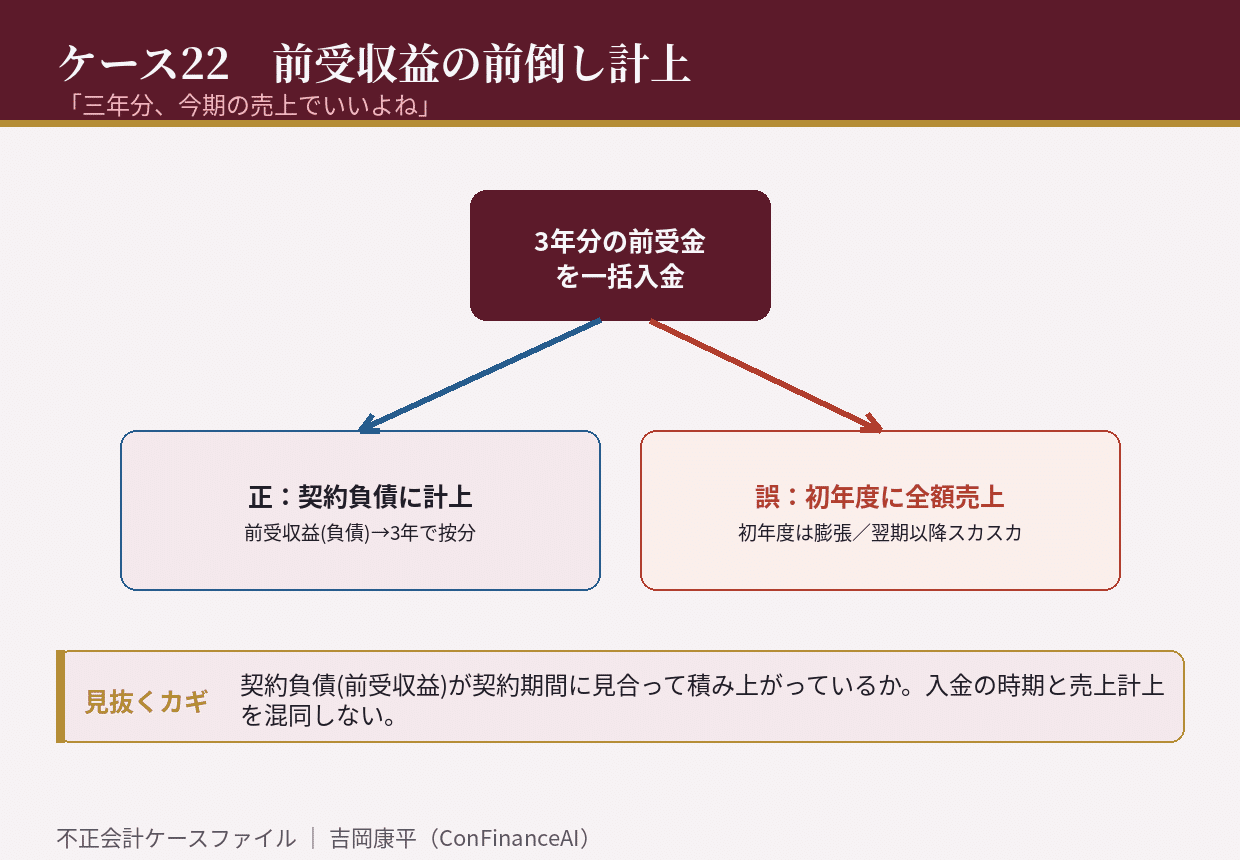
会計のルールでは、代金を先に受け取っても、その時点ではまだ売上にできない。サービスをこれから提供する義務が残っているからだ。三年分の利用料を先にもらったなら、それは「前受収益」という負債として預かり、サービスを提供した各期に、三分の一ずつ売上へ振り替えていく。お金を受け取ったことと、売上を計上できることは、別なのである。
クレスト・ソフトは、この区別を意図的に崩した。三年分、五年分の前受金を、契約した初年度にまとめて売上へ計上したのだ。まだ提供していない二年目、三年目のサービス代金まで、初年度の売上高に混ぜ込んだ。負債であるはずの前受収益は、貸借対照表からやせ細り、その分だけ損益計算書の売上と利益が膨らんだ。
「お金はもう入っている。売上に立てて何が悪い」
社長のこの理屈が、誤りの核心だった。入金と収益は違う。将来の解約や、提供できなくなるリスクは、依然として会社の側に残っている。前借りした売上は、翌期以降、本来立つはずだった収益をごっそり奪っていく。初年度は華やかに伸びるが、二年目からは同じ契約からもう売上が立たない。成長を演出したはずの一括計上は、翌期の自分の首を絞める仕掛けだった。
崩壊は、上場後の二期目にやってきた。新規契約は順調なのに、なぜか売上の伸びが失速した。理由は単純で、前期までに前倒しで食べてしまった分の売上が、当然ながらもう立たなかったからだ。監査法人が前受収益の残高の異様な少なさに着目し、契約書の提供期間と売上計上の対応を洗い直した。三年契約の売上が、初年度に丸ごと乗っている取引が、次々と見つかった。
調査ではっきりしたのは、「入金基準の会社」になっていたことだった。サービスの提供が進んだかどうかではなく、お金がいつ入ったかで売上を立てていた。契約書には確かに三年、五年と書いてあるのに、社内の売上計上ルールだけが、その期間をきれいに無視していた。数字は入金の都合で動き、サービスの実態から切り離されていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、前受収益(契約負債)の残高が、契約期間に見合って積み上がっているかを確かめること。この負債が不自然に薄い会社は、将来の売上を食べている。
第二に、入金の時期と売上計上の時期を混同していないかを問うこと。お金が入ったことと、売上を立てられることは別である。
第三に、複数年契約の売上が、提供期間にわたって按分されているかを契約書で確かめること。契約年数と計上額の対応が、いちばんの物差しになる。
前受収益の前倒しは、いわば来年・再来年の売上を今年に食べてしまう行為だ。今期の成長は本物に見えるが、その分だけ未来がやせ細る。前借りは、いつか必ず返済日が来る。あなたの会社の貸借対照表に、これから返すべき「預かった売上」は、正しく積み上がっているだろうか。
初出: note「不正会計ケース22 「三年分、今期の売上でいいよね」」(2026.08.01)