
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第4回、「工事進行基準の操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「本部長、この案件、現場の出来高はどう見ても5割弱です。なのに決算資料では進捗60%になっています。どちらが正しいんでしょうか」
原価管理課に配属されて二年目の担当者が、実行予算システムの画面を印刷して持ってきたのは、四半期決算の締めが終わった直後のことだった。現場と経理で、同じ工事の「進み具合」が食い違っている。この小さな違和感が、後に会社を揺るがす調査の入り口になる。
株式会社ハヤセプラントは、エネルギー関連プラントの設計・施工を手がける中堅エンジニアリング会社である。社員約八百名、年商四百億円。祖業の国内プラント改修工事が市況低迷で先細り、「大型案件で巻き返す」という方針の下、臨海部のガス処理プラント新設工事を48億円で受注した。同業大手との競合の末、利益を削った戦略価格での受注だった。矢面に立ったのが、受注を主導した工事事業本部長である。「この案件を赤字にしたら会社の看板が傾く」。役員会でそう啖呵を切った人物に、後戻りできない圧力がかかっていた。
工事のような長期契約では、完成を待たずに、進み具合(進捗度)に応じて売上を計上する。これが工事進行基準と呼ばれる会計処理である。進捗度は多くの場合、「これまでに発生した原価 ÷ 工事原価総額の見積り」で計算する。ここに落とし穴がある。分子の発生原価は伝票の積み上げだが、分母の「総額の見積り」は、会社自身の見積りなのだ。
受注時、この工事の原価総額は40億円と見積もられていた。ところが着工後、資材の高騰と設計の手戻りが重なり、現場が積み上げた完成までの見込みは50億円に膨らんだ。完成すれば2億円の赤字工事である。現場は見積りの増額申請を三度上げた。三度とも、本部長の決裁で止まった。
「見積りを直せば、この場で赤字と引当が表に出る。直さなければ、何も起きない。彼が動かしたのは数字ではなく、"見積りを更新しない"という判断だった」
帳簿の上では、発生原価24億円を古い見積り40億円で割り、進捗度60%。売上は48億円×60%=28.8億円、粗利4.8億円が計上された。実態の進捗度は24億円÷50億円=48%、売上にして約23億円。しかも赤字が見込まれる工事は、本来その時点で将来の損失2億円を工事損失引当金(赤字が確実になった時点で、完成を待たず損失を前倒し計上する引当て)として計上しなければならない。売上で5.8億円、利益ベースでは約7億円が、見積書一枚の「据え置き」だけでかさ上げされていた。
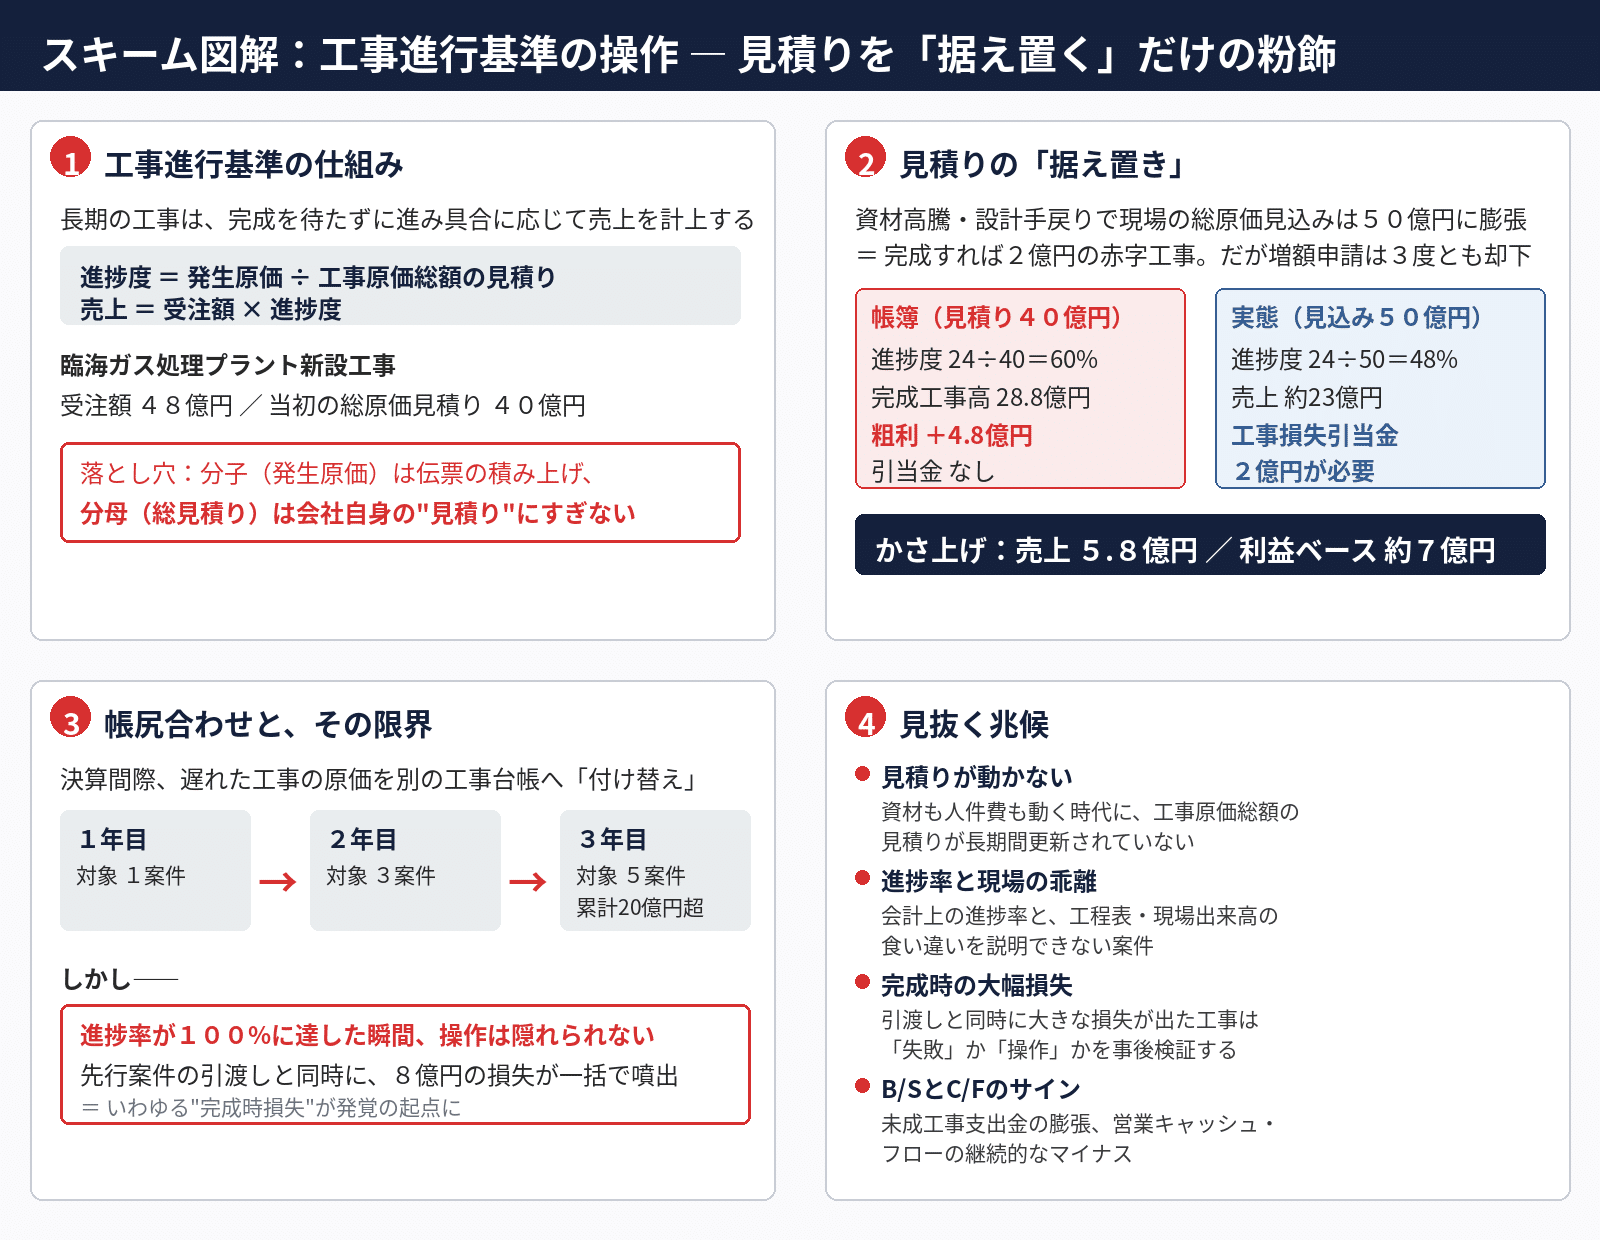
手口は静かに広がった。決算間際になると、遅れた工事の原価を、進捗に余裕のある別の工事台帳へ付け替えて帳尻を合わせる。三年後、総原価の見積りが一度も更新されないまま進捗率だけが積み上がる案件は五件に増え、かさ上げされた利益は累計で20億円を超えていた。
綻びは、隠しようのない形でやってきた。先行して操作していた案件が完成を迎え、引渡しと同時に8億円の損失が一括で噴き出したのである。進捗率が100%に達した瞬間、見積りの操作は帳簿のどこにも隠れられなくなる。監査法人は「完成時に大きな損失が出た工事」を起点に主要案件の見積り更新履歴を遡り、四件の工事で原価総額が三年間一円も動いていないことを突き止めた。冒頭の原価管理担当者が保管していた実行予算システムの記録が、現場は増額を申請し続けていたことを裏付けた。振り返れば、未成工事支出金(完成前の工事にかかった原価をためておく資産科目)は膨らみ続け、営業キャッシュ・フローは三期連続のマイナスだった。
内部統制の穴は明確だった。原価見積りの変更権限が本部長一人に集中し、現場の増額申請が経理に届く前に握り潰せた。実行予算システムと会計システムが分断され、経理は現場の数字を突き合わせる術を持たなかった。そして工事損失引当金の検討会議は、本部長が提出する資料だけを見て承認する場になっていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、工事原価総額の「見積り更新履歴」を見ること。資材も人件費も動く時代に、長期間動かない見積りは、正確なのではなく、動かせない事情があるのかもしれない。
第二に、会計上の進捗率と現場の工程表・出来高を定期的に突き合わせること。乖離そのものより、乖離の説明ができない案件が危ない。
第三に、完成時に大きな損失が出た工事を必ず事後検証すること。「見積りの失敗」か「見積りの操作」かを区別する仕組みが、次の操作を防ぐ。
進捗率は、現場ではなく会議室で作られることがある。あなたの会社の工事台帳に、三年間動いていない見積書は眠っていないだろうか。
初出: note「不正会計ケース4 工事進行基準の操作」(2026.07.14)