
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第32回、「退職給付債務の見積り操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「割引率を、少し上げておきましょう。それだけで負債はかなり軽くなります」
年金数理の資料を前に、財務課長は言葉を選ぶようにそう提案した。人事部長は意味が飲み込めず、「率を変えると何が変わるんですか」と尋ねた。答えは単純だった。将来の退職金を今の価値に割り引くときの率をわずかに上げれば、帳簿上の負債が一気に軽くなる。社員に払う退職金は、一円も変わらないのに。
株式会社ヤマト精機は、社歴の長い年商三百二十億円の機械メーカーである。従業員数は多く、勤続年数も長い。当然、将来支払う退職金の負担は重かった。この将来の支払い義務を、今の会計に映すのが「退職給付債務」だ。今回のテーマは、この見積りの操作である。
少し噛みくだいて説明したい。退職給付債務は、社員が将来受け取る退職金や年金の総額を見積もり、それを現在の価値に割り引いて計算する。ここで使う「割引率」が、金額を大きく左右する。率を高くすれば、将来のお金を今の価値に換算したときの金額は小さくなる。つまり、割引率を上げれば負債は軽くなり、毎期の退職給付費用も減り、その分だけ利益が増える。
もうひとつの操作の入り口が、年金資産の「長期期待運用収益率」だ。積み立てた年金資産が将来どれだけ運用で増えるかの見込みである。これを高く置けば、運用で稼げる前提になるぶん、会社が負担すべき費用は小さくなる。実際の運用成績が伴わなくても、見込みの数字だけで費用は軽くできる。
ヤマト精機は、この二つをいずれも都合よく置いた。市場の金利水準が下がっているのに、割引率だけを据え置き、あるいは引き上げた。運用が低迷しているのに、期待収益率は高いままにした。根拠は乏しかった。
「率を〇・五%動かせば、費用が何億円も変わる。この一行が、決算のいちばん効く場所です」
財務課長は調査でそう語った。伝票も取引も動かさず、見積りの前提を一行書き換えるだけで、利益が生まれる。義務そのものは、まったく減っていないのに。
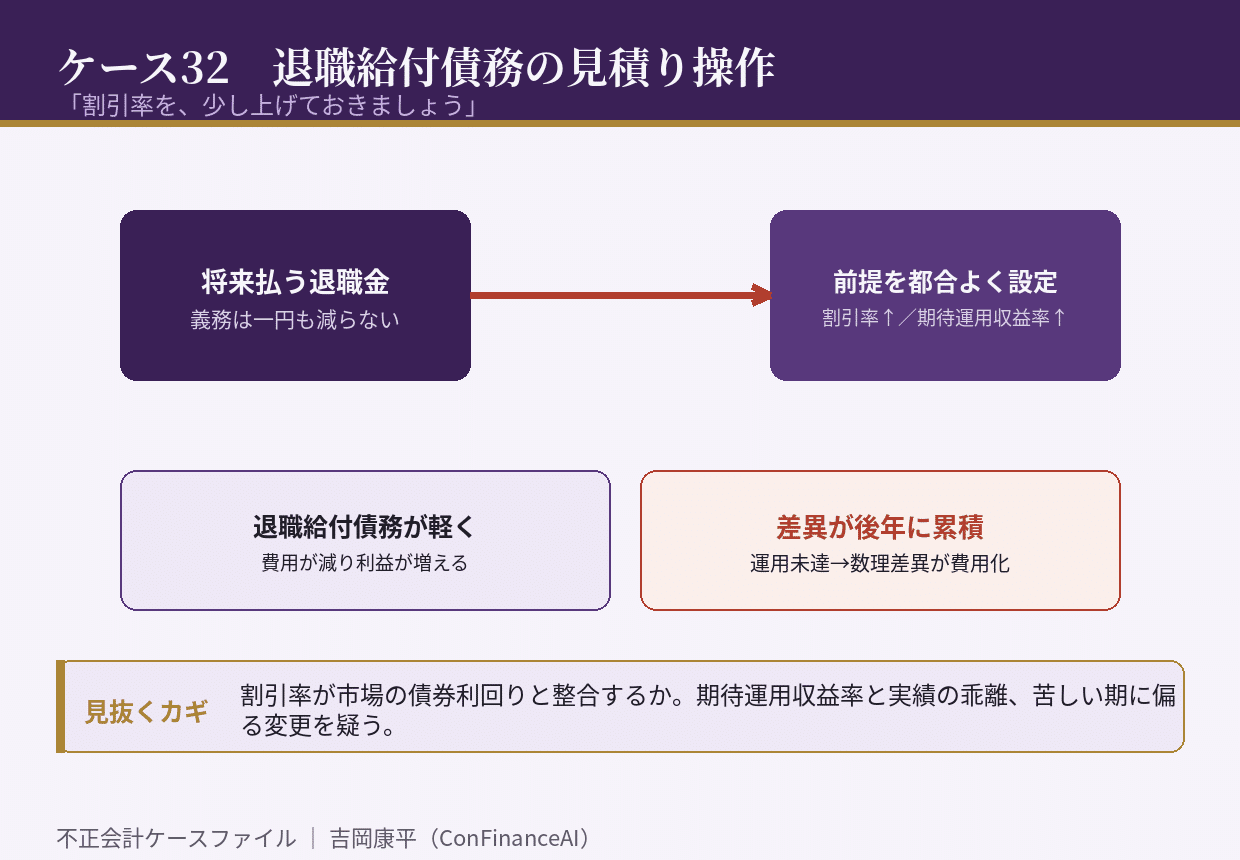
崩壊のきっかけは、実際の年金資産の運用成績だった。高い期待収益率を前提にしていたのに、現実の運用は何年も見込みを下回り続けた。差は「数理計算上の差異」として積み上がり、いずれ費用として認識せざるを得なくなる。監査法人が割引率の設定根拠を求めると、市場の債券利回りとの整合性を説明できなかった。
調査で確定したのは、前提の置き方が業界の一般的な水準から乖離していたことだ。同業他社が割引率を引き下げているなかで、ヤマト精機だけが高い率を維持していた。しかもその変更や据え置きの判断が、業績の苦しい期に集中していた。実態から前提を導くのではなく、欲しい利益から前提を選んでいた。見積りの前提が、決算の調整弁になっていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、割引率が市場の債券利回りなど客観的な指標と整合しているかを確かめること。根拠なき据え置きは、負債の過少計上につながる。
第二に、長期期待運用収益率が、実際の運用実績とかけ離れていないかを検証すること。見込みだけ高い前提は、いつか差異として牙をむく。
第三に、前提の変更が業績の苦しい期に偏っていないかを見ること。利益と連動して動く見積りは、見積りではなく調整である。
退職給付債務の操作は、社員に払う退職金を一円も減らさずに、帳簿上の負担だけを軽く見せる手口だ。義務は消えていない。ただ、将来の費用として、静かに後ろへ積み上がっていく。あなたの会社の退職給付の前提は、市場の現実と、どれだけ整合しているだろうか。
初出: note「不正会計ケース32 「割引率を、少し上げておきましょう」」(2026.08.11)