
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第47回、「間接費配賦の悪用(在庫への押し込み)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「工場を止めるな。動かせば動かすほど、原価は下がる」
受注が落ち込んだ期の生産会議で、工場長は号令をかけた。倉庫は売れない製品で埋まりつつあった。それでも生産ラインは止まらない。作れば作るほど、その期の売上原価が下がり、利益が増える。倉庫が膨らむ代わりに、決算書が良くなる。そういう仕組みが、この会社では静かに機能していた。
株式会社ヒノデ製作所は、住宅設備機器を手がける年商三百四十億円のメーカーである。大きな工場を持ち、減価償却費や人件費といった固定的な費用を、常に抱えていた。今回のテーマは、この固定費をどう製品に割り振るか――間接費の配賦をめぐる操作である。
少し噛みくだいて説明したい。製品の原価には、材料費のように作った数に比例するものと、工場の減価償却費や管理者の人件費のように、生産量にかかわらず一定額かかるものがある。後者は、その期に作った製品に割り振られる。ここに、増産の誘惑が生まれる。同じ固定費でも、たくさん作れば製品一個あたりの負担は小さくなるからだ。
そして重要なのは、その原価がどこへ行くかである。作った製品が売れれば、原価は売上原価として費用になる。だが売れずに倉庫に残れば、原価は棚卸資産、つまり資産として貸借対照表に残り、その期の費用にはならない。つまり、必要のない増産をして在庫を積み上げれば、固定費の多くが費用ではなく資産へ流れ込み、当期の利益は膨らむ。
会計のルールは、これを防ぐために歯止めを設けている。工場が正常に操業していない状態、たとえば需要がないのに無理に動かしているような場合、通常の操業度を超えて生じた費用は、在庫の原価に含めず、その期の費用として処理しなければならない。ヒノデ製作所は、この歯止めを外していた。
「作った分は資産になる。止めれば、固定費が丸ごと今期の費用になってしまう」
工場長のこの言葉が、動機のすべてだった。売れる見込みのない製品を作り続け、固定費を在庫という箱へ押し込んでいた。
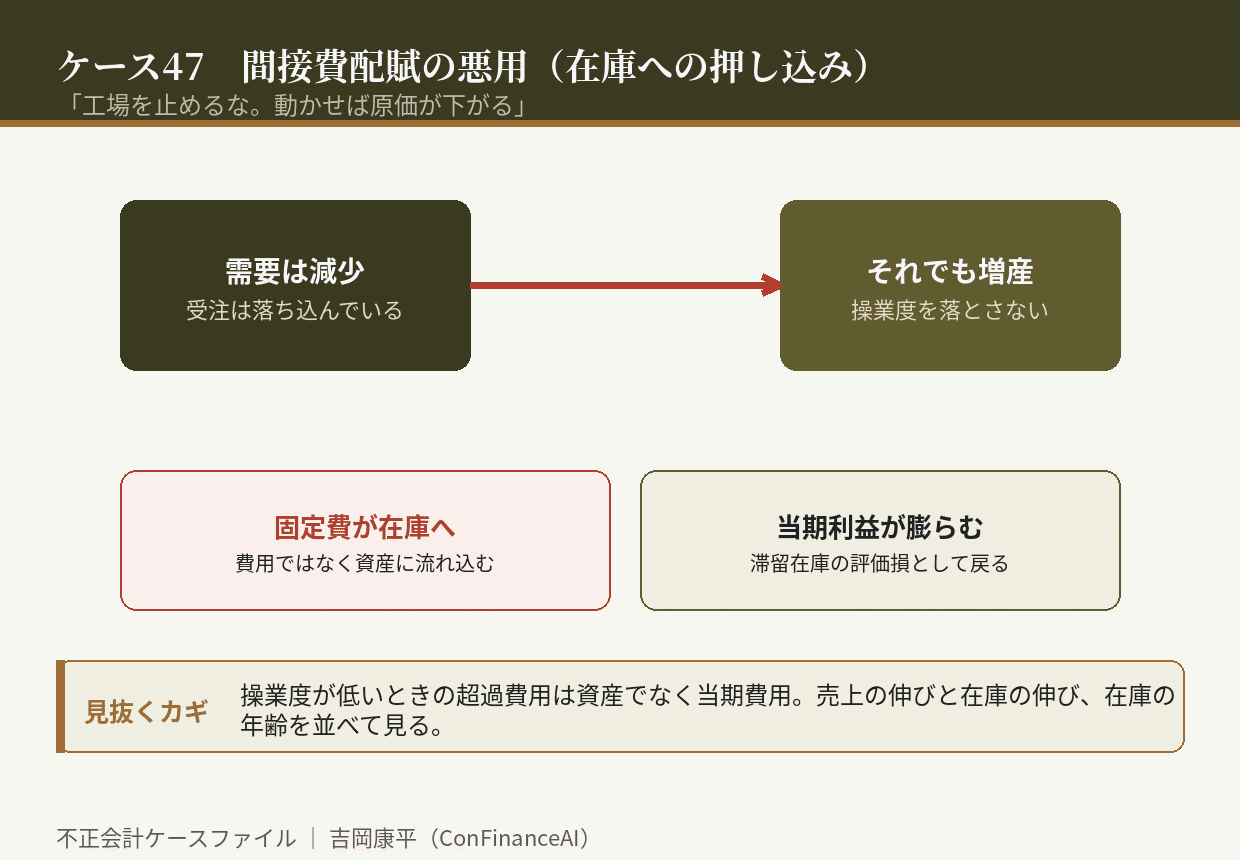
崩壊は、在庫の滞留から始まった。売上が伸びていないのに、棚卸資産だけが二年で倍近くに膨れ上がった。監査法人が在庫の年齢を調べると、製造から一年以上動いていない製品が大量に見つかった。それらは、いずれ評価損を計上せざるを得ない。押し込んだ固定費は、売れない在庫の評価損という形で、まとめて戻ってきた。
調査で明らかになったのは、生産計画が需要とまったく連動していなかったことだ。受注は減っているのに、生産量は前年並みを維持するよう指示が出ていた。理由は「操業度を落とすと原価が上がるから」。作る理由が、売るためではなく、原価計算のためになっていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、需要に見合わない増産で固定費を在庫に押し込んでいないかを確かめること。操業度が低いときの超過費用は、資産ではなく当期の費用である。
第二に、売上の伸びと棚卸資産の伸びを並べて見ること。売上が横ばいなのに在庫だけが膨らむなら、原価が在庫へ流れ込んでいる可能性が高い。
第三に、在庫の年齢(滞留期間)を定期的に把握し、評価損を先送りしないこと。押し込まれた原価は、滞留在庫として必ず姿を現す。
間接費配賦の悪用は、伝票の偽造も、架空の取引も伴わない。ただ、作る量を増やすだけだ。それだけで費用は資産に姿を変え、利益が生まれたように見える。だが倉庫に積まれた製品は、売れなければただの損失の予備軍である。あなたの会社の工場は、売るために動いているだろうか。それとも、原価を下げるために動いているだろうか。
初出: note「不正会計ケース47 「工場を止めるな。動かせば原価が下がる」」(2026.08.26)