
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第14回、「簿外債務」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
メインバンクの融資担当者は、審査資料を作りながら首をかしげた。この会社の決算書は悪くない。自己資本比率も、借入依存度も、業界平均より少し良いくらいだ。ただ、一つだけ腑に落ちない数字がある。
「年商百八十億の建材卸で、期末の買掛金がこんなに少ないことがあるだろうか」
仕入先への支払いサイトを考えれば、帳簿にはあと十億円近い買掛金が載っていてもおかしくない。担当者は、主要仕入先への信用照会を上司に具申した。
株式会社シラカバ建材は、地方で三代続く建材卸である。年商百八十億円、非上場。取引の生命線は、メインバンクからの運転資金の融資だった。数年前の大型投資が裏目に出て資金繰りが細り始めたとき、経理部長が最初にやったのは、経費の削減でも資産の売却でもなかった。決算書の「見た目」を軽くすることだった。
手口の中心は、仕入の計上を翌期に先送りすることである。期末近くに納品された商品について、検収の日付を翌期初に付け替え、当期の帳簿にはこう記録すべき仕訳を、立てなかった。
仕入 9億円 / 買掛金 9億円(計上されなかった仕訳)
商品はすでに倉庫にあり、支払義務も発生している。だが帳簿の上では、負債はまだ存在しない。買掛金が減れば総資産がスリムになり、自己資本比率は実力より良く見える。銀行向けの決算書は、こうして毎年「身軽」に仕上げられた。決算期を過ぎると検収は元に戻り、翌期の帳簿は何事もなかったように動き出す。期末の一週間だけ、この会社の負債は軽くなった。
もう一つの手口は、さらに古典的だった。経理部長は代表者の親族が営む不動産会社の名義で借入を起こし、その資金を会社に還流させていた。会社の帳簿に載らない借金、これが簿外債務である。二つを合わせると、決算書に載らない負債は初年度の二億円から五億円、そして九億円まで膨らんでいた。
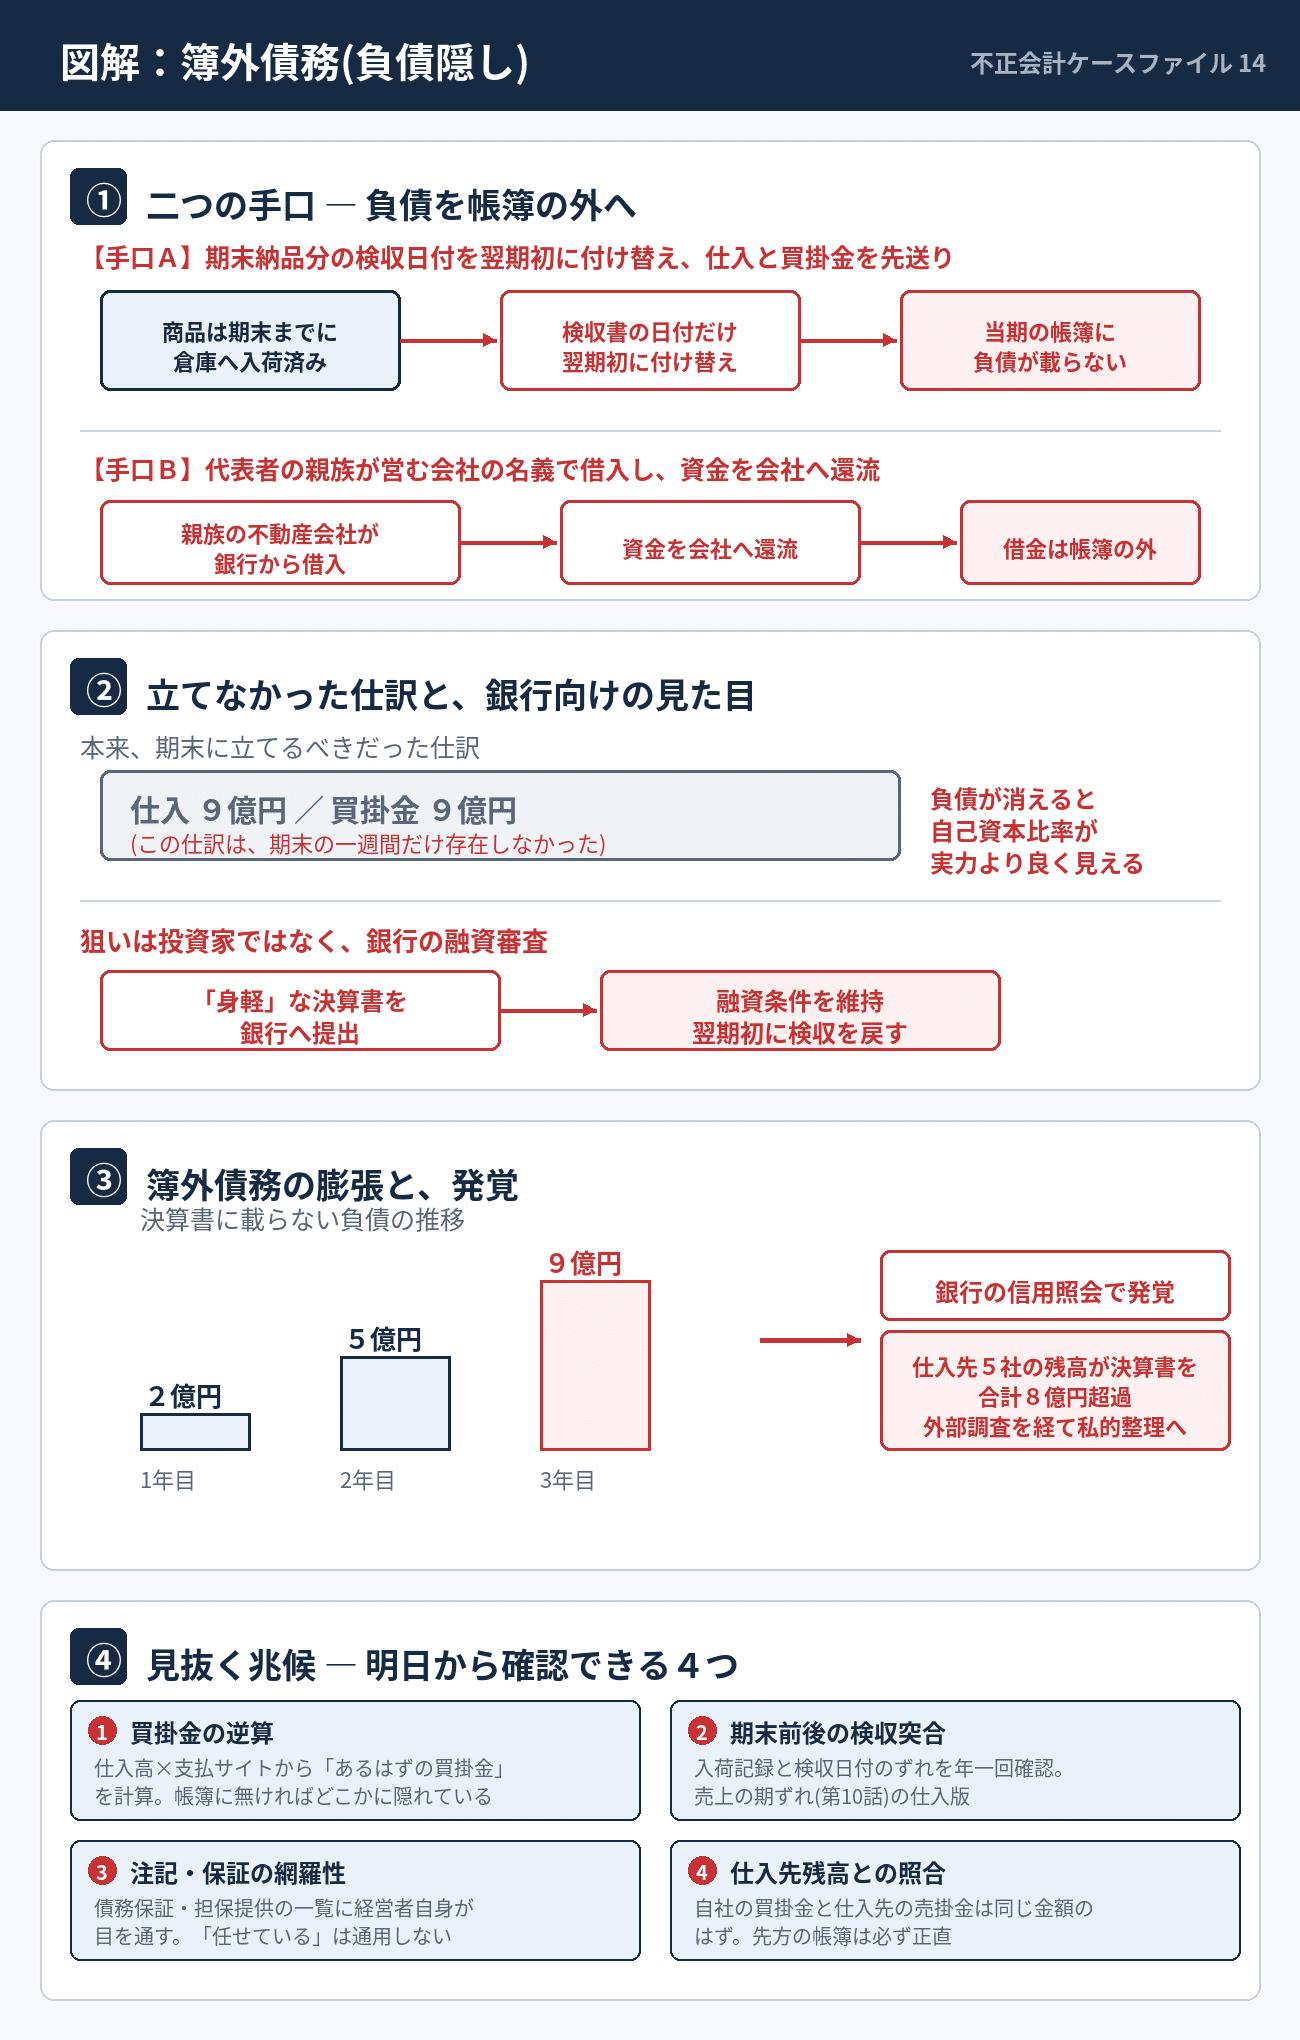
冒頭の信用照会が、最初の糸口だった。主要仕入先五社に照会した買掛金の残高は、決算書の数字を合計で八億円あまり上回っていた。仕入先は正直に答えただけである。彼らの帳簿には、売掛金がきちんと載っていたのだから。
銀行の求めで入った外部調査は、倉庫の入荷記録と検収書の日付の系統的なずれ、そして親族企業を経由する資金の流れを一か月で特定した。経理部長は調査に対し、こう繰り返したという。
「返すつもりの借金を、少し遅く帳簿に載せていただけです」
だが銀行が見ていたのは、返す意思ではなく返す能力だった。実態の負債を反映した決算書で審査をやり直すと、既存融資の条件は維持できず、会社は私的整理の交渉に入った。
内部統制の観点で言えば、この会社は非上場で、法律上の会計監査も義務づけられていない規模だった。銀行に提出する決算書を検証する第三者は、税理士の関与の範囲を超えれば、実質的に存在しなかった。検収日付の付け替えは倉庫と経理の二部門だけで完結し、代表者は「経理部長に任せている」の一言で、注記にも保証にも目を通していなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、買掛金の水準を仕入高と支払サイトから逆算してみること。年商と仕入構造から見て「あるはずの負債」が帳簿にないなら、それはどこかに隠れている。
第二に、期末前後の入荷記録と検収日付の突合を、年に一度でよいから行うこと。売上の期ずれ(第10話)と同じ検証が、仕入側にもそのまま使える。
第三に、経営者自身が決算書の注記と保証の一覧に目を通すこと。「任せている」は、銀行に対しては何の言い訳にもならない。
粉飾の多くは利益を大きく見せるが、簿外債務は負債を小さく見せる。狙われるのは投資家ではなく、銀行である。そして発覚の引き金は、たいてい社外の帳簿との食い違いだ。あなたの会社の買掛金は、仕入先の売掛金と同じ金額だろうか。
初出: note「不正会計ケース14 期末だけ軽くなる買掛金」(2026.07.24)