
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第6回、「損失飛ばし」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「本業と関係のない貸付金が、毎年少しずつ増えていますね。お相手は、どちらの会社ですか」
メインバンクの融資担当者が貸借対照表の一行を指さしたとき、経理部長は言葉に詰まった。長期貸付金二十四億円。相手先は、決算書のどこにも名前が出てこない、小さな会社だった。
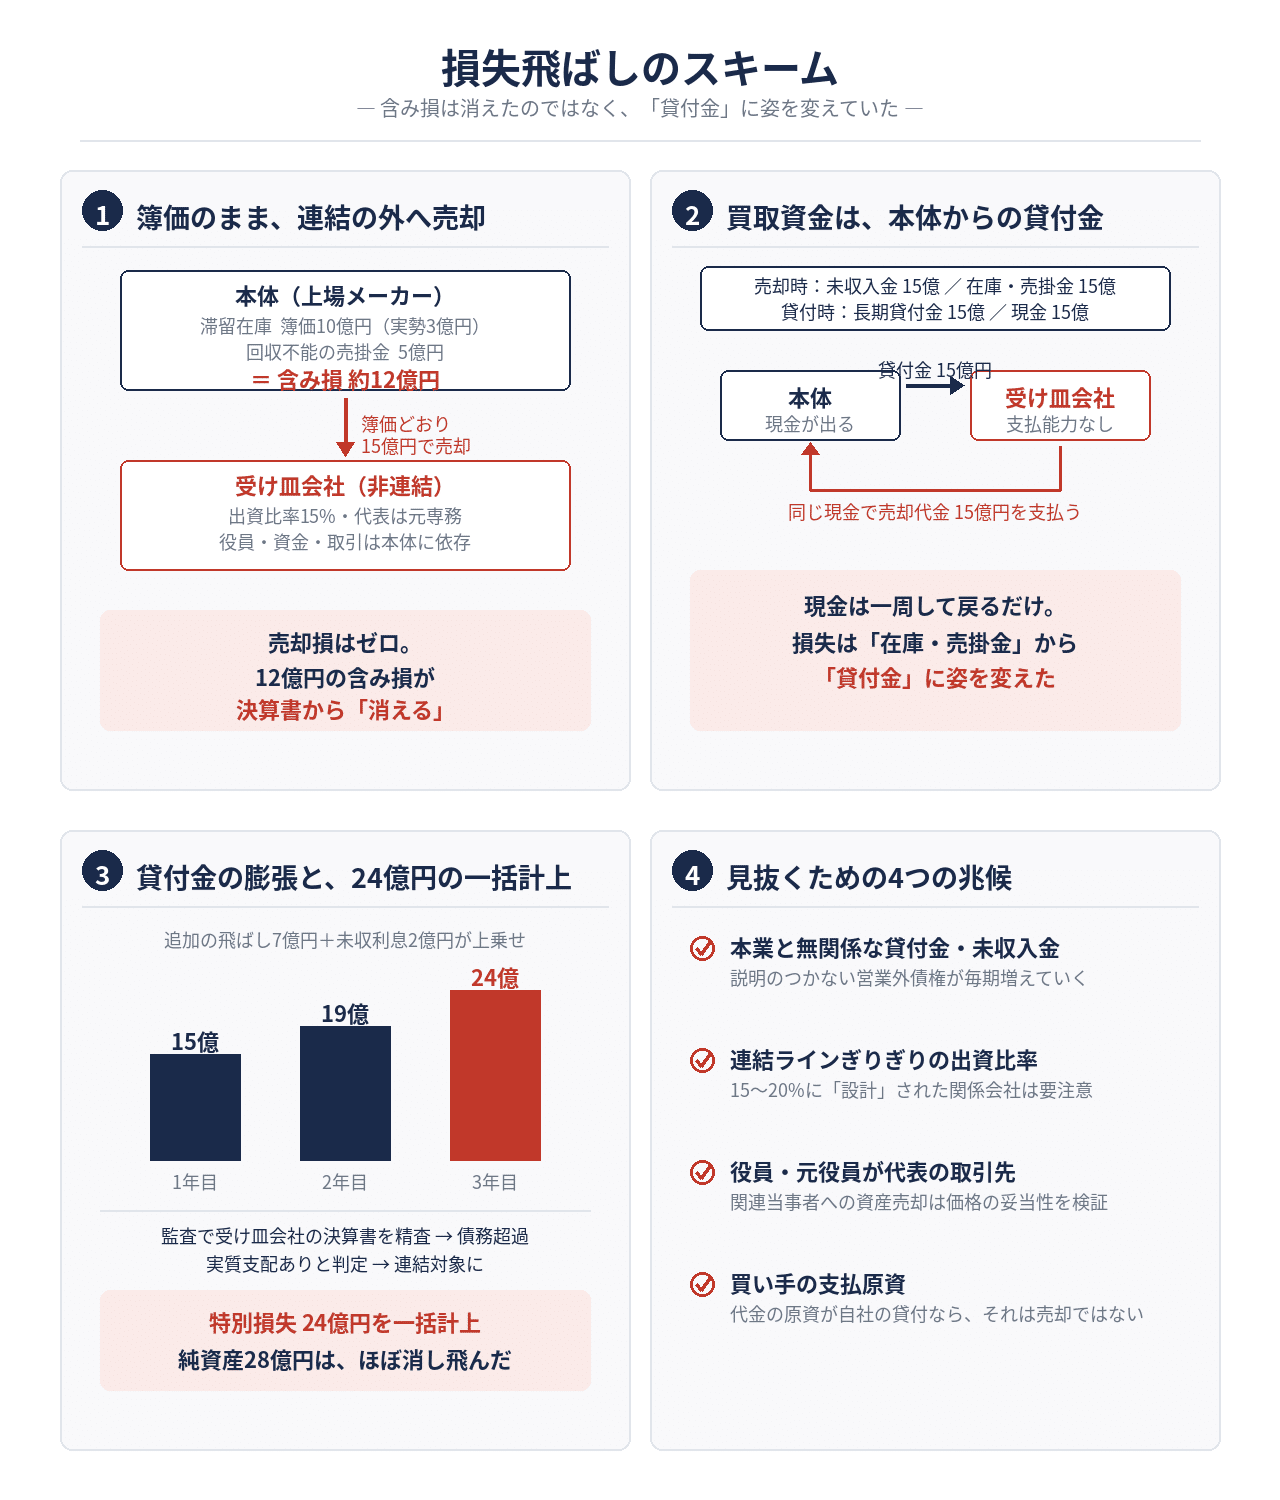
株式会社タチバナ機工は、産業用ポンプを製造する中堅の上場メーカーである。社員約四百名、年商百三十億円。数年前に海外販売網の拡大へ大きく舵を切ったが、現地代理店の経営破綻が相次ぎ、戦略は裏目に出た。手元に残ったのは、輸出仕様のまま倉庫に眠る滞留在庫が簿価十億円。実勢価値は三億円あるかないか。さらに回収の見込みが立たない海外代理店向けの売掛金が五億円。合わせて約十二億円の損失が、決算の水面下に沈んでいた。純資産二十八億円の会社にとって、看過できる数字ではない。そして海外進出を主導したのは、社長その人だった。
「今この損を出せば、海外戦略の失敗を認めることになる。市況は数年で戻る。それまでの時間稼ぎだ」
社長が手を染めたのは、損失飛ばしと呼ばれる手口である。損失飛ばしとは、含み損(帳簿価額より実際の価値が下がった状態)を抱えた資産を、連結決算に含まれないグループ会社や関係先へ帳簿価額のまま売却し、損失の計上を先送りする仕組みをいう。
受け皿になったのは、タチバナ興産という小さな会社だった。代表はタチバナ機工の元専務。タチバナ機工の出資比率は一五%に抑えてあり、形式上は連結の外にいる。だが役員も、資金も、取引のほとんどもタチバナ機工に依存する、実態としては分身のような会社である。
期末の一週間前、タチバナ機工は滞留在庫と回収不能債権を、簿価どおりの十五億円でタチバナ興産へ売却した。帳簿には「未収入金十五億円」が立つだけで、売却損はゼロ。十二億円の含み損は、決算書から姿を消した。
問題は、タチバナ興産に十五億円を支払う力などないことだ。そこで本体が「長期貸付金十五億円」を実行し、その資金で代金を支払わせた。現金はタチバナ機工から出て、一周してそのままタチバナ機工へ戻ってくる。
損失は消えたのではない。「在庫」と「売掛金」から「貸付金」へと、勘定科目の姿を変えただけである。
翌期も、その翌期も、同じことが繰り返された。新たに発生した滞留在庫が追加で飛ばされ、タチバナ興産が支払えない利息は貸付金の元本に上乗せされた。貸付金は十五億円から十九億円へ、そして二十四億円へと膨らんでいった。
綻びは、三つの方向から同時にやってきた。
まず銀行である。融資審査の席で、本業と無関係な貸付金の増加を問われた。
次に監査法人。担当交代で着任した新任の会計士が長期貸付金の回収可能性を精査し、タチバナ興産の決算書の提出を求めた。出てきた決算書は債務超過。資産の大半は、本体から買い取った在庫が買い取ったときの金額のまま並んでいた。三年間、一つも売れていなかったのである。
そして倉庫。所有権が移ったはずの在庫は、タチバナ機工の倉庫から一歩も動いておらず、保管料すら本体が負担し続けていた。
調査の結果、タチバナ興産は出資比率にかかわらず実質的に支配された連結対象と判定され、飛ばした損失は本体へ引き戻された。特別損失二十四億円の一括計上。純資産二十八億円は、ほとんど消し飛んだ。
内部統制の穴は明確だった。受け皿会社の設立も、出資比率の設計も、資産売却も貸付も、すべて社長と元専務の二人の間で決まっていた。取締役会は「グループ内での在庫管理の効率化」という説明を追認するだけで、関連当事者との取引を独立してチェックする仕組みがなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、連結の範囲は出資比率という「形式」ではなく、実質で見ること。役員を送り込み、資金を貸し付け、取引の大半を本体に依存する会社は、比率が何%であれ実態はグループの一部である。
第二に、グループ会社や関係先への資産売却は、「価格の妥当性」と「買い手の支払原資」をセットで確認すること。売却代金の原資が自社からの貸付金なら、それは売却ではなく、損失の引っ越しである。
第三に、本業と関係のない貸付金・未収入金の残高推移を毎期見ること。営業外の債権が説明なく増え続ける会社には、必ず理由がある。
損失飛ばしの怖さは、先送りしている間に傷が深くなることにある。受け皿の会社では、支払えない利息と追加の飛ばしで雪だるまが育ち、戻ってきたときには当初の倍近い大きさになっている。あなたの会社の貸借対照表に、本業と関係のない貸付金は載っていないだろうか。気になる貸付金があれば、その相手先の決算書まで確かめてみてほしい。
初出: note「不正会計ケース6 決算書に載らない小さな会社」(2026.07.16)