
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第13回、「一人経理の横領」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
その知らせは、月曜の朝に届いた。経理課長が倒れ、しばらく入院するという。社長は快復を祈りながら、総務の職員に経理の代行を頼んだ。支払業務を引き継いだ職員が、ネットバンキングの残高と帳簿を突き合わせたのは、その週の金曜である。
「社長、預金が……帳簿より四千万円、少ないんです」
何かの間違いだろう、と社長は思った。あの課長に限って。
株式会社ツバキ金属工業は、社員六十名、年商二十五億円の金属加工会社である。経理課長は勤続二十年。送金も、帳簿の記帳も、銀行残高の照合も、すべてを一人でこなしてきた。有休はほとんど取らず、月末月初は誰よりも遅くまで残った。社長は資金繰りの一切を任せ、決算書の数字を疑ったことは一度もなかった。ネットバンキングには送金の上限額や二人目の承認を設定する画面があったが、開かれたことはなかった。
手口は、驚くほど単純だった。ネットバンキングで自分名義の口座に送金し、帳簿にはこう記帳する。
外注費 300万円 / 普通預金 300万円
実在する外注先の名前を借りた、実体のない支払である。月に一、二回、金額は本物の外注費に紛れる大きさに揃えた。決算のたびに預金残高と帳簿の差は開いていったが、社長に見せる残高証明は、ネットバンキングの画面を加工して印刷した紙だった。銀行から原本を取り寄せる者は、本人のほかに誰もいなかった。決算を見る税理士に渡っていたのも、その紙のコピーである。原本確認を求める一言があれば、七年前に終わっていた話だった。
七年間の累計は一億八千万円。最初の年は二千万円だったものが、五年目には累計九千万円になっていた。始まりは借金の穴埋めのつもりだった。だが送金は穴を埋めるどころか、埋めるそばから新しい穴を掘っていた。
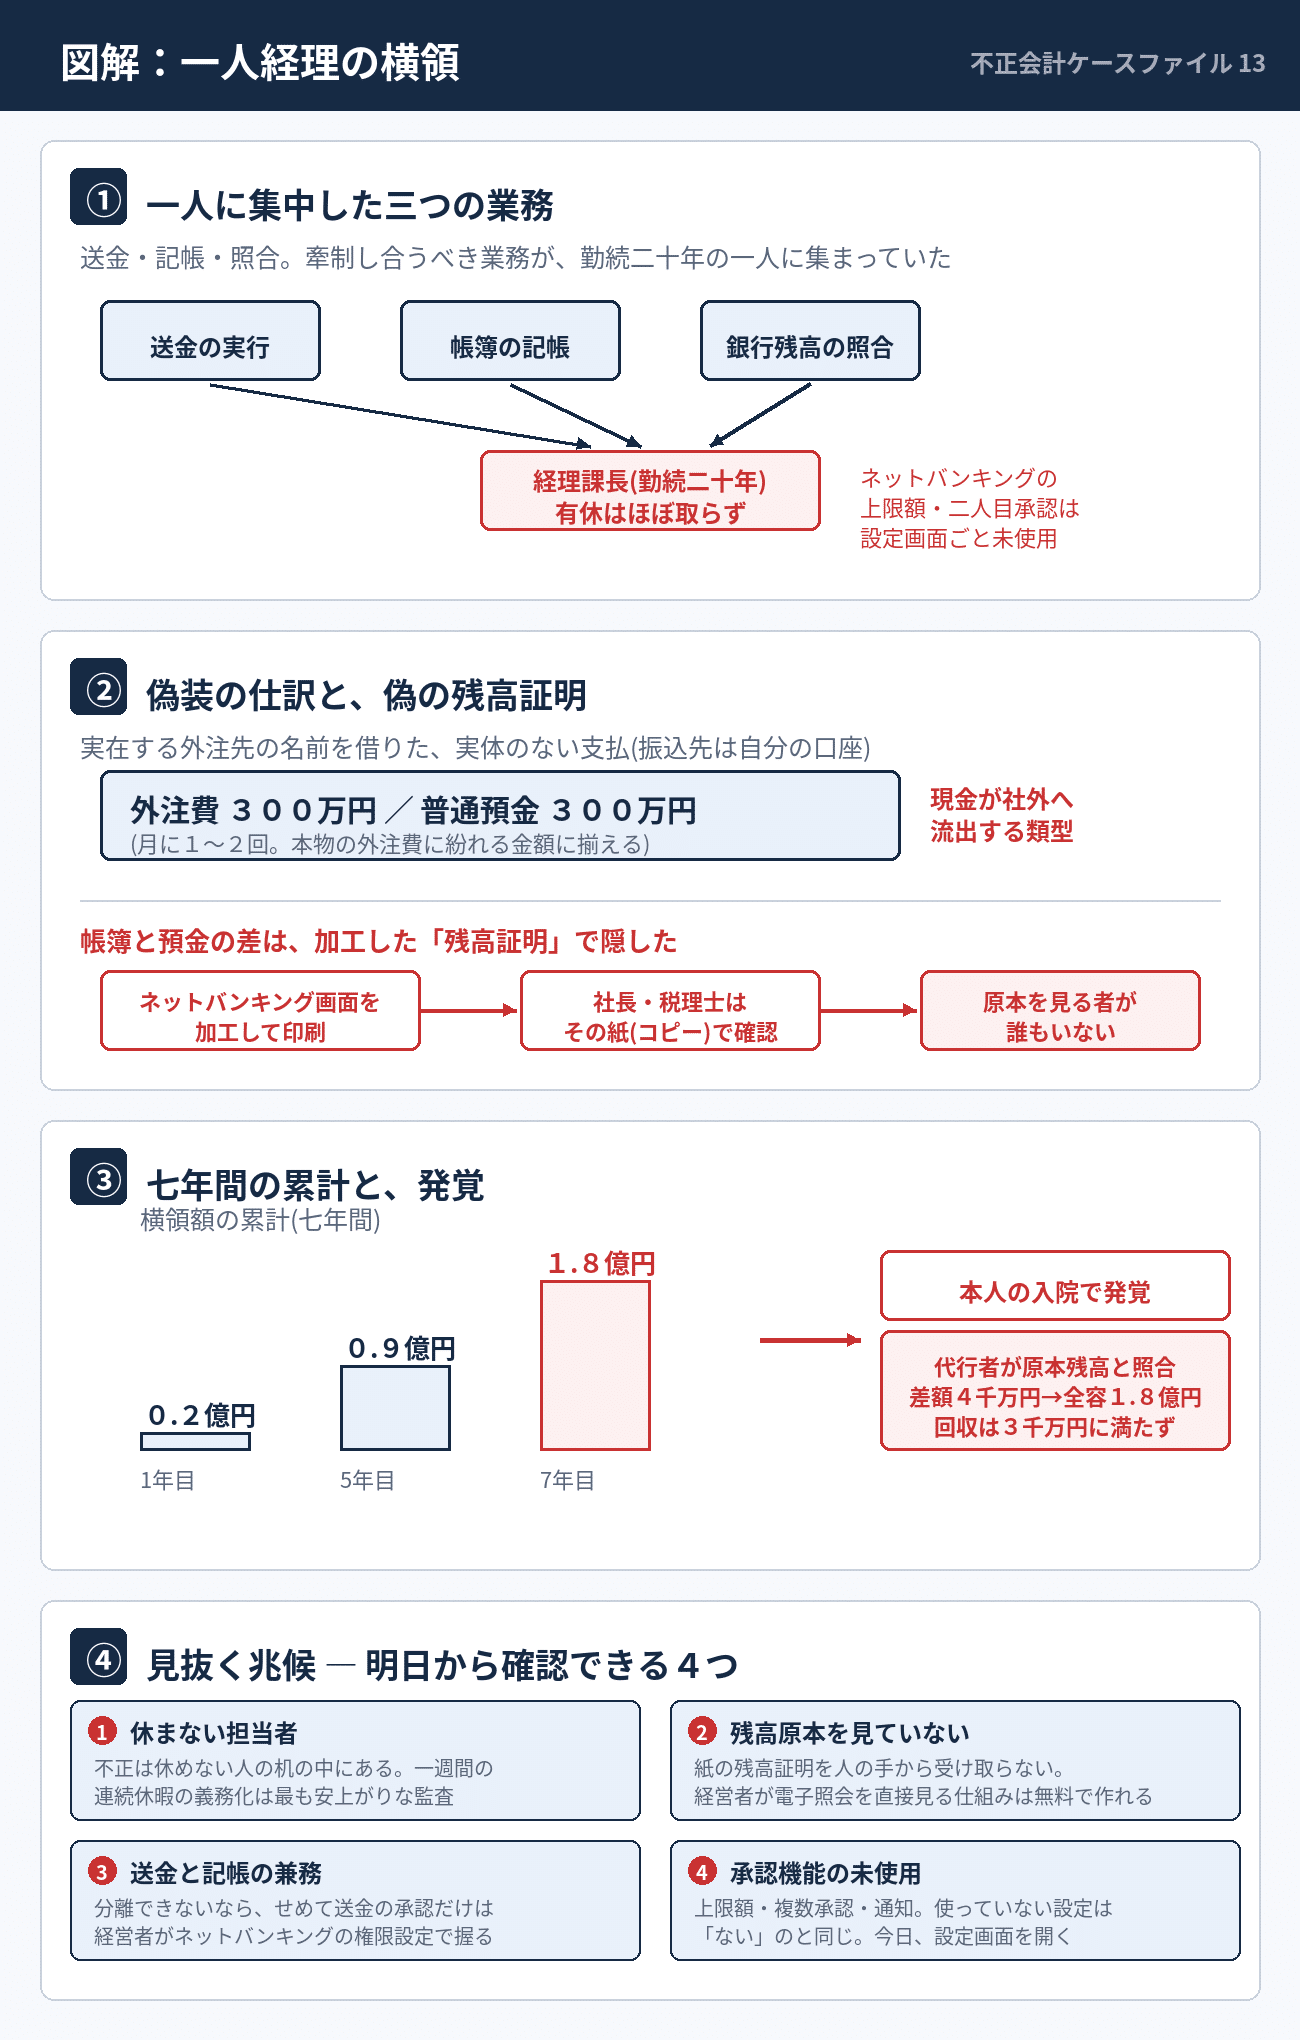
不正の発覚が「本人の不在」から始まるのは、この類型の定石である。送金の代行に入った総務職員は、権限を持たされたその日に、経理課長が二十年間誰にも渡さなかった景色を見た。銀行の生の残高である。帳簿との差額四千万円は当期分だけで、過年度まで遡ると、消えた現金は一億八千万円に達した。
調査の過程で、社内の誰もが同じことを口にした。あの人に限って、と。だが記録は語っていた。有休をほとんど取らなかったのは、席を外せば代わりの誰かが銀行残高に触れるからだった。誰よりも遅くまで残っていた月末月初は、送金と記帳の帳尻を合わせる時間だった。勤勉に見えた行動の一つひとつが、後から見れば、すべて防御だった。
会社は刑事告訴と民事での回収を進めたが、戻ったのは三千万円に満たなかった。身元保証や保険にも入っておらず、失われた現金は、そのまま二十五億円企業の自己資本を削った。社長が調査報告書を前に漏らした言葉が、この事件のすべてを要約している。
「私は二十年、人を信じていたつもりで、確かめることを怠っていただけだった」
この事件が経営者と管理部門に残す視点は三つある。
第一に、送金の実行と帳簿の記帳を、同じ人間に持たせないこと。人手が足りないなら、せめて送金の承認だけは経営者自身がネットバンキングの権限設定で握る。
第二に、銀行残高は原本で確かめること。電子の残高照会を経営者が直接見る仕組みは、ほとんどの銀行で無料で作れる。紙の残高証明を人の手から受け取ってはいけない。
第三に、連続休暇を義務にすること。不正は、休めない人の机の中にある。一週間の強制休暇は、最も安上がりな監査である。
横領は、粉飾と違って会社の外に現金が流出する。発覚したときには、たいてい戻らない。そして加害者は、ほとんどの場合「いちばん信頼されていた人」である。信頼は経営に不可欠だが、信頼と検証は両立する。あなたの会社の預金残高を、経営者自身が最後に原本で確かめたのはいつだろうか。
初出: note「不正会計ケース13 二十年、休まなかった経理課長」(2026.07.23)