
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第30回、「売掛金のラッピング」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「A社の入金、まだですか」 「ああ、それは来週には。必ず後から埋めますので」
督促のたびに、集金担当はそう繰り返した。入金は確かに、少し遅れて、必ず入ってくる。だから誰も強くは疑わなかった。だが「少しずつ遅れる」その遅れこそが、一つの穴を後ろへ後ろへと転がし続ける、自転車操業の足音だった。
株式会社明和商事は、飲食店向けに食材を卸す年商百二十億円の会社である。多くの得意先から現金や小切手で代金を回収する、集金の多い商売だった。今回のテーマは「ラッピング」――日本語で言えば、入金の付け替えによる横領の隠蔽である。少し込み入っているが、順を追えば単純だ。
集金担当は、まず得意先A社から回収した代金を、自分の懐に入れた。当然、A社の売掛金は消し込めない。放っておけば「A社が払っていない」と露見する。そこで、次に回収したB社の入金を、A社の入金として計上する。A社の帳簿はこれで埋まる。だが今度はB社の売掛金が浮く。次はC社の入金でB社を埋める――こうして穴を一つずつ後ろの得意先へ送り続ける。この「入金の付け替え」を繰り返す手口が、ラッピングだ。
厄介なのは、帳簿の残高が一見合っていることだ。総額としての売掛金は、大きくは狂わない。ただ、一件ごとに「入金の相手と日付」が少しずつずれている。誰の入金でもない穴を、常に一件分、次の入金で埋め続けている。だから、担当者は絶対に集金の担当を手放せない。手放した瞬間、後ろへ送っていた穴が、行き場を失って表面化するからだ。
「全部、頭の中に入っています。どの入金でどこを埋めたか、私しか分かりません」
集金担当は、自分がいなければ回らないことを、むしろ誇っていたという。回収も消し込みも一人で握り、記録は本人の頭の中。牽制も検証も効かないまま、付け替えの連鎖は何年も回り続けた。回れば回るほど、埋めなければならない穴は大きくなっていった。
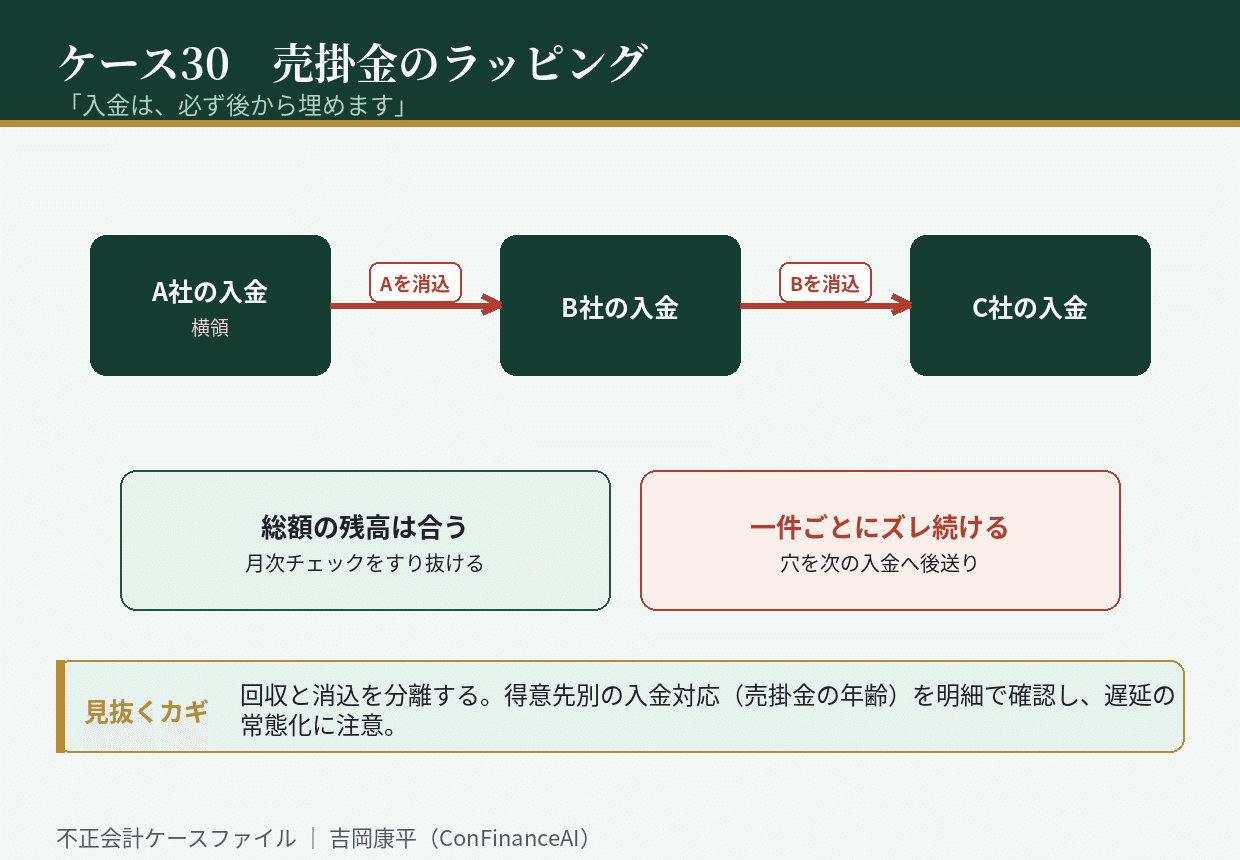
崩壊は、その担当者が急に退職を申し出たことで訪れた。引き継ぎのために別の社員が入金の消し込みを始めると、帳簿上の入金日と、通帳の実際の入金日が、軒並みずれていることに気づいた。ある得意先の代金が、なぜか別の得意先の入金で消し込まれている。一件を解きほぐすと、後ろへ後ろへと送られた穴の連鎖が、芋づる式に姿を現した。
調査で確定したのは、長年にわたる回収代金の抜き取りと、入金付け替えによる隠蔽だった。総額の残高が合っていたために、月次のチェックはすり抜けていた。合っていたのは総額だけで、一件ごとの入金の対応は、最初からずっと崩れていた。売掛金の年齢――いつの請求がいつ入金されたか――を、誰も一件単位で追っていなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、代金の回収と、売掛金の消し込みを、同じ担当者に一人で握らせないこと。両方を握れば、付け替えは自由になる。
第二に、総額の残高だけでなく、得意先ごとの入金日と請求の対応(売掛金の年齢)を一件単位で確認すること。ラッピングは総額では見えず、明細で見える。
第三に、特定の担当者の入金だけ常に少し遅れる、休暇を取れない、という兆候に注意すること。遅れの常態化は、穴を転がしているサインかもしれない。
ラッピングは、総額さえ合っていれば見えない、静かな横領だ。だが、埋め続ける穴は転がるほど大きくなり、担当者が席を離れられなくなった瞬間に、すべてが露見する。あなたの会社の入金は、総額だけでなく、一件ごとに、正しい相手から届いているだろうか。
初出: note「不正会計ケース30 「入金は、必ず後から埋めます」」(2026.08.09)