
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第46回、「案件間の原価付替え」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「その工数、隣の案件に付けておいて。あっちはまだ余裕がある」
月末の工数締めの日、プロジェクトマネージャーは若手にそう指示した。若手は一瞬ためらったが、言われたとおりに入力を変えた。自分が働いたのはA案件、付けられたのはB案件。たった数行の付け替えだった。その数行が積み重なった先に、赤字の存在しない、不自然に均された会社の姿があった。
株式会社セイリュウ・テクノは、システム開発を請け負う年商百三十億円の会社である。案件ごとに原価を集計し、採算を管理していた。今回のテーマは、会社全体の利益を水増しする手口ではない。原価を案件から案件へ移し替えることで、赤字案件の存在そのものを隠す――そういう類の不正である。
なぜ、これが問題になるのか。ひとつは、赤字案件の発見が遅れることだ。原価が超過している案件は、本来ならその時点で損失を見込んで計上し、対策を打たなければならない。工事や受託開発では、損失が見込まれた時点で速やかに引当てるのが原則だ。原価を他の案件に逃がせば、この警報が鳴らない。
もうひとつは、期をまたぐ操作につながる点である。セイリュウ・テクノでは、まだ完了していない長期案件、いわゆる仕掛品として資産に残る案件へ、赤字案件の原価が流し込まれていた。費用として今期の損益に出るはずだった原価が、資産の中に隠れる。当期の利益は守られ、損失は将来へ先送りされた。
「案件ごとに赤字を出すと、責任問題になる。全体で黒字なら、誰も困らないでしょう」
マネージャーは調査でそう語った。実際、会社全体の利益は、付け替えだけならほとんど変わらない。だから当事者たちには、大きな罪の意識がなかった。だが、仕掛案件へ流し込まれた分は、確実に当期の利益を水増ししていた。そして何より、問題案件を早期に見つけて手を打つという、管理の根幹が壊れていた。
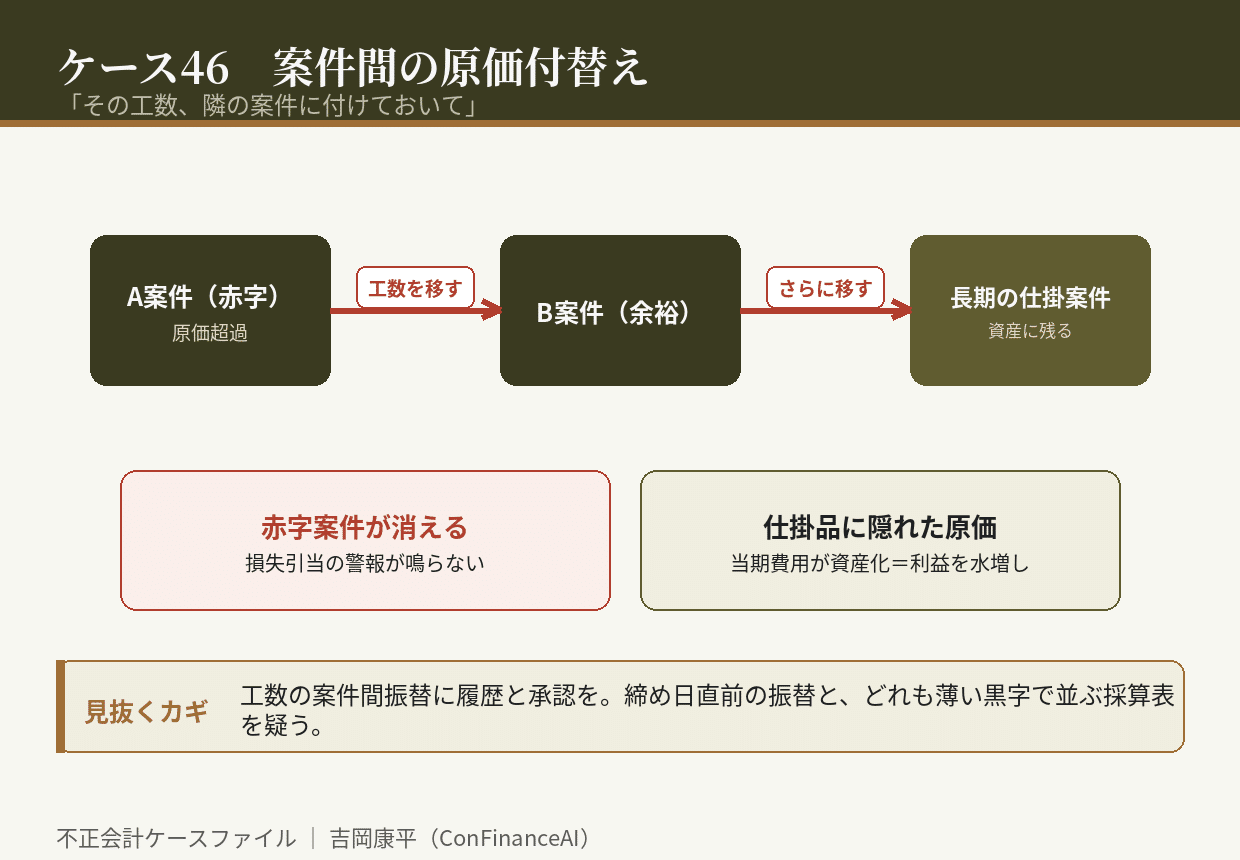
崩壊は、ある大型案件の完了時に訪れた。最後まで原価を押し付けられていた案件が、完了と同時に巨額の損失を計上したのである。それまで「順調」と報告されていた案件だった。監査法人が工数の入力履歴をたどると、締め日の直前に案件コードが書き換えられた記録が、大量に見つかった。
調査で明らかになったのは、付け替えのパターンだった。原価が予算を超過した案件から、まだ余裕のある案件や、期をまたぐ長期案件へ、決まって月末に工数が移されていた。しかも移動の承認は、指示したマネージャー自身が行っていた。案件別の採算表は、どれも判で押したように、ぎりぎりの黒字で並んでいた。整いすぎた採算表そのものが、操作の跡だった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、工数や原価の案件間振替について、履歴を残し、実際の作業者や上長による承認を求めること。締め日直前の振替は特に注意して見る。
第二に、案件別の採算がどれも均一に薄い黒字で並んでいないかを確かめること。実際の案件は、儲かるものと損するものに分かれるのが自然である。
第三に、原価超過が見込まれた案件について、速やかに損失を見込んで計上する運用を徹底すること。赤字を早く出せる文化が、付け替えの動機を消す。
原価の付替えは、会社全体の利益をほとんど動かさない。だからこそ「大したことではない」と見過ごされやすい。だが、失われるのは金額ではなく、問題を早く見つける力そのものだ。赤字を出せない組織では、赤字は消えるのではなく、見えなくなるだけである。あなたの会社の案件別採算は、正直に、でこぼこしているだろうか。
初出: note「不正会計ケース46 「その工数、隣の案件に付けておいて」」(2026.08.25)