
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第2回、「在庫の水増し」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「第三倉庫の鍵って、どこにあるんでしょうか。私、入社してから一度もあそこが開いているのを見たことがないんです」
実地棚卸の前日、入社二年目の経理担当がそう口にした。棚卸表の上では、その外部倉庫に五億円分の製品が眠っていることになっている。会社の帳簿在庫の、実に三分の一である。開かない倉庫に積まれた五億円。この素朴な疑問が、三年間積み上げられてきた「紙の上の在庫」を崩す最初の一押しになる。
株式会社アオバ精機は、地方都市に工場を構える精密部品メーカーである。社員約四百名、年商百二十億円の上場企業。長年、大手機械メーカー向けの部品供給で安定した業績を上げてきたが、三年前、最大顧客が生産拠点を海外へ移管し、受注は目に見えて減り始めた。追い打ちをかけたのが原材料の高騰である。売上が縮み、原価が膨らむ。誰が計算しても利益は出ない構図だった。
しかし銀行借入には財務制限条項――一定の利益や純資産を維持できなければ一括返済を求められる特約――が付いており、赤字転落は資金繰りの崩壊に直結する。決算を締める立場の管理本部長は、経理と倉庫管理の両方を統括する、社内で最も数字に通じた人物だった。その人物が、最も静かな場所に手を付けた。期末の在庫である。
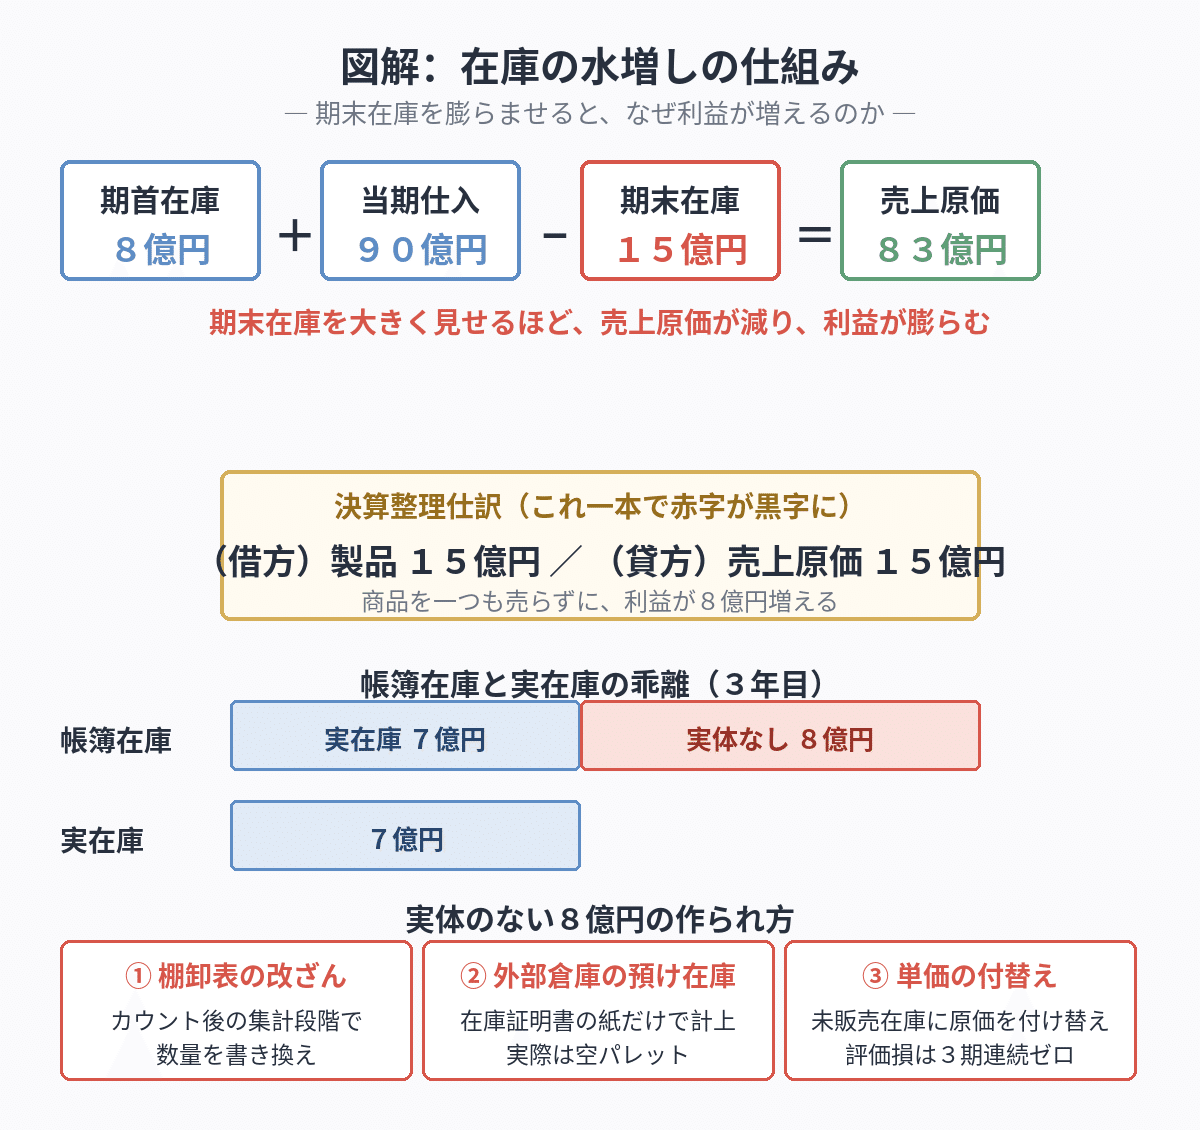
仕組みは会計の基本式の中にある。売上原価は「期首在庫+当期仕入-期末在庫」で計算される。
つまり期末在庫を実際より大きく見せれば、その分だけ売上原価が減り、利益が膨らむ。商品を一つも余計に売らなくても、決算整理仕訳一本、「製品5億円/売上原価5億円」と振り替えるだけで、赤字は黒字に化ける。
これが在庫の水増し、すなわち実在しない棚卸資産を帳簿に計上する架空計上(実体のない資産や取引を帳簿に載せること)の一形態である。
手口は年々厚化粧になった。
一年目は、実地棚卸のカウント票を集計する段階で、Excel上の数量を静かに書き換えた。カウントは現場がやるが、集計と帳簿への反映は管理本部が握っていたからである。
二年目からは、借り上げた外部の第三倉庫に「預け在庫」を計上した。監査人には倉庫会社が発行する在庫証明書を提出したが、実際に積まれていたのは空のパレットと、値の付かない旧規格品だった。
三年目には、仕掛品や未販売の完成品に販売済み完成品の原価を付け替え。評価損も毎期ゼロ。帳簿の在庫は八億円から十五億円に膨らみ、そのうち八億円に実体がなかった。損益計算書は毎期二億円前後の黒字。会社が直面しているマクロ環境でこの数値がおかしいのは明らかだった。
綻びは複数の方向から同時にやってきた。まず数字である。監査法人の新任担当者が在庫回転期間(在庫が売上原価の何日分あるかを示す指標)を三期並べたところ、四十五日が百十日まで延びていた。売上が減り続ける会社で、在庫だけが太り続けている。
次に現場。冒頭の経理担当の一言が監査人の耳に入った。第三倉庫はこれまで「先方の都合」を理由に立会を断られ続け、在庫証明書という紙だけで残高が認められてきた場所だった。監査人は期末日、事前通告なしの往査に切り替えた。
倉庫の扉が開くと、パレットの山の大半は空で、残る箱の製造ロット番号は二年以上前のものだった。
内部統制の穴は明確だった。在庫をカウントする機能と帳簿を締める機能が、同じ管理本部の中で完結していた。外部倉庫の残高は現物を見ずに紙一枚で承認され、滞留在庫の評価損を議論する場は経営会議のどこにもなかった。そして利益の源泉が「販売」ではなく「決算整理仕訳」に移っていることに、役員の誰も気づかなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、在庫回転期間と粗利率をセットで時系列に見ること。売上が減っているのに在庫が増える、業績が悪いはずなのに粗利率だけ安定している――どちらも在庫に利益が隠れているサインである。
第二に、棚卸のカウントと帳簿への反映を別の人間に分け二重チェックの体制をとること。特に外部倉庫や預け在庫は、先方発行の紙ではなく、抜き打ちの実査や第三者の現物確認で裏取りする。
第三に、評価損が何年もゼロの会社ほど疑うこと。まともに商売をしていれば、売れ残りも規格落ちも必ず出る。
損が一切出ない在庫は、きれいなのではなく、触られていないだけかもしれない。
在庫の水増しは、翌期の期首在庫となって必ず自分に返ってくる。今期を黒字にした八億円は、来期の原価を八億円押し上げる。だから翌年はもっと大きく積むしかない。倉庫の扉を閉めたまま、雪だるまは膨らみ続ける。あなたの会社の棚卸資産の中に、何年も誰も現物を見ていない在庫はないだろうか。
初出: note「不正会計ケース2 在庫の水増し」(2026.07.12)