
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第45回、「保険金・災害損失の計上操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「損失は今期に出るが、保険で戻るぶんは、先に立てておいてくれ」
火災から二週間後の役員会で、社長はそう指示した。保険会社の査定はまだ始まったばかりで、支払われる金額はおろか、対象になるかどうかも決まっていない。それでも会社は、想定される保険金の満額を「未収入金」として資産に計上し、災害損失と相殺した。焼け落ちた工場の損失は、決算書の上でほとんど姿を消した。
株式会社ナンブ食品は、冷凍食品を製造する年商百九十億円のメーカーである。主力工場の火災で、建物も設備も在庫も大きな損害を受けた。事業への打撃は深刻だった。今回のテーマは、この損失そのものではなく、損失をどう見せるか――保険金の見込み計上をめぐる操作である。
会計のルールは、損失と、それを補う収入とで、扱いが対称ではない。損失は、発生が見込まれた時点で速やかに計上しなければならない。一方、それを補う保険金などの収入は、受け取れることがほぼ確実になるまで計上できない。慎重な側に倒すのが原則だ。だから、災害の損失は当期に立て、保険金は査定が進んで金額の裏付けが得られてから計上する。両者の期がずれるのは、むしろ自然なことである。
ナンブ食品は、この非対称を無視した。査定前の段階で、社内が期待する満額を保険金の見込みとして資産計上し、災害損失にぶつけて損益への影響を消した。しかも、保険の対象外である可能性が指摘されていた部分まで、見込みに含めていた。
「いずれ入ってくるお金だ。同じ期に立てないと、損だけが出て格好がつかない」
役員はそう語った。この「格好がつかない」という感覚が、判断を曇らせていた。実際に受け取れるかどうかではなく、決算の見え方から逆算して、資産が計上されていた。
さらに問題だったのは、火災の影響についての開示だ。生産能力の低下が事業に与える影響や、復旧に要する見込みの費用について、投資家に十分な説明がなされていなかった。損失を見えなくすることに気を取られ、リスクを伝えるという本来の役目が抜け落ちていた。
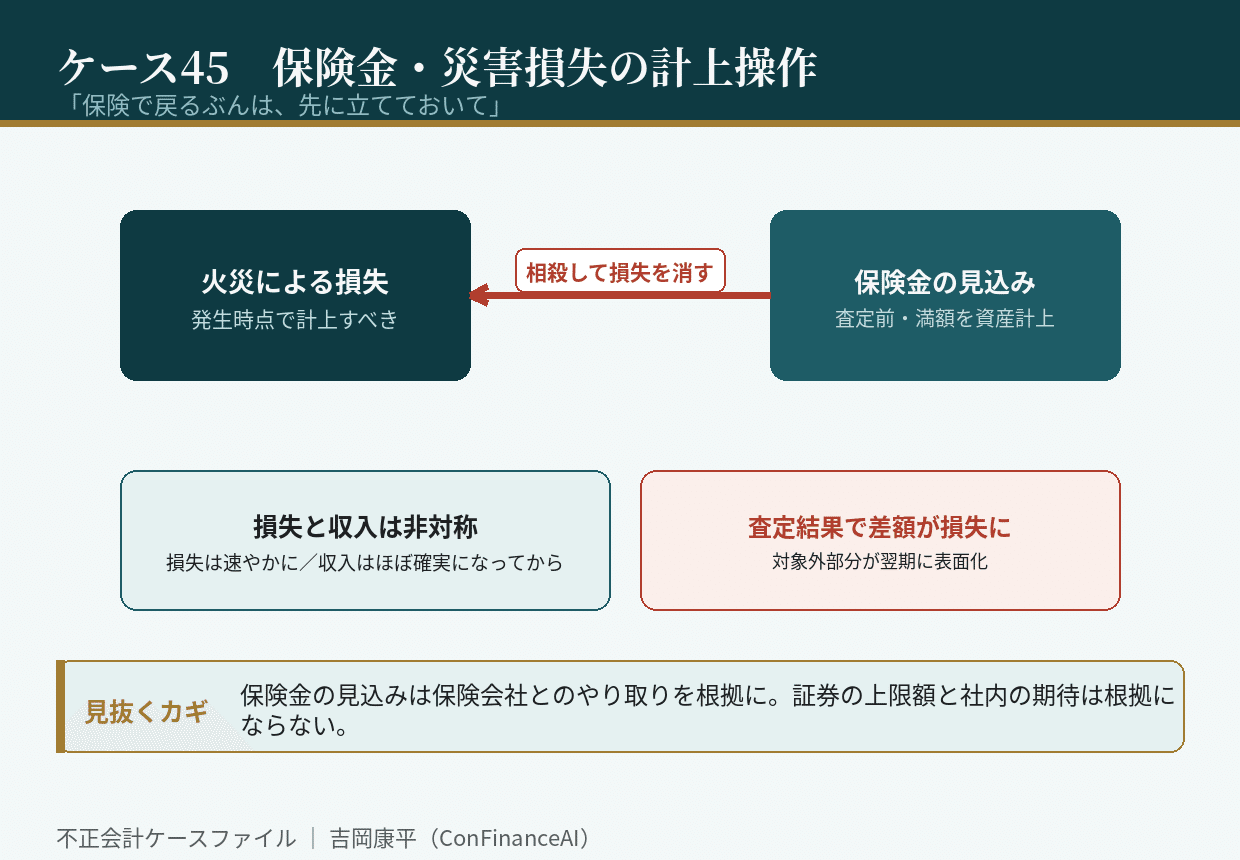
崩壊は、保険会社の査定結果が出たときに訪れた。実際に支払われた保険金は、計上していた見込み額を大きく下回った。対象外と判断された損害も含まれていたためである。差額は一気に損失として計上され、隠されていた火災の打撃が、一年遅れで決算に現れた。投資家が問題にしたのは、火災そのものより、その影響が正しく伝えられていなかったことだった。
調査で明らかになったのは、見込み計上の根拠が保険会社との具体的なやり取りに基づいていなかったことだ。根拠は保険証券の上限額と、社内の期待だけ。査定の進捗も、対象範囲の議論も、会計処理には反映されていなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、損失は発生が見込まれた時点で計上し、保険金などの収入は受取りがほぼ確実になってから計上すること。両者の期がずれるのは、隠すべきことではない。
第二に、保険金の見込み額は、保険会社との具体的なやり取りや査定の進捗を根拠にすること。証券の上限額と社内の期待は、根拠にならない。
第三に、災害が事業に与える影響(生産能力の低下、復旧費用の見込み)を投資家に開示すること。損益を平らに見せることより、リスクを伝えることが優先される。
保険金の見込み計上は、災害という不運を、決算書の上でだけ無かったことにする手口だ。だが、査定の結果は必ず出る。そのとき、先送りされた損失は、遅れて、しかも説明のつきにくい形で現れる。あなたの会社の決算書は、起きた出来事を、起きたとおりに映しているだろうか。
初出: note「不正会計ケース45 「保険で戻るぶんは、先に立てておいて」」(2026.08.24)