
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第11回、「減損回避」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「このカーブ、去年も、一昨年も、同じ形でしたよね」
社外取締役が資料から顔を上げた。スクリーンに映っているのは、買収した通販子会社の五か年計画である。初年度に底を打ち、二年目から鮮やかに立ち上がるV字のカーブ。会議室が静かになった。経営企画部長は、答える代わりにレーザーポインターの先を少しだけ揺らした。
株式会社カエデ食品は、東証に上場する年商四百億円の食品メーカーである。三年前、成長の柱を求めて健康食品の通販会社を三十五億円で買収した。相手の純資産は七億円。差額の二十八億円は「のれん」、つまり相手の将来性への期待代として貸借対照表に計上された。買収を主導したのは社長である。記者会見で「第二の創業」とまで言い切った案件だった。
ところが、買収した途端に子会社の成長は止まった。広告費の高騰で新規顧客の獲得コストが跳ね上がり、営業損益は二期連続の赤字。会計のルールでは、こうした赤字の継続は減損の「兆候」にあたる。減損とは、資産が当初期待したほど稼げなくなったとき、帳簿価額を切り下げて損失を計上する処理のことだ。判定の物差しは、その事業が将来稼ぐキャッシュの総額が、帳簿の金額に届くかどうか。そして、ここに構造的な急所がある。
「将来稼ぐキャッシュ」の根拠は、経営者自身が作る事業計画である。
計画を強気に描けば、減損は紙の上で消える。仕訳を一本も切らずに。
経営企画部長が最初の五か年計画を作ったのは、買収二年目の期末だった。売上成長率は年一五%、広告効率は来期から劇的に改善という前提を置くと、将来キャッシュの総額はのれんの残高をわずかに上回った。監査法人には「広告投資の成果が来期から刈り取りに入る」と説明した。減損は、計上されなかった。
翌年も実績は計画に届かなかった。計画と実績の開きは四億円から六億円に広がり、三年目には八億円になった。そのたびに五か年計画は作り直され、立ち上がりの年度だけが一年ずつ後ろにずれた、同じ形のV字が描かれた。誰もが薄々わかっていた。だが、減損は毎期の償却後もなお二十四億円残るのれんの一括損失を意味し、それは買収した事業の失敗を意味する。社長の肝いり案件に、その仕訳を切りましょうと言える者はいなかった。
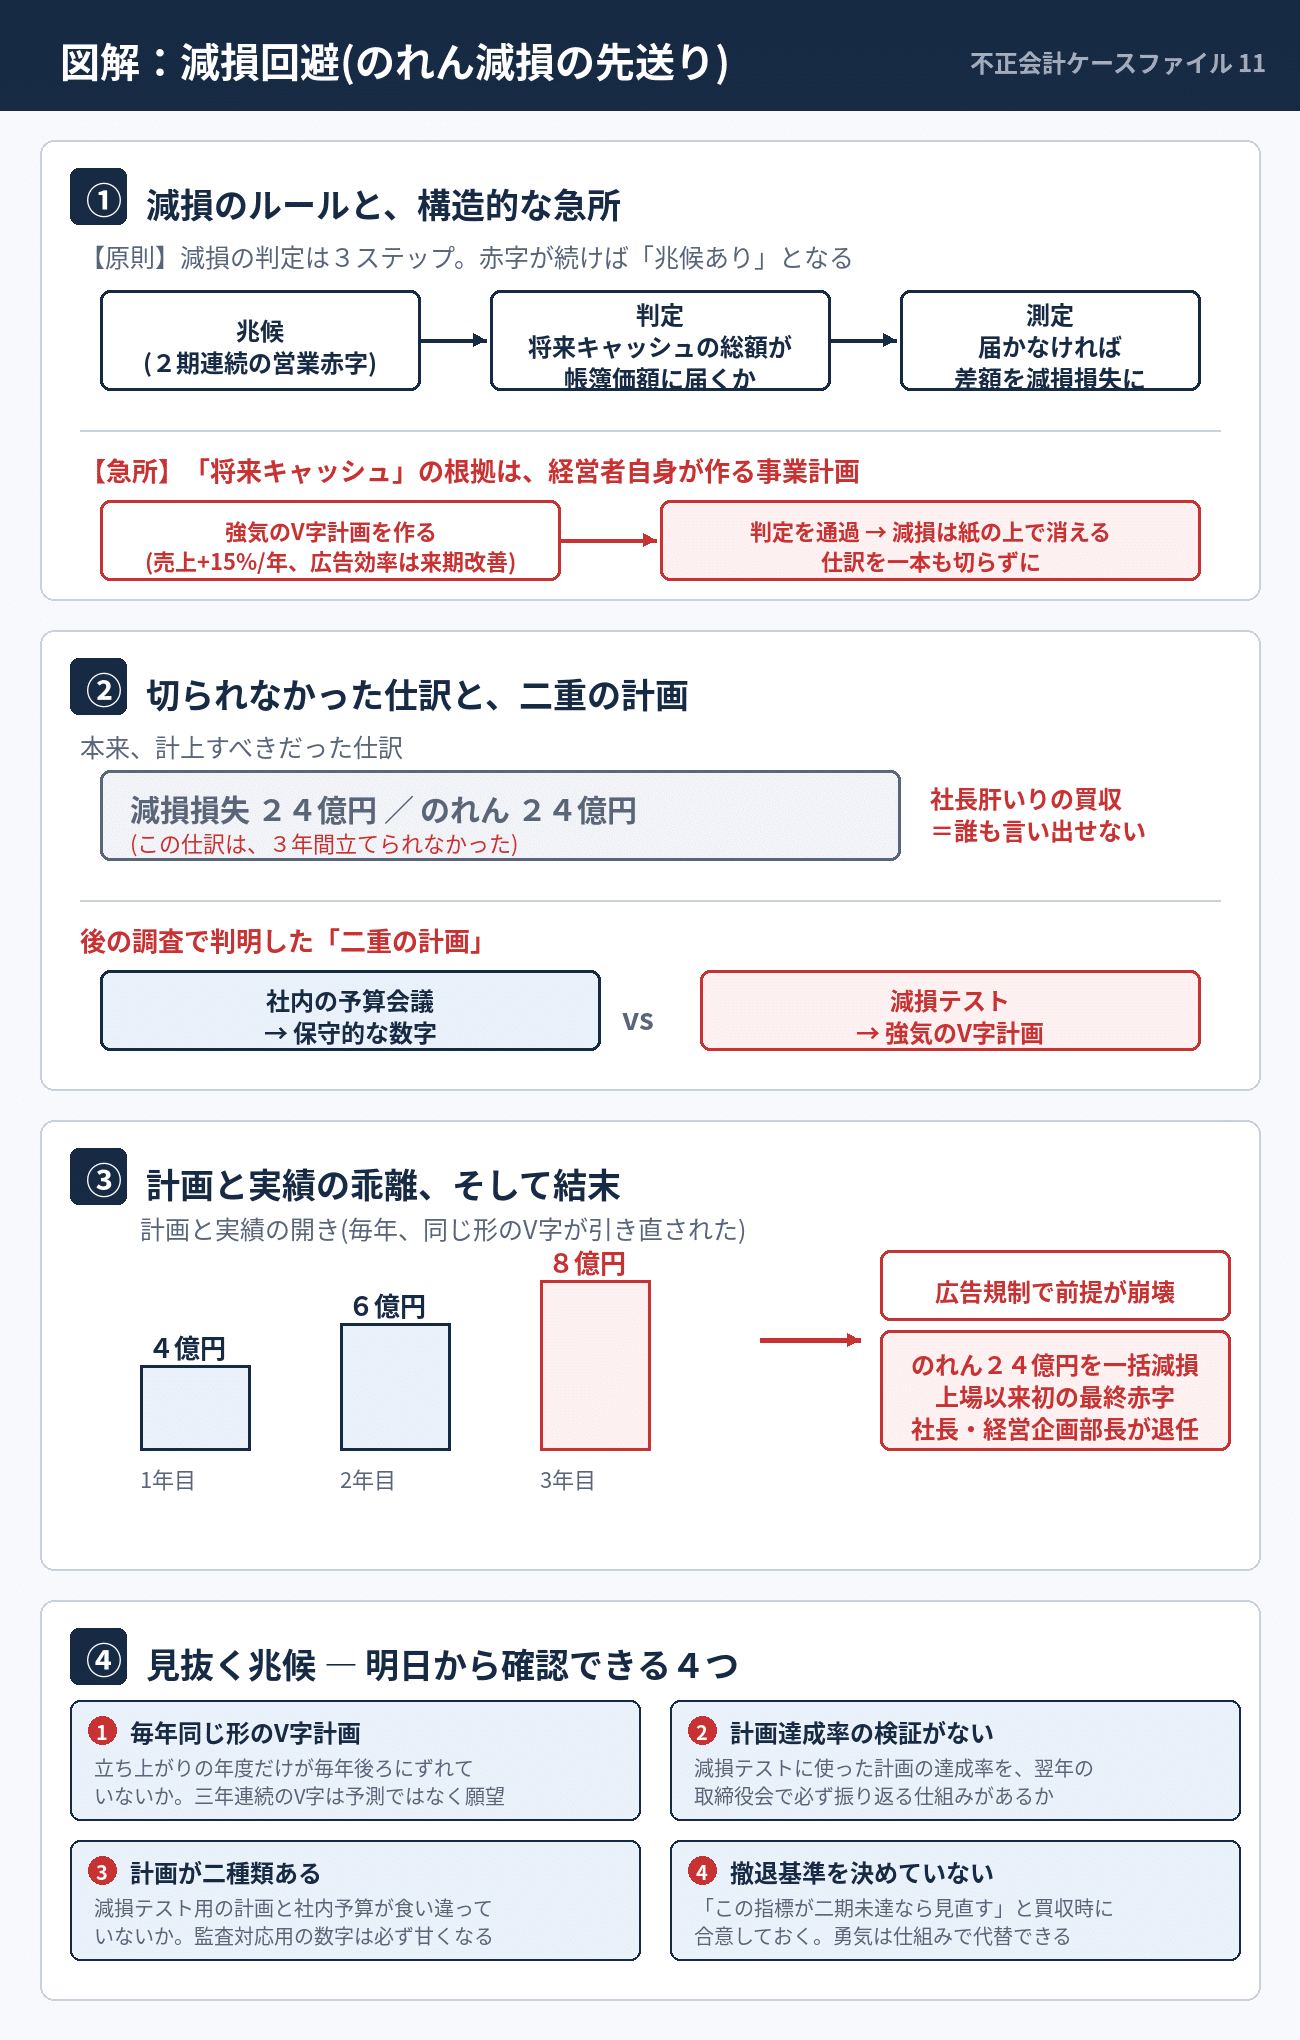
崩壊は、外部環境の変化で一気に来た。主要な広告媒体の規制強化で新規獲得の前提が崩れ、翌期のV字を描く根拠がどこにもなくなったのである。監査法人は過年度の計画達成率が軒並み五割前後にとどまってきた実績を並べ、もはや強気の計画に合理性はないと判断した。のれん二十四億円は一括で減損処理され、会社は上場以来初の最終赤字に転落した。社長と経営企画部長は退任した。
後の調査で明らかになったのは、「二重の計画」の存在である。社内の予算会議では保守的な数字を使いながら、減損テストにだけ強気の計画を提出していた。そして買収時に、撤退や見直しの基準を何も決めていなかった。KPIが何年未達なら計画を見直すのか、誰がそれを言い出すのか。決めていなければ、言い出した者が「失敗を認めさせた戦犯」になる。だから誰も言い出さない。
この事件が経営者と管理部門に残す視点は三つある。
第一に、減損テストに使った計画の達成率を、翌年の取締役会で必ず検証すること。三年連続で同じV字を描く計画は、予測ではなく願望である。
第二に、買収の意思決定と同時に、見直しの基準を決めておくこと。「この指標が二期続けて未達なら計画を作り直す」と先に合意しておけば、言い出す勇気は仕組みで代替できる。
第三に、減損テスト用の計画と社内予算が食い違っていないかを確かめること。数字が二種類ある会社では、監査対応用の数字のほうが必ず甘くなる。
減損の先送りは、他のどの手口とも違う顔をしている。日付も伝票も動かさない。ただ、強気の紙を一枚差し替えるだけだ。しかしその一枚は、決断を先送りした年数の分だけ、確実に傷を深くする。あなたの会社ののれんは、いま、何年目のV字で守られているだろうか。
初出: note「不正会計ケース11 三度目の「来期から回復します」」(2026.07.21)