
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第39回、「取得原価配分(PPA)の操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「細かい資産に振り分けると、償却費で毎期の利益が削られます。差額は、全部のれんに乗せておけばいい」
買収後の会計処理を詰める場で、経理部長はそう提案した。買収先には、長年かけて築いた顧客基盤も、独自の技術も、看板となる商標もあった。それらに値札をつければ、それぞれ償却が始まる。値札をつけずに済ませれば、当面の利益は守られる。数字の置き場所ひとつで、これから何年もの利益が変わろうとしていた。
コウリン・ホールディングス株式会社は、同業の買収を重ねて成長してきた年商三百億円の企業グループである。今回のテーマは、買収そのものではなく、買収した「後」の会計――取得原価配分、実務でPPAと呼ばれる手続きの操作である。
企業を買収したとき、支払った金額は、買った会社が持つ資産と負債に配分しなければならない。建物や機械のような目に見える資産だけではない。顧客との関係、技術、商標、契約上の権利といった無形の資産も、それぞれ公正な価値を見積もって計上する。そして、配分しきれずに残った金額が「のれん」になる。この配分作業がPPAだ。
ここに、二つの方向の操作の余地が生まれる。ひとつは、コウリンがやったように、識別できるはずの無形資産をあえて評価せず、支払額の大半をのれんに押し込む方法。顧客基盤や技術には比較的短い年数の償却が求められるが、のれんに寄せておけば、より長い期間で薄く償却できる。当面の利益は守られる。もうひとつは逆に、買収先の資産をわざと低く、負債をわざと高く見積もっておく方法だ。買収初年度に負担を寄せておけば、翌期以降の利益がよく見える。
「のれんは、いちばん都合のいい置き場所なんです。中身を問われにくいですから」
経理部長は調査でそう認めた。個別の無形資産には、それが何で、なぜその価値なのかという説明が求められる。だが、のれんは定義上「差額」だ。中身の説明を求められにくい。買収額の大半をそこへ流し込めば、当面は誰にも中身を問われない。
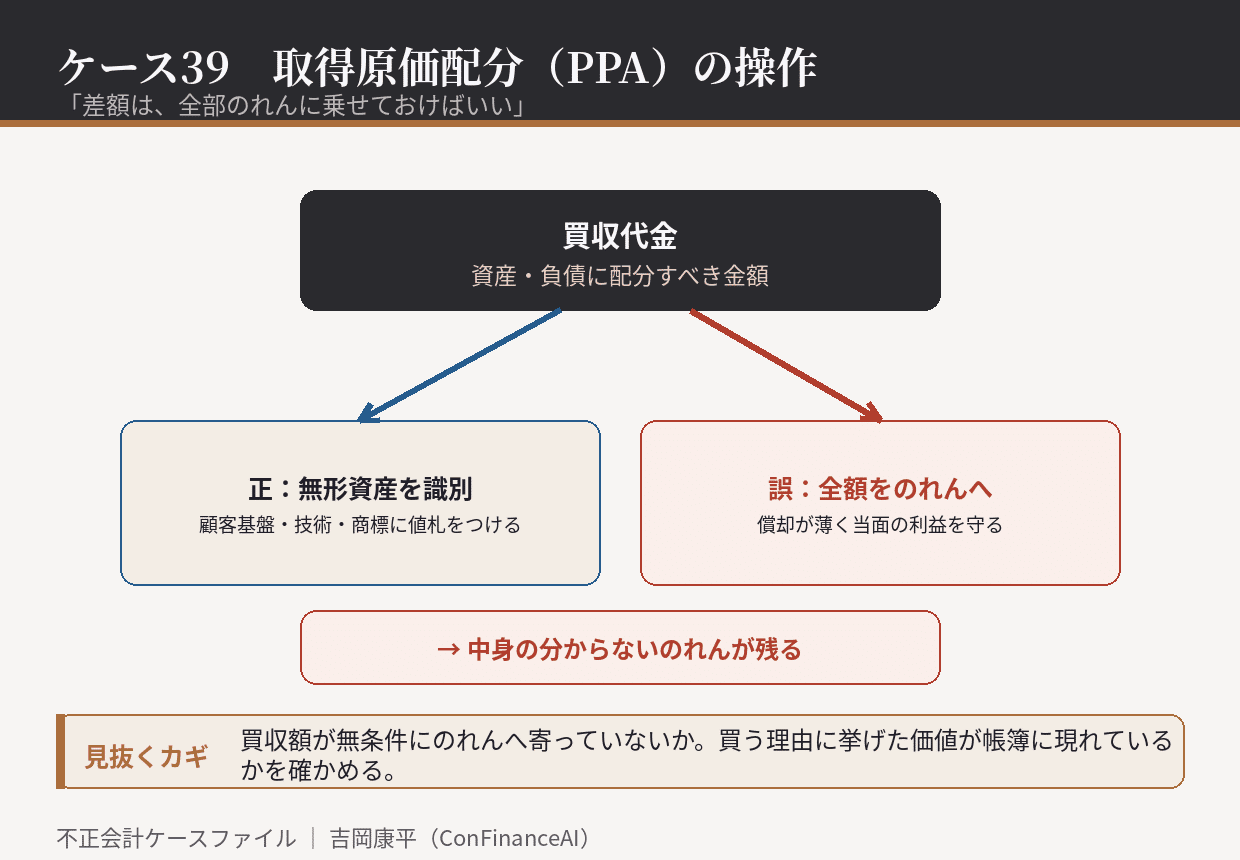
崩壊は、買収から数年後の減損検討で訪れた。買収先の業績が計画に届かず、のれんの評価を見直す必要が生じた。ところが、のれんの中身を分解しようとすると、そこに何が入っているのか、誰も説明できなかった。顧客基盤の価値なのか、技術なのか、それとも単なる高値づかみの分なのか。減損の議論の土台そのものが、最初から作られていなかった。
調査で明らかになったのは、買収時の評価作業が実質的に行われていなかったことだ。無形資産の評価を専門家に依頼した形跡も、社内で検討した記録も乏しかった。買収の意思決定の際には、顧客基盤と技術こそが買う理由だと説明していたのに、会計上はそれらに一円の値もつけていなかった。買う理由と、帳簿の姿が矛盾していた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、買収額の大半が無条件にのれんへ計上されていないかを確かめること。顧客基盤や技術を目的に買ったなら、それらは識別して評価すべき資産である。
第二に、買収の意思決定資料と、会計上の配分が整合しているかを見ること。「買う理由」に挙げた価値が帳簿に現れないなら、配分作業が形骸化している。
第三に、のれんの中身を説明できる状態にしておくこと。中身の分からないのれんは、将来の減損の判断そのものを不能にする。
PPAの操作は、買収額の総額を変えない。ただ、その置き場所を選ぶだけだ。だが、置き場所ひとつで、これから何年分もの償却費と利益が変わる。そして中身の見えないのれんは、いつか減損を迫られたとき、誰にも説明できない塊として残る。あなたの会社の貸借対照表に載るのれんは、何でできているか、説明できるだろうか。
初出: note「不正会計ケース39 「差額は、全部のれんに乗せておけばいい」」(2026.08.18)