
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第34回、「外貨換算・為替差損の隠蔽」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「使うレートは、こちらで決めます。現場は気にしなくていい」
海外子会社からの月次報告を取りまとめる会議で、経理部長はそう言い切った。現地の担当者が「期末のレートで換算すると差損が出ますが」と食い下がると、彼は資料を閉じた。どのレートを使うか。その一点で、決算に載る為替差損の額が、大きく変わろうとしていた。
株式会社セイユウ通商は、アジアと欧州に販売子会社を持つ年商三百八十億円の商社である。外貨建ての売掛金や借入金を多く抱え、為替の変動に業績が左右されやすい体質だった。今回のテーマは、この外貨をどのレートで円に換算するか――そのルールの操作である。
原則を確認しておきたい。外貨建ての債権や債務は、決算日の為替レートで円に換算し直し、生じた差額を為替差損益として当期の損益に計上する。取引が発生したときのレートのまま放置してはいけない。円安・円高の影響を、その期の成績に正直に反映させるためのルールだ。
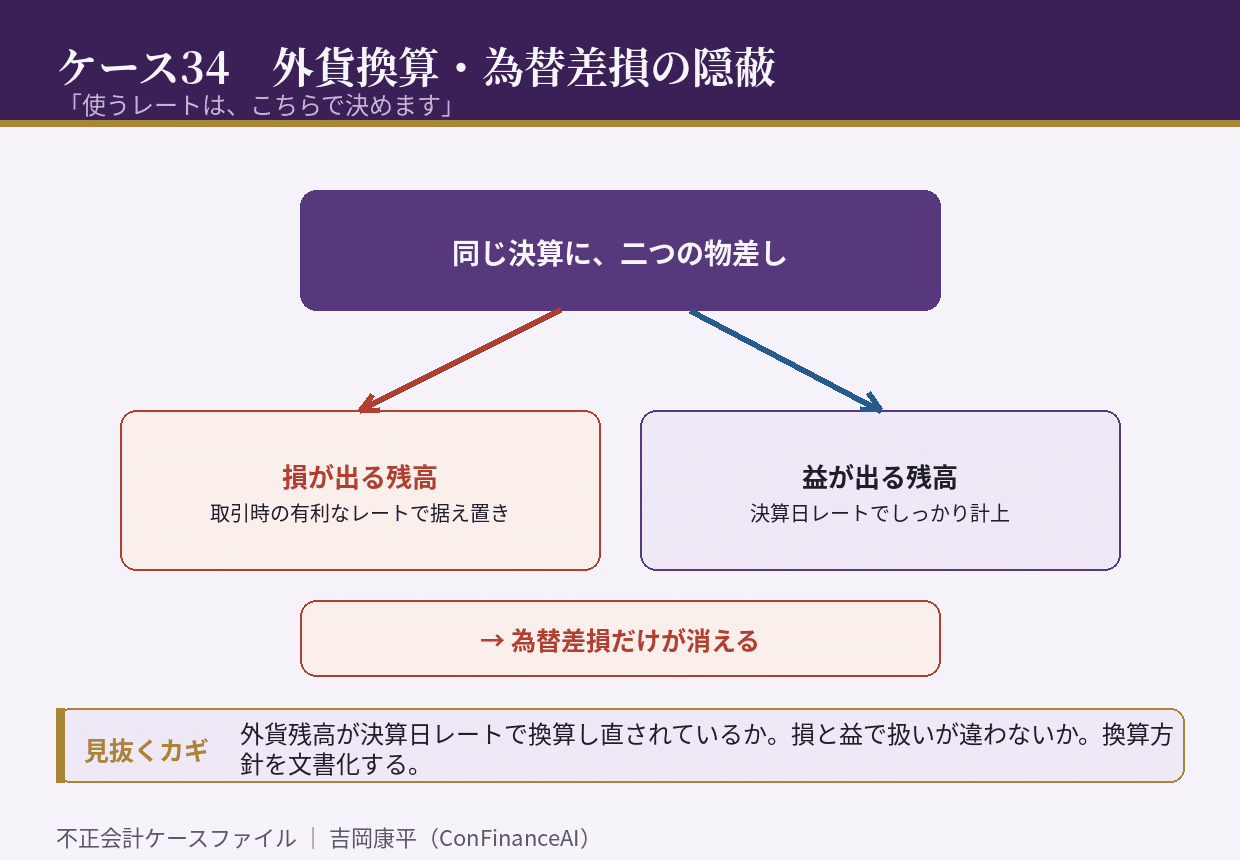
セイユウ通商は、このルールを都合よくねじ曲げた。損が出るポジションについては、決算日のレートで換算せず、取引発生時の有利なレートを使い続けた。逆に、益が出る部分は決算日レートで換算し、しっかり利益に取り込んだ。損は先送り、益は先取り。同じ会社の同じ決算のなかで、二つの物差しが使い分けられていた。
さらに海外子会社の財務諸表の換算でも、恣意が入り込んだ。本来、明確なルールに従って換算すべきところ、期中の平均レートと期末レートを、結果が有利になるように選び分けていた。
「レートは毎日動く。どれを使ったかなんて、外から分かるものじゃない」
経理部長は調査でそう漏らした。為替レートは無数にある。その曖昧さに紛れて、都合のいい数字を選ぶ。伝票の金額そのものは正しい。ただ、円に換算する掛け算の「掛ける数」だけが、こっそり選ばれていた。
崩壊は、業界内での比較から始まった。為替が大きく動いた期に、同業他社は軒並み多額の為替差損を計上したのに、セイユウ通商だけがほとんど損失を出していなかった。同じ通貨で、同じ方向の取引をしているのに、なぜこの会社だけ無傷なのか。監査法人が外貨建て残高の換算を一件ずつ検証すると、使用レートの不整合が次々に見つかった。
調査で確定したのは、「損には古いレート、益には新しいレート」という使い分けだった。換算方針が文書として定まっておらず、期末ごとに担当者が有利な方を選べる状態になっていた。ルールがないことが、恣意の余地そのものだった。隠されていた為替差損は、まとめて損益に計上された。
この事件が経営者と管理部門に残す視点は三つある。
第一に、外貨建ての債権債務が決算日レートで換算し直されているかを確かめること。取引時のレートを据え置いたままの残高は、損失を隠している可能性がある。
第二に、損が出る部分と益が出る部分で、レートの扱いが変わっていないかを検証すること。同じ決算に二つの物差しがあってはならない。
第三に、換算方針を文書として定め、期ごとに変えないこと。ルールがなければ、選ぶ自由がそのまま操作の余地になる。
外貨換算の操作は、取引の金額そのものには手を触れない。ただ、円に直すときの掛ける数を選ぶだけだ。それでも、選び方ひとつで為替差損は姿を消す。損は消えたのではなく、有利なレートの陰に隠れているだけである。あなたの会社の外貨残高は、決算日の現実のレートで、正直に測られているだろうか。
初出: note「不正会計ケース34 「使うレートは、こちらで決めます」」(2026.08.13)