
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第36回、「残高証明・確認状の偽造」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「銀行への確認は、私が窓口になります。先方も忙しいので、まとめてお渡しします」
監査の初日、財務部長は愛想よくそう申し出た。若い監査担当は、その親切をありがたく受け取った。数日後、彼のもとに届いた残高証明書には、銀行の社判が鮮明に押されていた。金額は十二億円。書式も体裁も、何ひとつ不自然ではなかった。ただ一点だけ、他行のものと比べて、宛名の書体がわずかに違っていた。
株式会社トウブ機材は、建設資材を扱う年商百六十億円の会社である。実態としては、数年前から資金繰りが行き詰まり、預金の大半は運転資金として溶けていた。だが決算書の上では、潤沢な現預金を持つ健全な会社であり続けた。今回のテーマは、会計基準の解釈ではなく、もっと直接的な偽装――外部確認の書類そのものの偽造である。
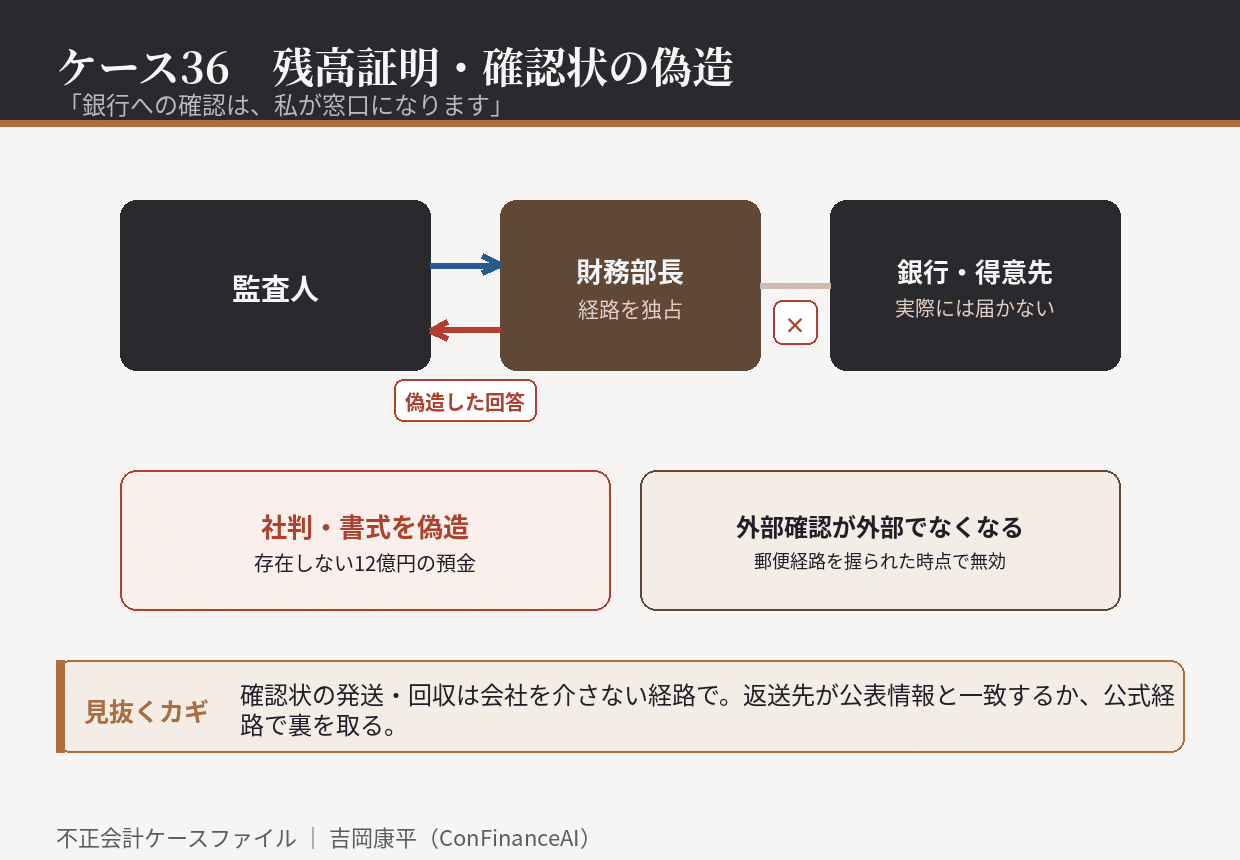
監査には「確認状」という手続きがある。預金残高を銀行に、売掛金の残高を得意先に、直接問い合わせて回答をもらう。会社の言うことを鵜呑みにせず、外部の第三者から裏を取るための、いわば最後の防壁だ。この手続きが機能する前提はひとつしかない。監査人と第三者が、会社を介さずに直接やり取りすることである。
トウブ機材の財務部長が崩したのは、まさにこの前提だった。彼は「窓口になります」と申し出て、確認状の発送と回収を自分の手に集めた。そして、返送されてくるはずの回答書を自ら作成した。銀行の書式を模し、社判を偽造し、実際には存在しない残高を記載する。得意先への売掛金の確認状も同じで、私書箱を用意し、そこに届いた確認状に自分で回答を書いて返送していた。
「郵便物さえこちらを通れば、外部確認は外部でなくなるんです」
後に彼が語ったこの一言が、手口の核心だった。確認状は、経路を握られた瞬間に、ただの社内文書に成り下がる。監査人が見ていたのは、第三者の回答ではなく、会社が書いた自作自演の答えだった。
崩壊は、冒頭の書体の違和感から始まった。宛名の書体がわずかに違うことに気づいた監査担当が、上司に相談し、銀行の支店に直接電話をかけた。「その残高証明書は、当行では発行していません」。そこから先は、あっけなかった。存在しない十二億円が、決算書からごっそり消えた。
調査で明らかになったのは、確認の経路がすべて一人の手を通っていたことだ。発送も、返送先の住所も、開封も、財務部長が握っていた。誰も、彼を経由しない経路で外部に触れていなかった。彼はきわめて協力的で、資料の提出も早かった。その協力の丁寧さが、経路を独占するための手段だった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、確認状の発送と回収は、必ず会社を介さない経路で行うこと。会社の担当者が郵便を扱う時点で、外部確認は成立していない。
第二に、返送先の住所や連絡先が、銀行や得意先の公表情報と一致しているかを確かめること。私書箱や不自然な宛先は、それ自体が警報である。
第三に、重要な残高は書面だけでなく、銀行の公式な経路や電子的な照会で裏を取ること。社判や書式は、模倣できてしまう。
残高証明の偽造は、最も原始的で、それゆえ最も見落とされやすい不正だ。高度な会計基準の話ではない。ただ、郵便の経路を握られただけで、監査の最後の防壁が無効になる。あなたの会社の外部確認は、本当に「外部」から届いているだろうか。
初出: note「不正会計ケース36 「銀行への確認は、私が窓口になります」」(2026.08.15)