
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第9回、「リベートの架空計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「この未収入金の十二億円、いつ入金される予定ですか」
着任したばかりの経理部長が明細を指さしたとき、経理課長は答えに詰まった。仕入先から戻ってくるはずのお金が、一年以上、一円も入金されていない。それどころか、残高は年々増えている。担当のバイヤーに聞くと、返ってくる言葉はいつも同じだった。
「メーカーとは話がついています。年度末にまとめて精算されますから」
その「話」を書面で見た者は、社内に一人もいなかった。
株式会社クスノキホームは、郊外を中心にホームセンター八十店舗を展開する小売チェーンである。年商九百億円。かつては出店すれば売れた業態だが、ネット通販に客を奪われ、既存店売上は三年続けて前年割れ。売上が伸ばせないなら利益率で稼ぐしかない――経営会議の合言葉は「粗利率二八%の死守」になった。その数字を背負わされたのが、仕入とバイヤー約四十名を束ねる商品部長だった。
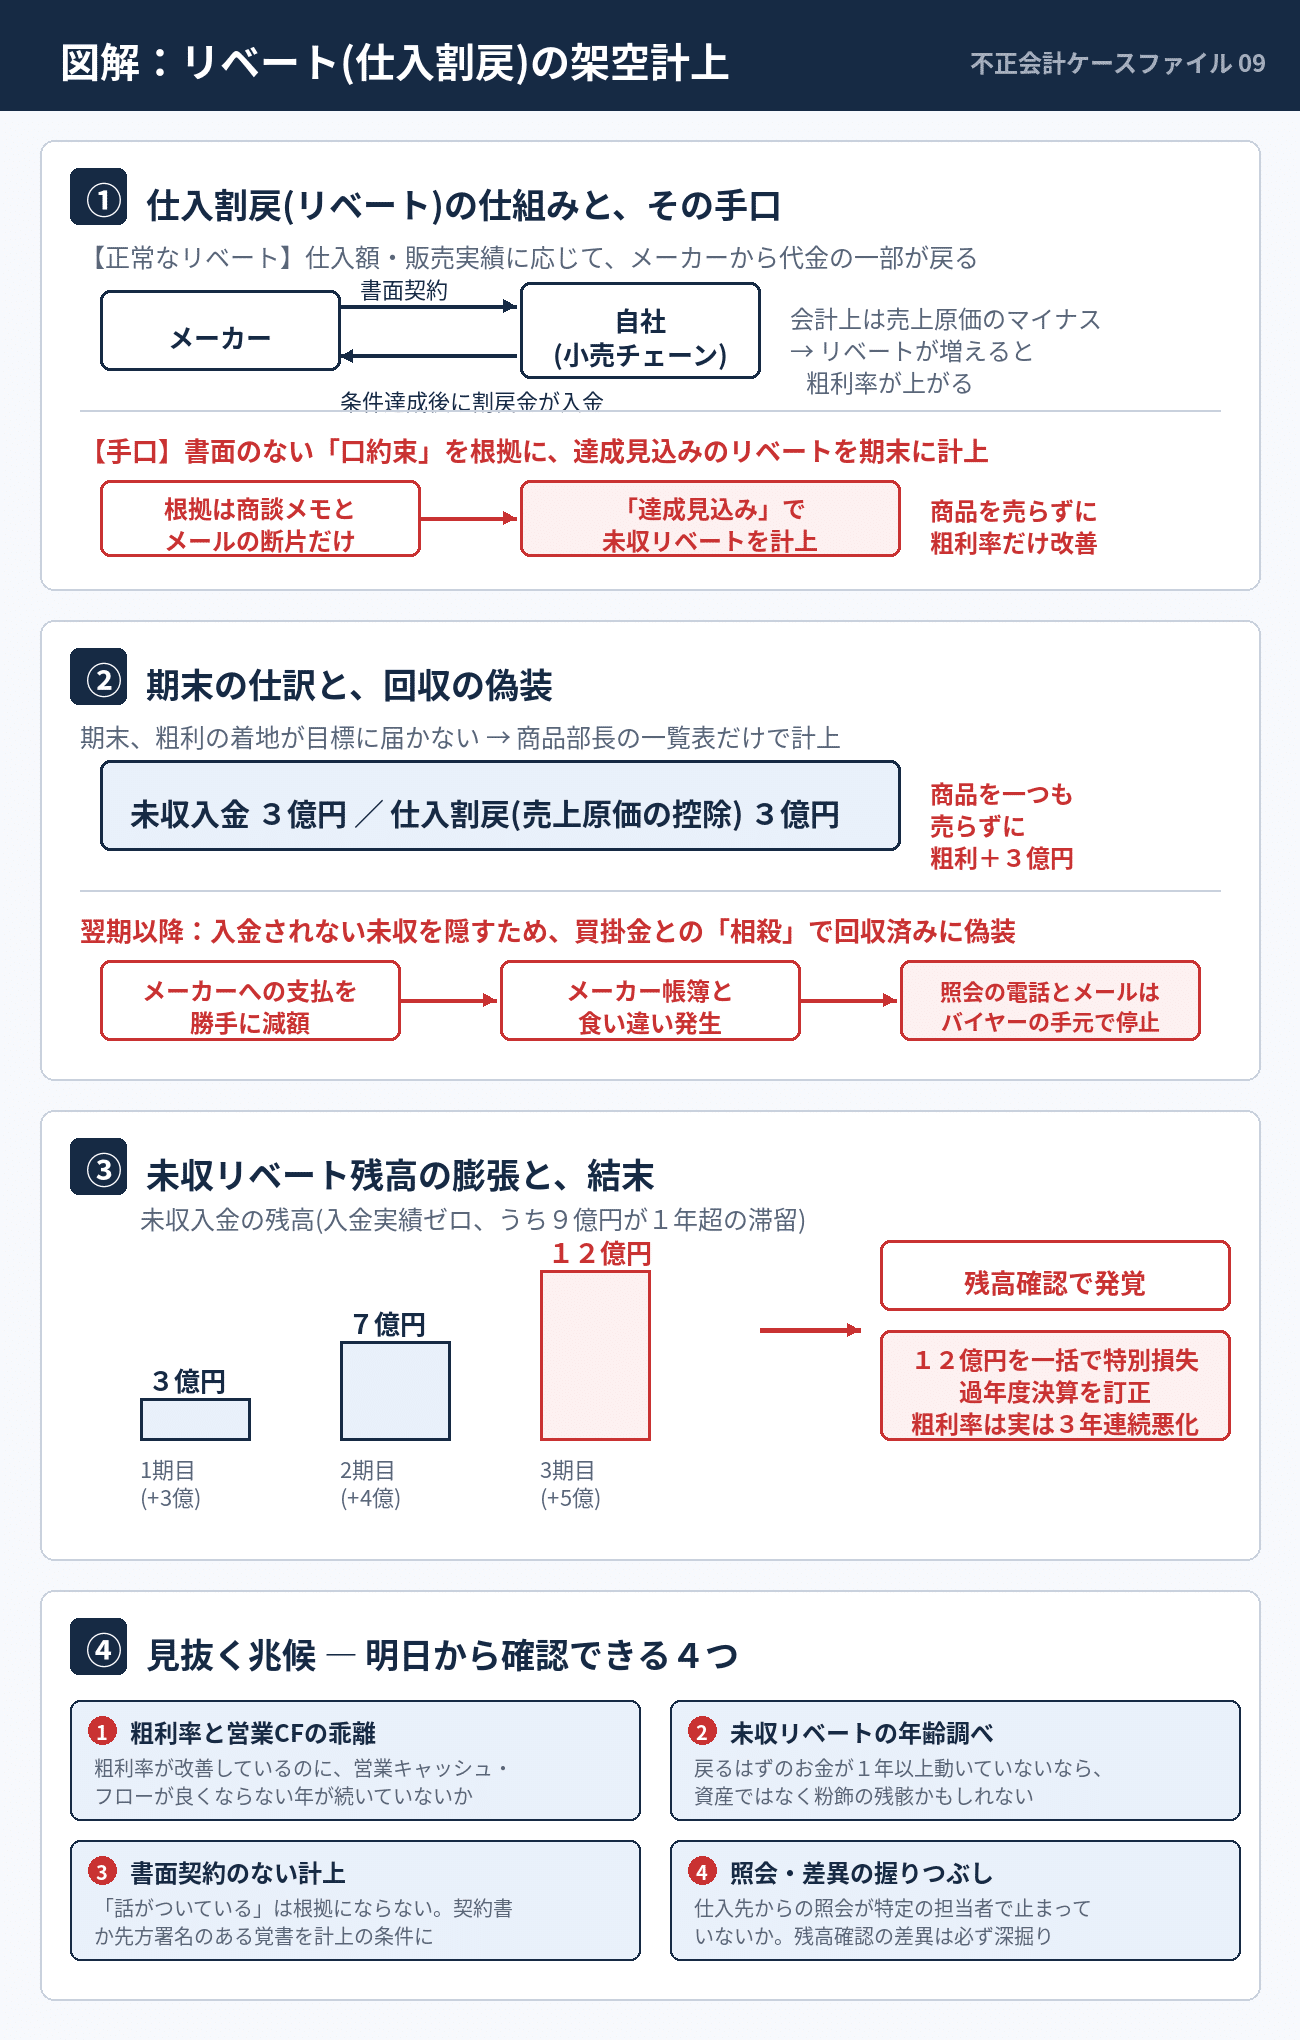
小売業には、リベートと呼ばれる商慣行がある。仕入割戻、つまり仕入額や販売実績に応じてメーカーから後日戻ってくる代金の一部のことだ。会計上は売上原価のマイナスとして処理されるので、リベートが増えれば、商品を一つも余計に売らなくても粗利率は改善する。そしてこの業界のリベート交渉は、昔からバイヤーとメーカー営業の「口約束」で動く場面も多い。
期末が近づき、粗利の着地見込みが目標に三億円届かない。商品部長は主要メーカー数社との「達成見込み」のリベートを一覧にまとめ、経理に計上を依頼した。仕訳はこうだ。
未収入金 三億円 / 仕入割戻(売上原価の控除) 三億円
根拠は、バイヤーが商談メモに残した口頭合意と、メーカー担当者とのメールの断片だけ。それでも粗利率は帳簿の上で二八%に届き、経営会議は終わった。
問題は翌期である。口約束のリベートは、当然ながら満額では入金されない。前期の未収を抱えたまま、今期も目標には届かない。埋めるための計上額は四億円に増えた。三年目は五億円。未収入金の残高は十二億円まで膨らんだ。一部は、メーカーへの買掛金と相殺する形で「回収済み」に見せかけた。支払うべき代金を勝手に減らされたメーカー側からは当然、照会が来る。その電話とメールは、すべてバイヤーの手元で止まっていた。
綻びは、社外から先にやってきた。監査法人が仕入先五社に送った残高確認状のうち二社が、こう回答したのである。
「貴社に対する割戻の未払はありません」
同じ頃、社内でも違和感が重なっていた。経理課長が未収入金の年齢調べをすると、十二億円のうち九億円が一年超の滞留。そして人事異動で主力メーカー担当のバイヤーが交代すると、後任が青ざめた顔で報告に来た。引き継ぐべきリベート契約が、どこにも存在しなかったからだ。振り返れば、この会社の粗利率は三年連続で「改善」していたのに、営業キャッシュ・フローは一度も良くならなかった。
調査の結果、十二億円のほぼ全額が回収不能と判定され、一括で特別損失に計上された。過年度の決算は訂正され、粗利率は実のところ三年連続で悪化していたことが公表された。内部統制の穴は明確である。リベートの交渉も、計上根拠の作成も、メーカーからの照会対応も、すべて商品部の中で完結し、経理は商品部長の一覧表を追認するだけだった。書面契約のないリベートを計上してはならないというルールは、どこにもなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、書面のないリベートは計上させないこと。契約書か、最低でも先方の署名がある覚書。「話がついている」は会計の根拠にならない。
第二に、未収リベートの年齢調べを毎期行うこと。戻ってくるはずのお金が一年動いていないなら、それは資産ではなく粉飾の残骸かもしれない。
第三に、粗利率の改善は要因まで分解すること。売価が上がったのか、原価が下がったのか、それともリベートが増えただけなのか。営業キャッシュ・フローと並べれば、帳簿の中にしかない値引きは浮かび上がる。
売って稼いだ利益と、買って作った利益は、決算書の上では同じ顔をしている。あなたの会社の粗利率が改善した理由を、明日、一段深く聞いてみてほしい。
初出: note「不正会計ケース9 帳簿の中にしかない値引き」(2026.07.19)