
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第12回、「海外子会社の粉飾」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
深夜、本社経理部に一通の英文メールが届いた。差出人は、東南アジア子会社の現地スタッフ。短い本文に、こう書かれていた。
「この会社の売上の一部は、実在しないと思う。誰かこの国の言葉が読める人に、証憑を見てほしい」
経理課長は添付の請求書を開いた。現地語だった。読める者は、本社に一人もいなかった。
株式会社アサギリ製作所は、機械部品を製造する年商六百億円の東証上場メーカーである。十年前に設立した東南アジアの販売子会社は、連結売上の約七%にあたる四十億円を稼ぎ、成長率では全拠点の中で群を抜く「優等生」だった。率いるのは現地採用の社長。本社から駐在員は置かず、月次のレポーティングパッケージ、つまり連結決算用の数字の報告だけが海を渡ってきた。数字は毎月、きれいに目標を達成していた。本社の月次会議では、国内拠点が未達を詫びるたびに、この子会社の数字が模範として映し出された。達成し続けることが、いつしか誰も検証しない理由になっていた。
現地では、別のことが起きていた。市況の悪化で実際の販売は落ち込み、現地社長は本社の期待に応えるため、実在しない販売店への売上を計上し始めたのである。仕訳は単純だ。
売掛金 12億円 / 売上高 12億円(三年間の累計)
架空の売上は入金されないから、売掛金がたまり続ける。現地社長は本社への説明にこう答え続けた。
「この国では、回収サイトが長いのが商習慣です」
本社は、それ以上踏み込まなかった。証憑は現地語で、監査は現地の小さな会計事務所が担い、本社からの往査、つまり現地に赴いての監査は、渡航費削減を理由に三年間実施されていなかった。現地の監査を担う会計事務所は所員数名の規模で、本社の監査法人からの質問状への回答は遅く、監査調書が共有されたことは一度もない。距離と言葉と遠慮が、監視の空白を作っていた。
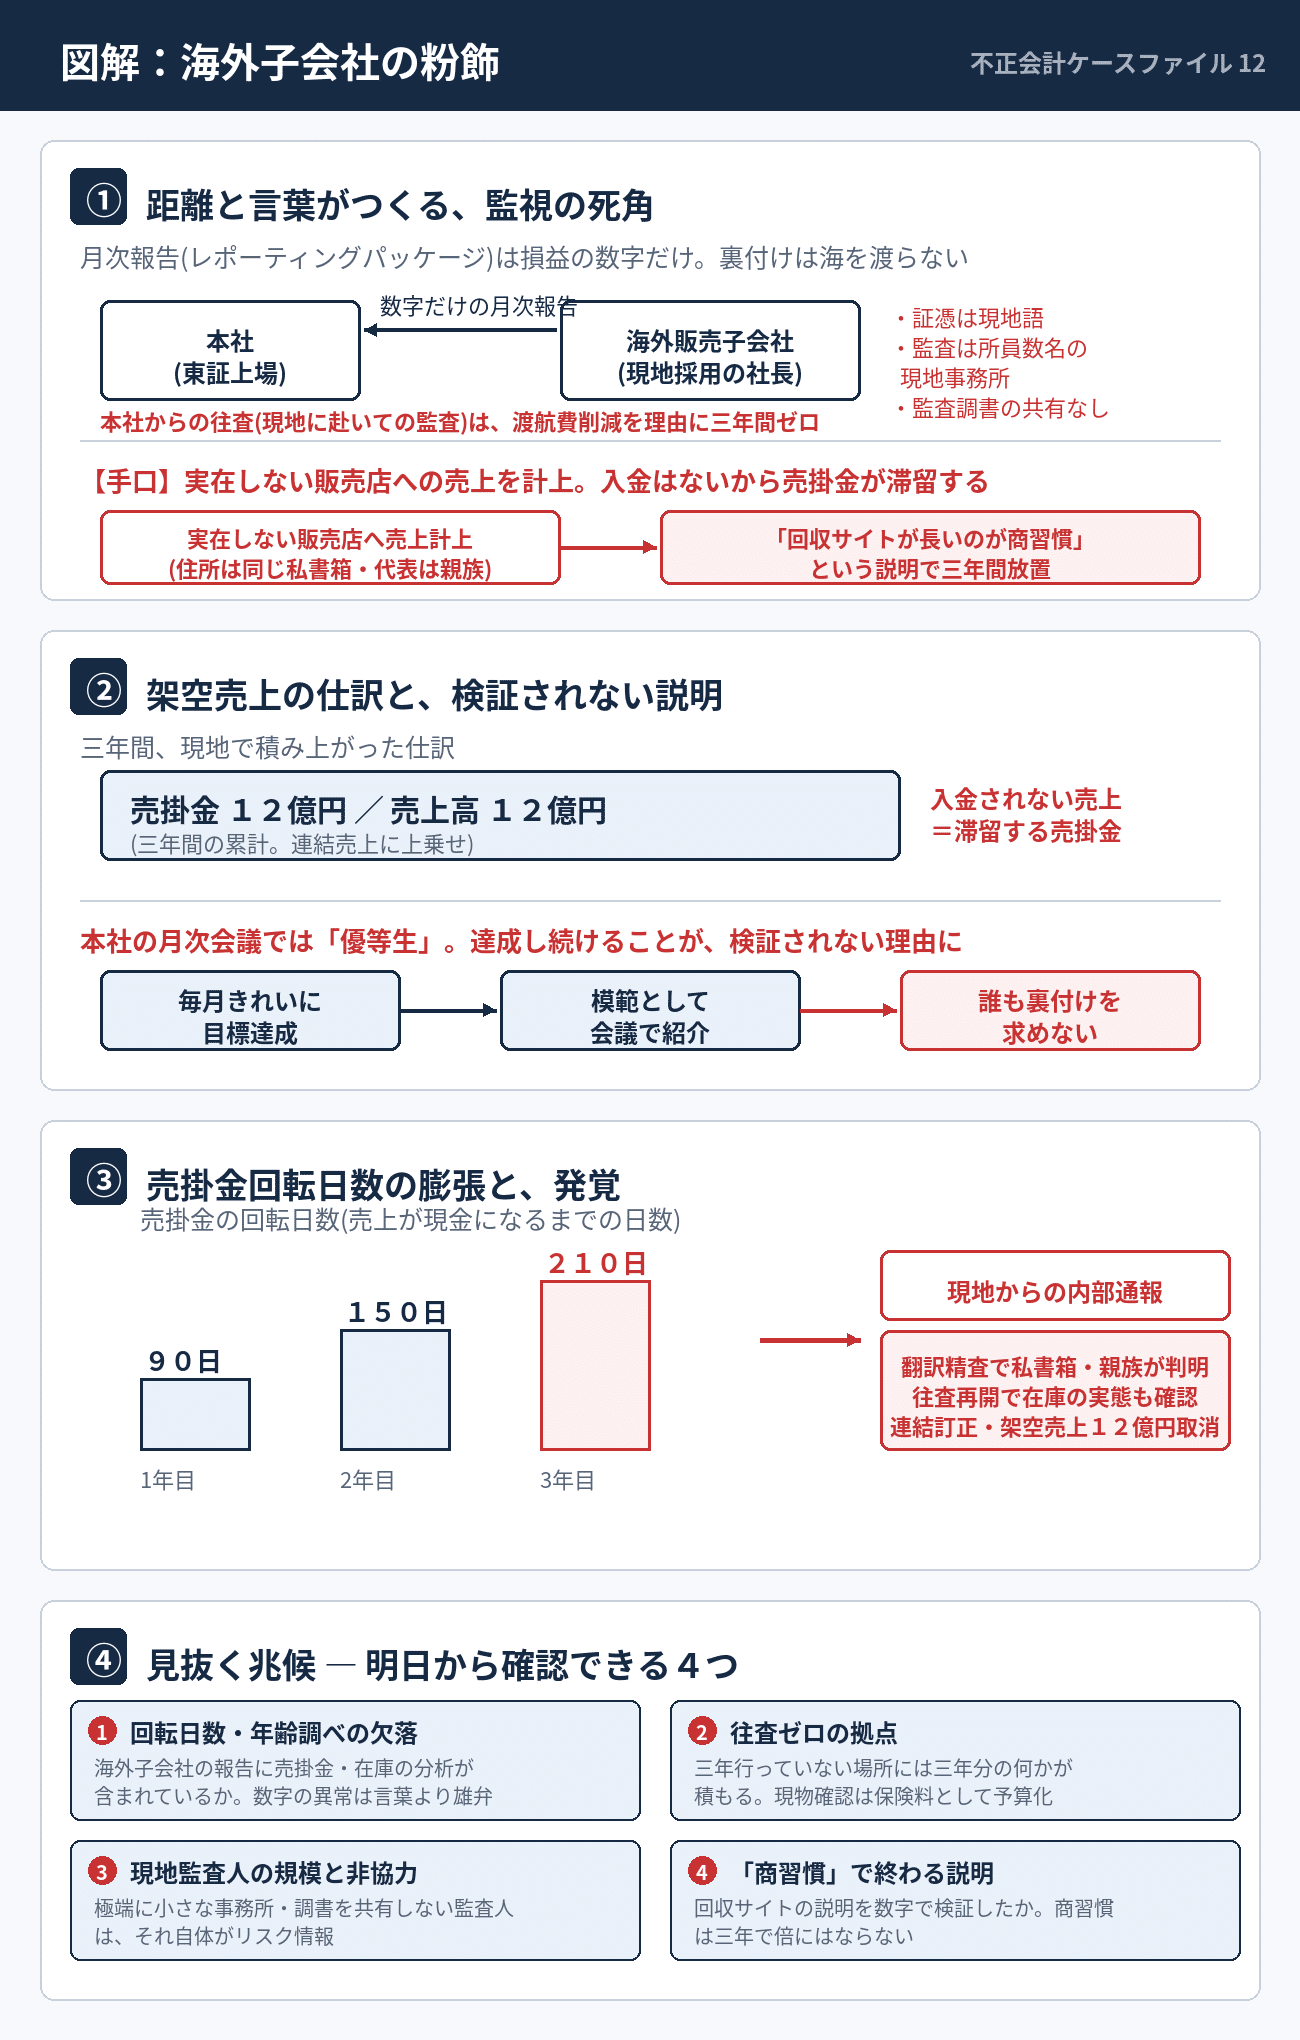
冒頭のメールを受けて、本社は初めて子会社の売掛金の年齢調べを取り寄せた。数字は雄弁だった。売掛金の回転日数、つまり売上が現金になるまでの日数は、三年で九十日から百五十日、そして二百十日まで延びていた。商習慣は、三年で倍以上も長くなったりしない。
翻訳者を入れて証憑を精査すると、大口販売店三社の住所は同じ私書箱で、代表者は現地社長の親族だった。出張を再開した経理課長が現地の倉庫に立つと、帳簿の上では月に何百個も出荷されているはずの製品棚の前で、現地スタッフが静かに首を振った。
連結決算は訂正され、三年分の架空売上十二億円が取り消された。現地社長は解任され、現地の法制度に基づく手続に移った。振り返れば、内部統制の穴は買収でも設立でもなく「運用」にあった。レポーティングパッケージは損益の数字だけで、売掛金の年齢調べも回転日数も含まれていなかった。現地社長の人事権と評価は実質的に本人任せで、後任もローテーションもない。そして内部通報窓口は日本語のみ。冒頭のメールは、窓口ではなく経理部の共用アドレスに、勇気だけを頼りに届いたものだった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、海外子会社の報告には損益だけでなく、売掛金・在庫の年齢調べと回転日数を必ず含めること。数字の異常は、言葉が読めなくても見える。
第二に、往査と現物確認を「コスト」ではなく「保険料」として予算化すること。三年行っていない場所には、三年分の何かが積もっている。
第三に、内部通報窓口を現地語と英語に対応させ、現地トップの人事権を本社が握ること。距離が生む聖域は、仕組みでしか壊せない。
海外子会社の不正は、手口そのものは国内と変わらない。変わるのは、見つかるまでの時間である。あなたの会社の海の向こうの数字を、最後に現地で確かめたのはいつだろうか。次回は、送金も帳簿も残高証明も一人が握っていた「一人経理」の話をお届けする。
初出: note「不正会計ケース12 誰も読めない請求書」(2026.07.22)