
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第24回、「固定資産の架空・過大計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「この設備、本当に据え付けたんですか。図面はあるのに、現物が見当たらない」
若い監査スタッフが、工場の一角を指してそう尋ねた。案内役の設備課長は、一瞬だけ言葉に詰まり、「試運転のために別棟に移してあります」と答えた。別棟に足を運ぶと、そこにも同じ答えが返ってきた。据え付けられているはずの三億円のラインは、どこにも見当たらなかった。
株式会社セキヤ産業は、樹脂加工を手がける年商三百億円のメーカーである。設備投資がかさむ装置産業では、貸借対照表に占める固定資産の割合が大きい。そして、資産が大きいほど、そこに嘘を紛れ込ませる余地も生まれる。セキヤ産業がやったのは、固定資産の「水増し」と「架空計上」だった。
手口は二段構えだった。ひとつは、水増し発注。実際には一億円の設備を、協力先と結託して三億円で発注したことにする。差額の二億円は、いったん協力先に渡り、迂回してセキヤ産業へ戻ってくる。帳簿には三億円の立派な資産が計上され、本来なら費用になるはずだった支出まで、資産の箱に紛れ込む。もうひとつは、そもそも存在しない設備を、書類だけで計上する完全な架空計上だった。
なぜ、資産を膨らませたいのか。固定資産は、購入した年に一括で費用になるわけではなく、耐用年数にわたって少しずつ償却される。つまり、費用を資産に変えれば、その期の損益への打撃を先送りできる。赤字になるはずの決算が、資産計上によって黒字の顔をする。膨らんだ資産は、将来の償却費として、ゆっくりと損益に戻ってくるだけだ。
「工場は稼働している。設備が一台くらい図面と違っても、誰も気づかない」
役員のひとりは、調査でそう漏らした。実際に工場は動いていた。本物の設備に紛れて、架空の一台や水増しの一台を混ぜても、遠目には区別がつかない。本物の中に、少しだけ嘘を混ぜる。だから見抜きにくい。
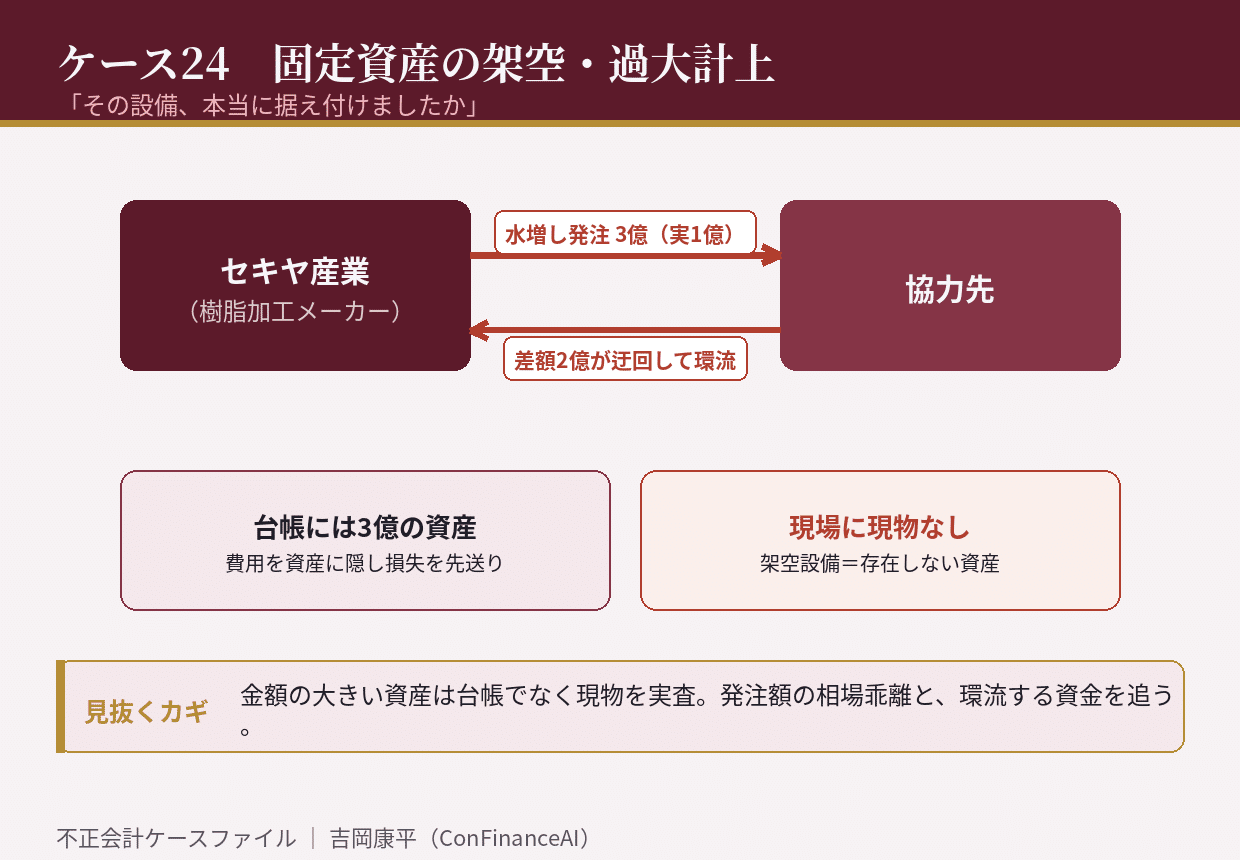
崩壊は、冒頭の「現物が見当たらない」という一点から広がった。監査法人は固定資産台帳に載る主要な設備について、一台ずつ現物を確認する実査に踏み切った。すると、台帳には載っているのに現場に存在しない設備、発注額が相場の何倍にも膨らんだ設備が、次々と浮かび上がった。図面と請求書は完璧に揃っていた。ただ、床の上に、モノがなかった。
調査で明らかになったのは、資金の環流だった。水増しした発注代金は、協力先を経由し、名目を変えてセキヤ産業へ戻っていた。紙の上の資産の裏には、行って戻ってくるだけのお金の流れがあった。固定資産台帳は分厚く、書類は整然としていた。だが、台帳に書かれた資産のいくつかは、この世に存在しなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、金額の大きい固定資産は、台帳の上だけでなく現物を実際に確認すること。書類の完璧さと、現物の存在は別問題である。
第二に、設備の発注額が相場から乖離していないか、相見積りや過去実績と照らすこと。水増し発注は、価格の不自然さに表れる。
第三に、支払った資金がどこへ流れ、戻っていないかを追うこと。架空・水増しの資産の裏には、たいてい環流する資金がある。
固定資産の架空計上は、費用を資産という部屋に隠し、損失を将来へ先送りする行為だ。台帳がどれだけ分厚くても、そこに書かれた設備が現場に無ければ、それはただの数字である。あなたの会社の貸借対照表に並ぶ資産は、床の上に、本当に存在しているだろうか。
初出: note「不正会計ケース24 「その設備、本当に据え付けましたか」」(2026.08.03)