
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第15回、「デリバティブ損失隠し」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
監査法人の若手スタッフが、銀行から直接届いた残高確認状の回答を見て手を止めた。会社から受け取っていた資料と、デリバティブ取引の明細の件数が合わない。会社資料には載っていない通貨オプションの契約が、回答には十一本も並んでいる。評価損の欄の数字を合計し、スタッフは席を立った。
「先輩、この会社、時価がマイナス十四億あります。決算書に載っているのは二億だけです」
株式会社ナナカマド商事は、食品原料の輸入を主力とする年商百五十億円の商社である。仕入の大半がドル建てのため、為替が動けば利益が消える。円安局面で為替予約、つまり将来の交換レートをあらかじめ固定する契約を使い始めたのは、教科書どおりのリスク管理だった。担当は財務部長。社内で為替と金融商品を語れる人間は、実質的にこの一人だけだった。
転機は、予約したレートと逆方向に相場が動いた年である。ヘッジのための契約に評価損が出た。本業で吸収できる額だったが、財務部長はそれを損失と認めたくなかった。取り返すために、実需を超える金額の通貨オプションを組んだ。ヘッジ、つまり本業の損失を打ち消すための取引が、この瞬間から利益を狙う賭けに変わった。
賭けは裏目に出続けた。含み損は三億円になり、八億円になった。財務部長はそれを隠すために、二つのことをした。一つは、期末が近づくと損の出ている契約をいったん解約し、より不利な条件の新しい契約に「乗り換え」て、損失の確定を翌期に先送りすること。もう一つは、銀行から経理部宛てに届く時価報告書を自分経由の送付に変えさせ、都合の悪い契約を抜いた一覧を作り直すことだった。決算書に載る評価損は、常に「本業のヘッジの範囲内」に整えられた。
経理部が信じていた時価の一覧は、銀行の報告書ではなく、財務部長のパソコンから印刷された紙だった。
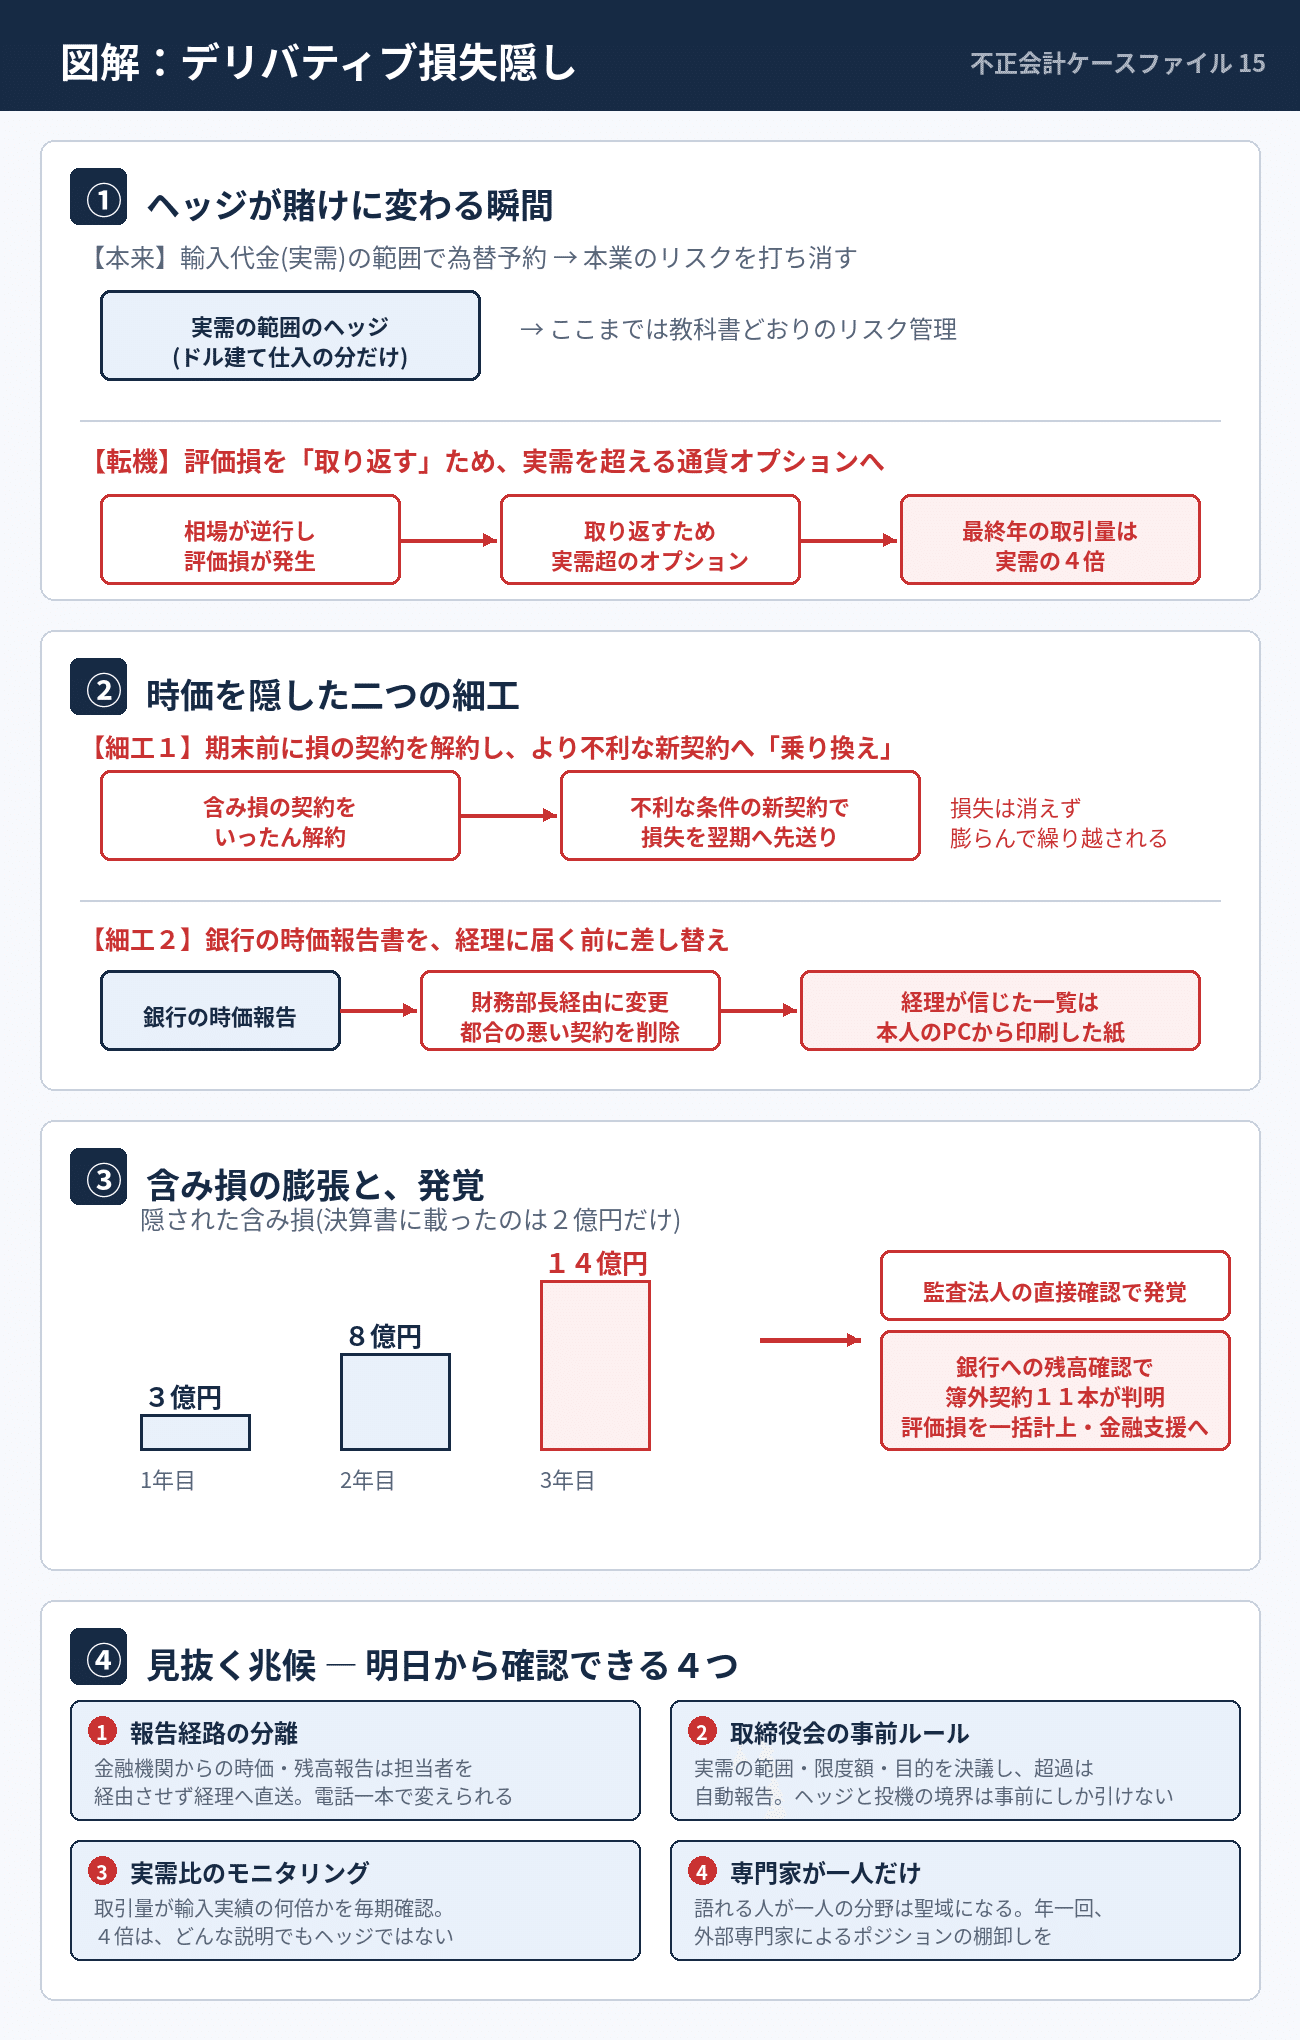
隠蔽の壁は、監査の基本手続であっさり崩れた。冒頭の残高確認、つまり監査法人が会社を経由せず金融機関に直接照会する手続である。会社が「すべての取引」として提出した一覧と、銀行の回答は突き合わせれば一目で食い違った。含み損の総額は十四億円。経常利益の三年分に相当した。
調査で判明した取引の記録は、賭けが賭けを呼ぶ古典的な軌跡を描いていた。損失を取り返すための契約は回を追うごとに大きくなり、最後の一年の取引量は、実需の四倍に達していた。
会社は評価損を一括計上して債務超過すれすれまで自己資本を減らし、金融機関の支援を仰いだ。内部統制の穴は明確である。デリバティブの契約権限と時価の報告経路が、同じ一人に集中していた。取締役会は「為替は財務部長に任せている」で通し、ポジションの限度額も、契約目的の縛りも、決議されたことがなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、金融機関からの時価報告・残高報告は、取引担当者を経由させず経理部門に直送させること。報告経路の分離は、今日、銀行に一本電話すれば済む。
第二に、デリバティブは「実需の範囲」「限度額」「目的」を取締役会で決議し、超過を自動的に報告させること。ヘッジと投機の境界は、事前のルールでしか引けない。
第三に、「その分野を語れる人が社内に一人しかいない」状態を放置しないこと。専門性の独占は、聖域の始まりである。せめて年に一度、外部の専門家にポジションの棚卸しをさせたい。
デリバティブの損失隠しは、動機の点で他の手口と少し違う。始まりは会社のためのヘッジであり、犯人はたいてい、社内で最も金融に詳しい忠実な社員である。だからこそ、任せきりが最も危ない。あなたの会社の為替契約の時価を、担当者以外の誰が今日答えられるだろうか。
初出: note「不正会計ケース15 財務部長だけが知っていた時価」(2026.07.25)