
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第19回、「繰延税金資産の水増し」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「その黒字は、いつ来るんですか」
監査法人の担当者が、事業計画の一点を指した。会議室の空気が固まる。財務部長は「来期から市況が回復します」と答えた。担当者は静かに、去年のファイルをテーブルに置いた。そこにも、同じ文字で「来期から回復」と書いてあった。一昨年のファイルにも。
株式会社北陸マテリアルは、素材加工を手がける創業六十年の老舗である。だが主力事業の不振が続き、もう五期にわたって赤字を垂れ流していた。本来なら、その苦境は決算書に色濃く出るはずだった。ところが同社の純資産は、赤字の割に不思議と目減りしない。赤字を吸収する何かが、貸借対照表のどこかで働いている。その何かが、「繰延税金資産」だった。
少し込み入った項目なので、噛みくだいて説明したい。会計上の利益と、税務上の所得は計算のルールが少し違う。大きな赤字(税務上の欠損金)を出した年、その赤字は将来の黒字と相殺して、将来の税金を減らせる。この「将来、税金が安くなる権利」を資産として今の貸借対照表に立てたものが、繰延税金資産だ。資産を計上すると同時に利益が押し上げられ、赤字の年でも純資産の目減りを食い止められる。
ただし、絶対の前提がある。「将来、その権利を使えるだけの黒字が本当に出るのか」。将来も赤字が続けば、相殺する黒字がなく、節税の権利は絵に描いた餅になる。だから、将来の黒字が見込めない会社は、繰延税金資産を計上してはいけない。回収できる見込みの分しか、資産にできない。この「回収可能性」の判断が、すべての急所である。
「計画を強気にしておけば、資産は落とさずに済む。落とせば、一気に債務超過が見えてくる」
役員会で、財務部長はそう説明したという。北陸マテリアルは、過去がすべて赤字なのに、計画の中だけで数年後に力強い黒字が立ち上がっていた。しかもその根拠は「新規事業が軌道に乗る」「市況が回復する」といった、裏付けの乏しい期待ばかり。赤字の実績と、黒字の計画。その断層に、橋は一本も架かっていなかった。実態のない未来の黒字を担保に、実態のある資産を積み続けていたのである。
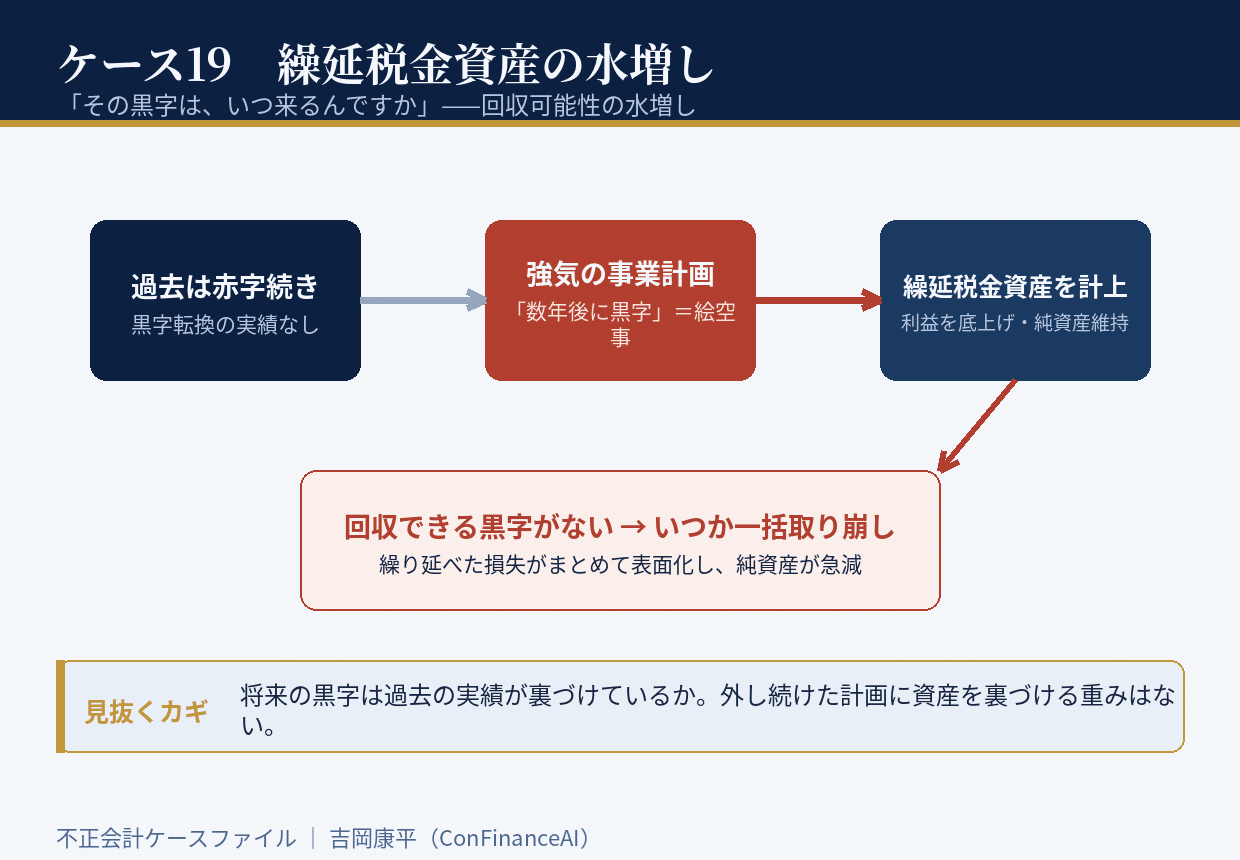
崩壊は、監査法人が「過去の計画達成率」を並べたことで一気に来た。この五年、黒字転換を約束した計画は、ことごとく外れていた。的中率は、見るに堪えない水準だった。これだけ計画を外し続けてきた会社の「来期は黒字」という言葉に、資産を裏づけるだけの重みはない――そう判断され、積み上がった繰延税金資産の大半は、回収不能として取り崩された。
繰り延べていた損失は、取り崩しの瞬間にまとめて損益へ流れ込んだ。赤字の実態が、遅れて、しかし一度に表面化する。純資産は大きく削られ、隠されていた財務の脆さが白日の下にさらされた。私が拠り所にしたのは、経営者が語る未来ではなく、動かしようのない過去の実績だった。将来の黒字はいくらでも美しく語れる。だが、過去の損益は書き換えられない。
この事件が経営者と管理部門に残す視点は三つある。
第一に、繰延税金資産の回収可能性を、過去の実績で裏づけること。赤字が続く会社の「将来は黒字」は、予測ではなく願望であることが多い。
第二に、減損テストと同じく、事業計画の達成率を翌期に検証すること。外し続けた計画に、資産を支える力はない。
第三に、目に見えない資産――繰延税金資産やのれん――にこそ、最も厳しい視線を向けること。実体がないぶん、水増しは見つかりにくく、膨らみやすい。
繰延税金資産の怖さは、その項目の分かりにくさそのものにある。売掛金や在庫なら現場で実在を確かめられるが、これは目にも手にも触れられない。「将来の黒字」という約束の上にだけ立っている。未来はいくらでも語れるが、過去は嘘をつけない。あなたの会社の貸借対照表に眠る「見えない資産」は、どの年の実績が裏づけているだろうか。
初出: note「不正会計ケース19 「その黒字は、いつ来るんですか」」(2026.07.29)