
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第28回、「連結範囲の恣意的操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「あの子会社は、今期から連結に入れなくていい。出資比率を少し下げておいたから」
決算方針を詰める会議で、財務担当役員は事もなげにそう告げた。対象は、巨額の赤字を垂れ流している問題児の子会社だった。数字が悪い会社を、グループの成績表からそっと外す。持株比率のわずかな調整で、赤字はグループの決算から見えなくなろうとしていた。
大都ホールディングスは、複数の事業会社を束ねる年商六百億円の持株会社である。連結決算とは、グループ全体を一つの会社とみなして業績をまとめたものだ。どこまでをグループ(連結範囲)に含めるか――この線の引き方が、今回の急所になる。
会計のルールでは、親会社が「実質的に支配している」会社は、原則としてすべて連結に取り込まなければならない。支配の判定は、単なる出資比率だけでなく、役員の派遣や資金の依存、意思決定への影響力など、実態で見る。都合の悪い会社を連結から外せば、その会社の赤字も負債も、グループの決算から消えてしまう。
大都ホールディングスがやったのは、この連結範囲の意図的な操作だった。大赤字の子会社について、出資比率を過半数のわずかに下、つまり連結の目安を外れる水準まで形式的に引き下げた。引き受けたのは、実質的に大都の影響下にある取引先である。比率は下がっても、役員も資金も、依然として大都が握っていた。形式は「関連会社」、実態は「子会社」。その隙間に、赤字を追い出した。
「数字が良い会社は連結に入れる。悪い会社は外す。それができれば、決算は自由自在だ」
調査に応じた元幹部は、そう吐き捨てた。稼ぐ子会社は取り込み、損する子会社は外す。連結範囲を都合よく出し入れすれば、グループの利益はいくらでも化粧できる。損失は消えたわけではない。ただ、投資家の見る連結決算の外へ、押し出されていた。
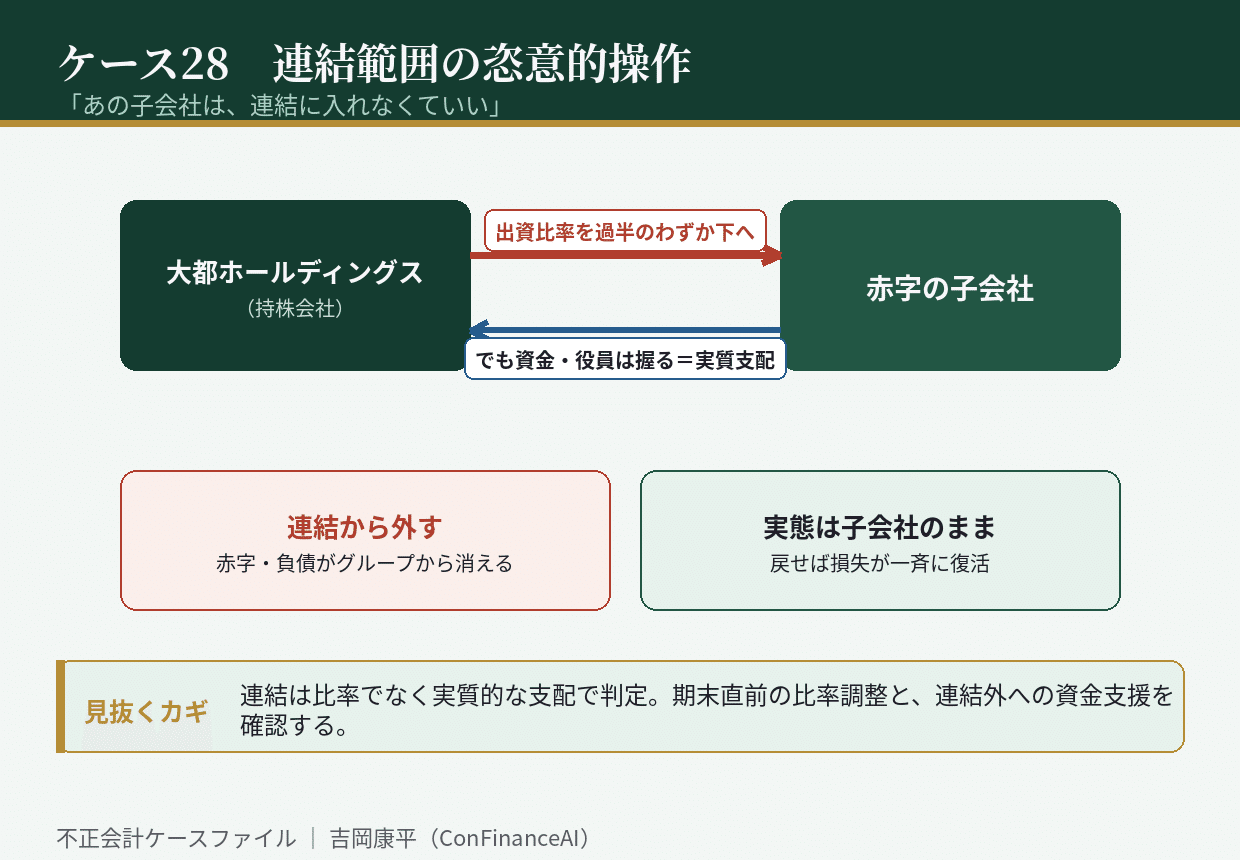
崩壊は、連結から外れた会社への「支援」が止まらなくなったことで表面化した。連結の外にあるはずの会社へ、大都から資金がとめどなく流れ込んでいた。監査法人は、その資金依存と役員派遣の実態に着目し、出資比率が下がっても支配は続いていると判断した。外していた会社を連結に戻すと、隠されていた赤字と負債が、グループの決算に一斉に舞い戻った。
調査で確定したのは、「支配は一度も手放していない」という事実である。出資比率という形式だけを操作し、実質的な支配――資金・人事・意思決定――は握ったままだった。連結から外すための比率調整も、その受け皿選びも、すべて大都が仕組んでいた。紙の上の比率と、現実の支配が、大きく食い違っていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、連結範囲は出資比率だけでなく、実質的な支配――役員派遣・資金依存・意思決定への影響――で判定すること。比率は入り口にすぎない。
第二に、決算期の直前に出資比率が微妙に調整された会社がないかを確かめること。連結を外す目的の比率操作は、この不自然なタイミングに表れる。
第三に、連結の外にある会社へ、多額の資金支援や役員派遣が続いていないかを見ること。実質的に支えている会社は、外にいても身内である。
連結範囲の操作は、グループという「自分の輪郭」を都合よく描き替える手口だ。稼ぐ会社は内に、損する会社は外に。だが、実質的に支配している以上、その損失はいつか自分の決算へ戻ってくる。あなたのグループの連結範囲は、形式ではなく実態で、正しく線が引かれているだろうか。
初出: note「不正会計ケース28 「あの子会社は、連結に入れなくていい」」(2026.08.07)