
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第5回、「費用の資産化」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「このソフトウェア仮勘定の九億円、去年の調書にも『来期に完成予定』と書いてありましたよね」
監査法人の若手会計士が固定資産台帳から顔を上げたのは、ミハラソフト株式会社の期末監査、三日目の午後だった。貸借対照表の無形固定資産の欄で、ソフトウェアが三年間、増え続けている。償却はゼロ。完成予定日は、今年もまた「来期」だった。
ミハラソフトは、中堅企業向けの業務パッケージソフトを開発・販売する会社である。社員百五十名、年商四十億円。三年前に上場し、成長ストーリーの柱に掲げたのが、AIを組み込んだ次世代パッケージ「アルカ」だった。ところが開発は難航する。エンジニアを増やすほど人件費が先行し、上場二年目にして営業利益は赤字目前まで沈んだ。
「上場して最初の中期計画で赤字は出せない。数字はなんとかできないか。」
取締役会のあと、創業社長がそう告げた相手は、経理畑一筋でこの会社に招かれた管理担当役員だった。
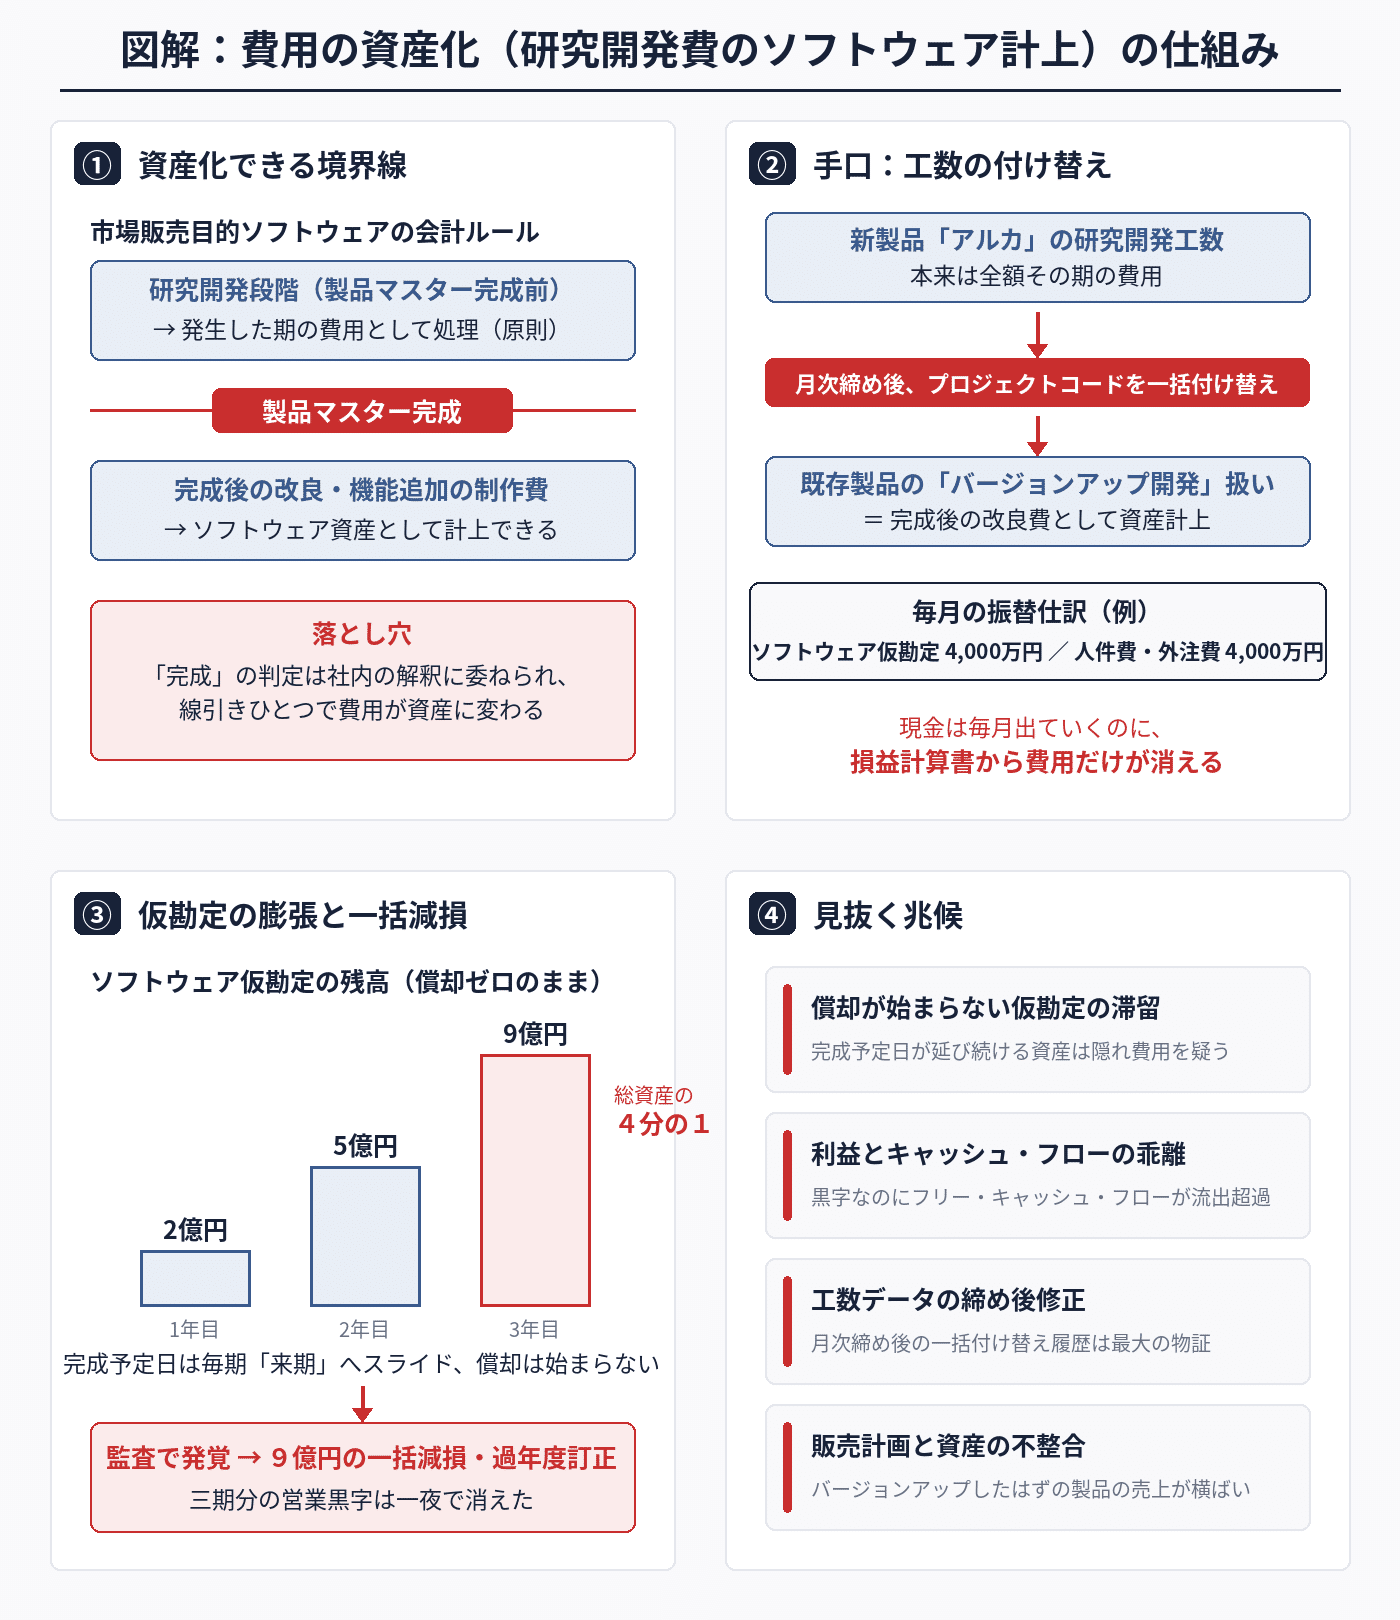
管理担当役員が目を付けたのは、費用の資産化と呼ばれる手口である。研究開発費は、発生した期の費用として処理するのが会計の原則だ。ただし市場で販売するソフトウェアだけは例外があり、「製品マスター」——販売する製品の原型——が完成した後の改良や機能追加の制作費は、資産として計上できる。費用になるか、資産になるかの分かれ目は、言葉の解釈ひとつで動く。
「アルカは、既存製品の"大型バージョンアップ"ということに整理する。製品マスターはとっくに完成している。そうだろう?」
実際のアルカはまだ研究段階で、本来なら全額をその期の費用にすべきものだった。しかし毎月、工数管理システムの締めが終わったあと、エンジニアたちの工数は既存主力製品の「バージョンアップ開発」のプロジェクトコードへ静かに付け替えられた。帳簿には「ソフトウェア仮勘定4,000万円/人件費・外注費4,000万円」といった振替仕訳が並ぶ。損益計算書上で費用が消えていく。
資産化した額は初年度二億円、翌年三億円、三年目は四億円。ソフトウェア仮勘定の残高は九億円と、総資産の四分の一に達した。完成しない限り、償却(資産を毎期の費用に配分していく手続き)は始まらない。だから完成予定日は毎期、「来期」へと書き換えられた。三期連続の営業黒字の正体は、資産の皮をかぶった開発費だった。
綻びは、今回も複数の方向から同時にやってきた。まず現場である。往査の合間、廊下で雑談していたエンジニアが漏らした。
「バージョンアップ、ですか? あのモジュール、もう一年近く誰も触ってませんけど」
次に数字。若手会計士が仮勘定の滞留分析をすると、資産は三年間償却ゼロのまま積み上がる一方で、バージョンアップされたはずの既存製品の売上は横ばいだった。資産の回収可能性を裏付ける販売計画は、毎年つくり直されては未達に終わっている。
決め手はログである。工数管理システムの修正履歴に、月次締めのあと管理部門のIDで一括修正された記録がそのまま残っていた。九億円の一括減損と過年度決算の訂正。三年かけて積んだ黒字は、一枚の開示で消えた。
内部統制の穴は明確だった。「製品マスター完成」の判定基準が文書化されず、管理担当役員の判断ひとつで決まっていたこと。工数データの締め後修正に、承認手続も履歴のレビューもなかったこと。そして経理は開発ロードマップを見ず、開発部門は自分たちの工数がどう会計処理されているかを知らされていなかったことである。
この事件が経営者と管理部門に残す視点は三つある。
第一に、ソフトウェア仮勘定の「滞留」を毎期見ること。完成予定日が延び続け、償却がいつまでも始まらない資産は、費用の隠し場所になっていないかを疑う。
第二に、資産計上の根拠を元データで裏取りすること。工数の付け替え履歴、開発ロードマップとの突合、販売計画の達成状況。「完成」の定義は文書で定め、開発・経理・監査の三者で共有する。
第三に、利益とフリー・キャッシュ・フローの乖離を見ること。費用の資産化は利益をつくれるが、現金まではつくれない。
資産化された費用は、消えたのではない。決算書の別のページで、静かに膨らみながら待っているだけだ。あなたの会社の貸借対照表に、何年も完成しないソフトウェアが眠っていないか。今日、固定資産台帳を開いてみてほしい。
初出: note「不正会計ケース5 完成しないソフトウェア」(2026.07.15)