
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第40回、「偶発債務・訴訟損失の不開示」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「まだ判決は出ていませんから、開示する必要はありません」
監査法人からの質問に、法務担当役員は落ち着いてそう答えた。だが同じ頃、顧問弁護士は社長宛ての意見書にこう書いていた。「当社敗訴の可能性が高く、賠償額は数十億円に及ぶ見込み」。会社の中に、二つの現実があった。ひとつは弁護士が見ている現実、もうひとつは決算書に書かれた現実である。
株式会社アカネ化成は、工業用薬品を製造する年商二百八十億円のメーカーである。数年前に納品した製品の欠陥をめぐり、複数の取引先から損害賠償を求められていた。訴訟は水面下で進み、規模は次第に膨らんでいた。今回のテーマは、まだ確定していない損失を、どこまで決算に映すか――偶発債務の扱いである。
会計のルールでは、まだ確定していない債務であっても、それが発生する可能性が高く、金額を合理的に見積もれるなら、引当金として費用と負債を計上しなければならない。発生の可能性がそこまで高くない場合でも、重要なものは注記で開示する必要がある。判決が出ていないから何も書かなくていい――という理屈は、通らない。
アカネ化成は、この二段構えのどちらも実行しなかった。引当金も計上せず、注記にも書かなかった。理由として社内で語られていたのが、冒頭の「まだ判決が出ていない」という一言だった。だが、社内には敗訴の可能性が高いとする弁護士の意見書があり、和解に向けた金額の交渉すら始まっていた。
「引当金を積めば、その時点で負けを認めたと受け取られる。相手を利するだけだ」
役員はそう主張していた。この言い分には、一片の説得力がないわけではない。訴訟の相手に手の内を明かしたくないという事情は、確かにある。だが、それは投資家に対して重大なリスクを隠していい理由にはならない。開示の方法には工夫の余地があっても、存在そのものを伏せることは許されない。
さらに、この会社は取引先への債務保証も抱えていた。保証先の経営が悪化し、肩代わりの現実味が高まっていたのに、その事実も注記に現れていなかった。表に出ていない義務が、決算書の外側に静かに積み上がっていた。
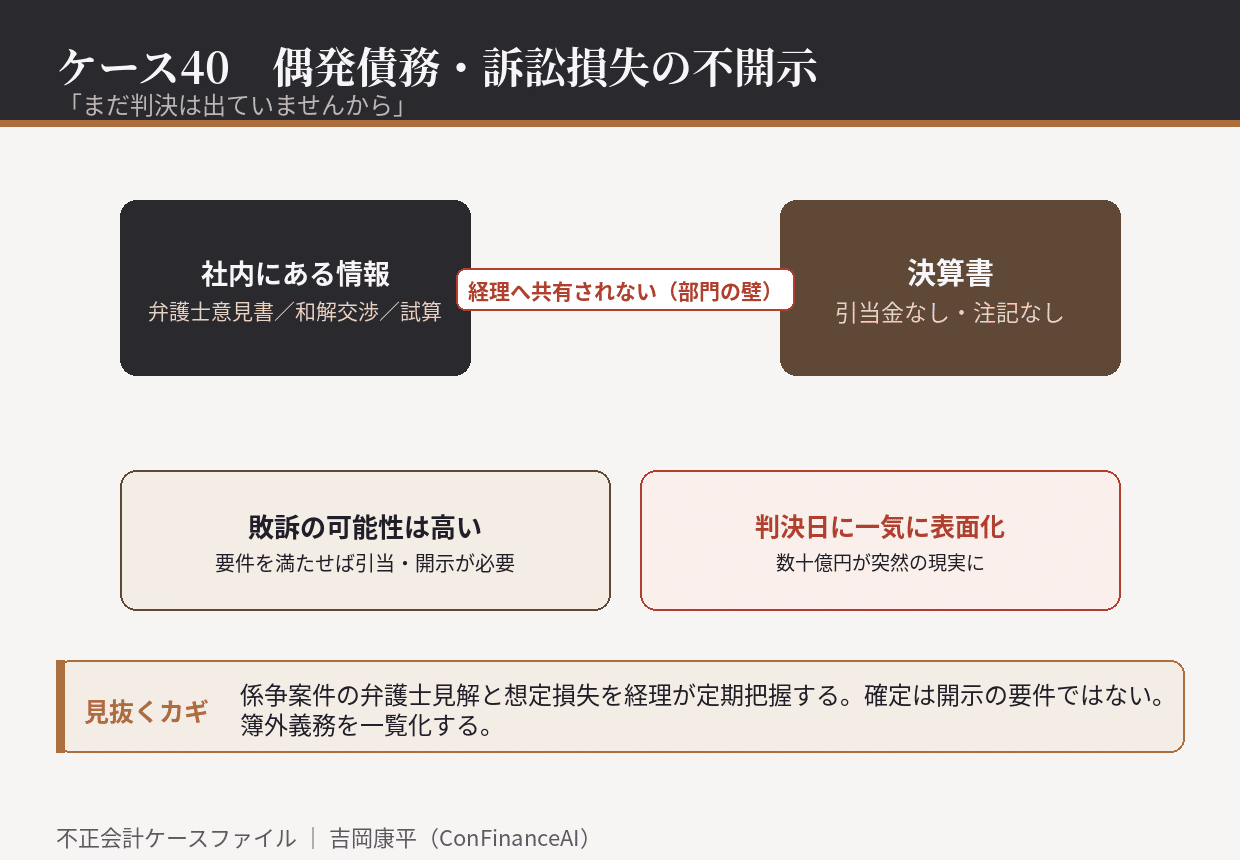
崩壊は、判決の日に一気に来た。会社に多額の賠償を命じる判決が出て、その事実が初めて世に知られた。決算書にはひとことも書かれていなかった損失が、突然、数十億円の現実として現れたのである。投資家が問題にしたのは、敗訴そのものより「なぜ何年も知らされなかったのか」だった。ほぼ同じ時期に、保証していた取引先も行き詰まり、肩代わりの負担が追い打ちをかけた。
調査で明らかになったのは、社内に十分な情報があったという事実だった。弁護士の意見書、和解交渉の記録、想定される賠償額の試算。判断に必要な材料はすべて揃っていた。にもかかわらず、それらは法務部門の中に留められ、決算を作る経理部門に共有されていなかった。情報が部門の壁で止まっていたことが、不開示の温床になっていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、係争中の案件について、弁護士の見解と想定される損失額を、経理部門が定期的に把握する仕組みを作ること。法務の中だけに情報が留まる状態が、最も危うい。
第二に、「判決が出ていない」ことを不開示の理由にしないこと。発生の可能性と見積りの可否で判断するのがルールであり、確定は要件ではない。
第三に、債務保証や係争中の案件など、貸借対照表に載らない義務を一覧化して管理すること。本表に現れない義務ほど、抜け落ちやすい。
偶発債務の不開示は、数字を書き換える不正ではない。書くべきことを書かない、という不作為の不正だ。だからこそ発覚しにくく、露見したときの衝撃は大きい。決算書に書かれていないことは、存在しないことを意味しない。あなたの会社の決算書の外側に、まだ誰にも知らされていない義務は、眠っていないだろうか。
初出: note「不正会計ケース40 「まだ判決は出ていませんから」」(2026.08.19)