
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第16回、「有償支給取引」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「これ、先月うちがそちらに納めた鋼材ですよね」
若い購買担当が、パレットに貼られた送り状を指でなぞった。宛先は自社、タカラ精工。日付は一か月前。加工されて製品になっているはずの鋼材が、加工されないまま、送り主のもとへ帰ってきていた。倉庫のいちばん奥、光の当たらない場所に、ひっそりと。彼はまだ、それが何を意味するのか知らない。
株式会社タカラ精工は、自動車の駆動部品を手がける年商二百億円の中堅メーカーである。堅実が服を着て歩いているような会社だった。ところが、ある年から利益率だけが同業を一段上回り始めた。現場は相変わらず泥くさいのに、決算書だけが妙に涼しい顔をしている。その違和感の正体が、「有償支給」だった。
有償支給そのものは、まっとうな取引だ。メーカーが自社で仕入れた材料を、加工を任せる下請けにいったん売る。下請けはそれを加工し、完成品をメーカーが買い戻す。無償で渡すのではなく代金をやり取りするから、有償支給と呼ぶ。品質や在庫の管理上、製造業ではありふれた仕組みである。問題は、その値付けと、買い戻しの約束のほうにあった。
タカラ精工では、期末が近づくと決まって、生産管理部長のもとに役員から短い電話が入った。
「原価に、少しだけ足しておいてくれ」
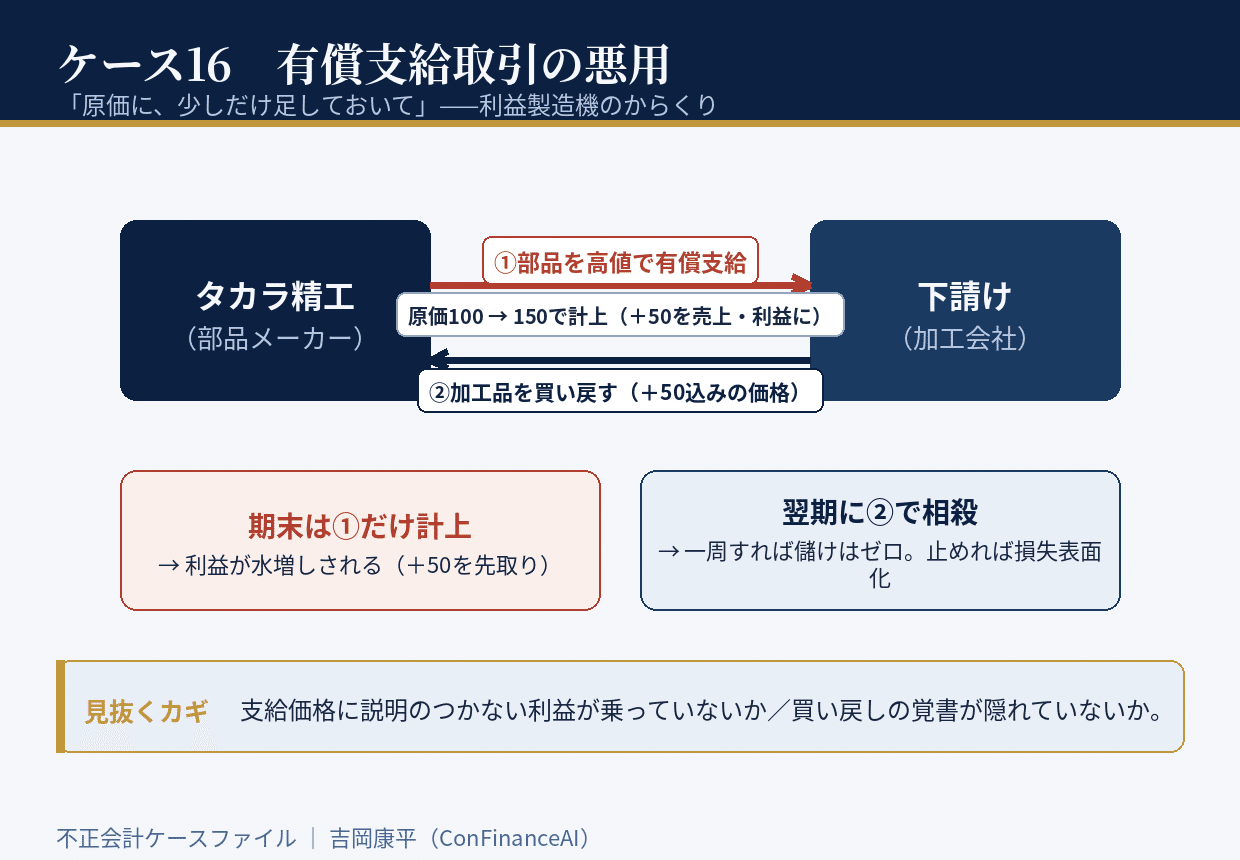
原価百円の部品を、百五十円で下請けに支給する。支給したその瞬間、差額の五十円が売上・利益として立つ。数字の上では、部品を出荷するたびに儲けが生まれた。だが、その部品は必ず買い戻す約束で、買い戻し価格には上乗せした五十円がそっくり乗っている。一周すれば利益は消える。左手から右手へ渡し、右手から左手へ帰ってくるだけ。儲けは、はじめから存在しなかった。
からくりの肝は「タイミング」にある。利益が立つ「行き」は期末に計上し、相殺される「帰り」は翌期に回す。期末という一瞬だけを切り取れば、会社は輝いて見えた。翌期の頭に相殺で沈む分は、次の期末にもっと大量の部品を押し込んで穴を埋める。下請けの倉庫には、加工の当てもない鋼材が積み上がっていった。回り始めた輪は、止めれば損失が噴き出す。だから、止められない。
崩壊は、下請けの側から始まった。押し込まれ続けた一社が資金繰りに行き詰まり、「もう受けられません」と悲鳴を上げたのだ。連鎖するように、他の下請けも加工されない鋼材を送り返してきた。冒頭のパレットは、その最初の一枚だった。帳簿の上では「売れている」部品が、現物として自社の倉庫に戻ってくる。物と伝票が、静かに矛盾した。新任の経理担当役員が売掛金の回転期間の異常な長期化に気づいたのも、ちょうどこの頃である。
後の調査で出てきたのは、表の売買契約書とは別に交わされた、一枚の覚書だった。そこには買い戻しの価格と時期が、あらかじめ取り決めてあった。買い戻しが最初から約束されているなら、リスクも所有も実質的に売り手に残ったままで、それは「売却」ではない。ならば、支給時に立てた利益は、そもそも認められない。社内には、通常の価格表と、期末用の「上乗せした価格表」が二種類存在していた。数字が二種類ある会社では、都合のいいほうが必ず表に出る。
この事件が経営者と管理部門に残す視点は三つある。
第一に、有償支給の支給価格に、合理的な説明のつかない利益が乗っていないかを確かめること。原価と支給額の差は、正当なコストで説明できなければならない。
第二に、買い戻しの条件が別の書面に隠れていないかを疑うこと。売買契約書が綺麗でも、覚書一枚で「売却」は「往復運動」に変わる。
第三に、期末月だけ跳ね上がる支給高と、伸び続ける売掛金の回転期間を並べて見ること。この二つが揃ったら、利益は倉庫のどこかで眠っている。
有償支給の粉飾が厄介なのは、どこにも架空の相手が出てこないことだ。部品は本物、下請けも本物、代金のやり取りも本物。ただ、支給価格に嘘を一滴だけ混ぜ、買い戻しの約束を裏に隠す。すべてが本物に見えるから、監査でも見過ごされる。あなたの会社の売上のなかに、行って帰ってくるだけの部品は、混じっていないだろうか。
初出: note「不正会計ケース16 「原価に、少しだけ足しておいて」」(2026.07.26)