
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第44回、「変動対価の見積り操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「この追加請求は、通る前提で計上しておこう。交渉すれば、必ず認めさせられる」
期末の売上見込みを詰める会議で、事業部長はそう指示した。相手先はまだ一度も金額に同意していない。それどころか、書面では「増額には応じられない」と回答してきていた。それでも会社の帳簿には、その金額が売上として立った。交渉の見通しが、確定した収益にすり替わろうとしていた。
株式会社エイシン・エンジニアリングは、プラント設備の設計・施工を手がける年商二百四十億円の会社である。大型案件では、当初の契約後に仕様変更や追加作業が頻繁に発生する。その追加分をいくらで請求できるかは、交渉が決着するまで確定しない。今回のテーマは、この「まだ金額が決まっていない収益」――変動対価の見積りをめぐる操作である。
会計のルールでは、金額が確定していない対価も、一定の条件を満たせば売上に含めることができる。ただし、そこには重い制約がある。将来、その金額が大きく戻される(減額される)可能性が高いなら、その分は計上してはいけない、という考え方だ。交渉が難航している、相手が明確に拒否している、過去に同種の請求がほとんど認められていない――そうした状況で強気の見積りを立てるのは、収益の先取りにほかならない。
エイシン・エンジニアリングは、この制約を無視した。顧客が明確に拒否している追加請求まで、満額が認められる前提で売上に計上した。契約上の根拠が曖昧なもの、そもそも書面での合意すらないものも、期末の数字合わせのために取り込まれた。しかも、過去に同種の追加請求がどれだけ認められてきたかという実績は、まったく参照されていなかった。
「交渉はこれからだ。だが、うちの言い分が正しい。だから売上に立てて何が悪い」
事業部長の言い分は、当事者としては一理あるように聞こえる。だが「自分たちが正しい」ことと「回収できる」ことは別だ。相手の合意がない収益は、まだ会社のものではない。
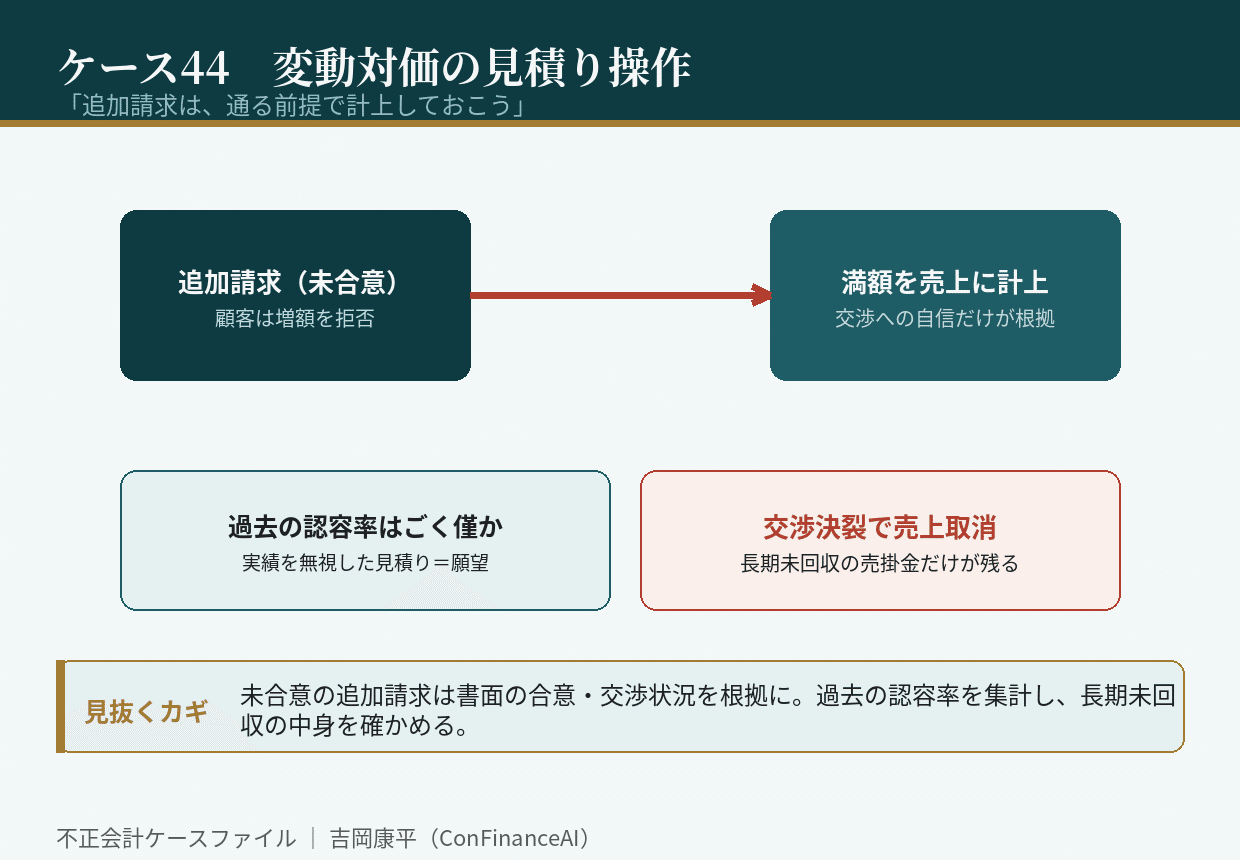
崩壊は、大型案件の交渉が決裂したときに訪れた。追加請求のほとんどが認められず、計上していた売上を取り消さざるを得なくなった。監査法人は他の案件についても、未合意の追加請求がどれだけ売上に含まれているかを洗い出した。金額は、一つの案件にとどまらなかった。売掛金として計上されながら、何年も回収されない残高が積み上がっていた。
調査で明らかになったのは、見積りの根拠が「交渉への自信」しかなかったことだ。過去の追加請求の認容率を集計すると、実際に満額が認められた案件はごくわずかだった。それでも、毎期の見積りは満額を前提に置かれていた。実績が示す現実と、帳簿に載る見込みが、正反対を向いていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、未合意の追加請求を売上に含めるなら、相手方の書面での合意や交渉の状況を根拠として残すこと。自社の主張だけでは根拠にならない。
第二に、過去の追加請求がどれだけ認められてきたかの実績(認容率)を集計し、見積りの土台にすること。実績を無視した見積りは、願望である。
第三に、長期間回収されない売掛金の中身を確かめること。合意のない請求は、いつまでも入金されないまま残高だけが残る。
変動対価の操作は、まだ確定していない未来の交渉結果を、今期の成績表に書き込む行為だ。自分たちの言い分が正しいと信じることと、それが収益になることは違う。あなたの会社の売上のなかに、相手がまだ「はい」と言っていない金額は、どれだけ含まれているだろうか。
初出: note「不正会計ケース44 「追加請求は、通る前提で計上しておこう」」(2026.08.23)