
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第1回、「循環取引」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「おかしいんです。売上はこんなに伸びているのに、なぜ借入を増やさないと月末が越えられないんでしょうか」
経理課長が資金繰り表を差し出したのは、株式会社ミナセ工業が三期連続の増収を発表した翌週のことだった。損益計算書は絶好調。しかし手元の現金は、増収のたびに薄くなっていく。利益が出ているのに、お金がない。この小さな違和感が、後に会社を揺るがす調査の入り口になる。
ミナセ工業は、地方都市に本社を置く産業機器・ITシステムの商社である。社員約三百名、年商二百億円。数年前に株式を上場し、市場に対して「五年で売上三百億円」という中期計画を掲げていた。ところが主力だった官公庁向け案件が予算縮小で先細り、計画二年目にして目標との乖離が見え始める。矢面に立たされたのが、営業本部長だった。役員会で数字を詰められ、部下の前では次のように言い続けてきた人物に、後戻りできない圧力がかかっていた。
「うちの部が会社を支えている」
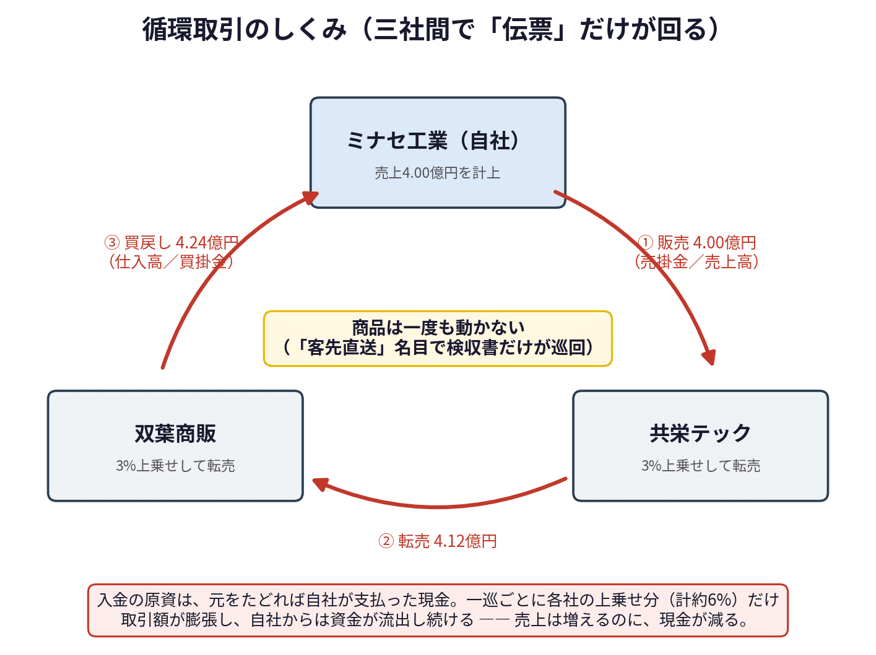
営業本部長が手を染めたのは、循環取引と呼ばれる手口である。循環取引とは、複数の会社が互いに商品を売買したことにして、実体のない売上を計上し合う仕組みをいう。営業本部長は旧知の取引先二社、共栄テックと双葉商販に声をかけ、三社の間でサーバー機器の売買契約を回し始めた。ミナセが共栄テックに四億円で販売し、共栄テックが双葉商販へ、双葉商販がミナセへと転売する。各社が三%ずつ利益を乗せるため、一周するたびに取引額は膨らんでいく。
帳簿の上では、ミナセに「売掛金四億円/売上高四億円」が立ち、数か月後に「仕入高/買掛金」で同じ商品を買い戻す。売上も利益も計上されるが、実際には商品は一度も動いていない。三社とも「客先直送」という名目で、倉庫を経由させず、検収書という書類のサインだけが三社を巡回していた。そして共栄テックからの入金の原資は、元をたどればミナセ自身が双葉商販に支払ったお金である。つまり自分の現金で自分の売上を買っているに等しく、三%の上乗せ分だけ、回すたびに資金が流出していく。三年目には、この架空の商流が年商の二割近くを占めるまでに膨張していた。
綻びは、複数の方向から同時にやってきた。まず現場である。倉庫の主任が何気なく漏らした。
「共栄テック向けの型番、うちの倉庫を一度も通ってないんですよね」
次に経理。経理課長が売掛金の年齢調べをしていて、共栄テックからの入金日と双葉商販への支払日が毎回同じ日で、金額もほぼ一致することに気づいた。そして監査法人。売掛金の残高確認状で先方の回答額と帳簿が食い違い、根拠を求めて契約書を辿ると、三社の契約書の書式と誤字までが同じだった。振り返れば、この会社の営業キャッシュ・フローは増収の三年間ずっとマイナスだったのである。
内部統制の穴は明確だった。取引先の与信審査も商流の妥当性チェックも、実質的に営業本部長一人の決裁で通っていた。直送取引には物流会社の配送記録という第三者証憑を求めるルールがなく、検収書という「身内で作れる紙」だけで売上が立った。そしてこの商流は十年以上、同じ責任者が担当したまま、ローテーションが一度もなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、売上と営業キャッシュ・フローの乖離を毎期見ること。利益が出続けているのに現金が増えない会社には、必ず理由がある。
第二に、急成長している特定の取引先、とりわけ商品が自社の倉庫を通らない直送取引については、配送記録や先方の検収体制など、社外の証憑で実在性を裏取りすること。
第三に、一人の人間に商流の入口と出口を長く握らせないこと。職務分掌と担当ローテーションは、疑うためではなく、守るための仕組みである。
循環取引は、始めた本人にも止められない。上乗せされた利益の分だけ雪だるまは大きくなり、どこか一社の資金繰りが切れた瞬間に、すべてが連鎖して崩れる。あなたの会社の帳簿の中で、倉庫を通らない商品が回り続けていないか。今日、キャッシュ・フロー計算書を開いてみてほしい。
初出: note「不正会計ケース1 循環取引」(2026.07.11)