
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第3回、「押し込み販売」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「三月の最終週になると、出荷場に臨時のトラックが並ぶんです。毎年、決まって。行き先は、ぜんぶ代理店の倉庫です」
物流センターの主任が何気なく漏らしたこの一言が、後に会社を揺るがす調査の入り口になる。株式会社クスノキ事務機器。オフィス向けの複合機や什器を、全国の販売代理店網を通じて売る年商百五十億円の中堅メーカーである。
クスノキ事務機器は数年前に株式を上場し、市場に「毎期増収」という中期計画を約束していた。だが主力のオフィス機器市場は、ペーパーレス化で縮小が続く。実需が減るなかで数字への約束だけが残り、その矢面に立ったのが販売本部長だった。四半期ごとに役員会で数字を詰められ、期末が近づくたび、販売本部の会議室では同じ言葉が飛んだ。
「あと二億、どこかで作れないか」
そして代理店との力関係が、この言葉を実行可能にしてしまう。代理店の多くは仕入の大半をクスノキに依存する専売店であり、メーカーからの「お願い」を断れる立場にはなかった。
販売本部長が主導したのは、押し込み販売と呼ばれる手口である。押し込み販売とは、販売先での購入意思やビジネス合理性に関わらず、自社の売上を作るために商品を無理に出荷し、売上として計上してしまう手口をいう。
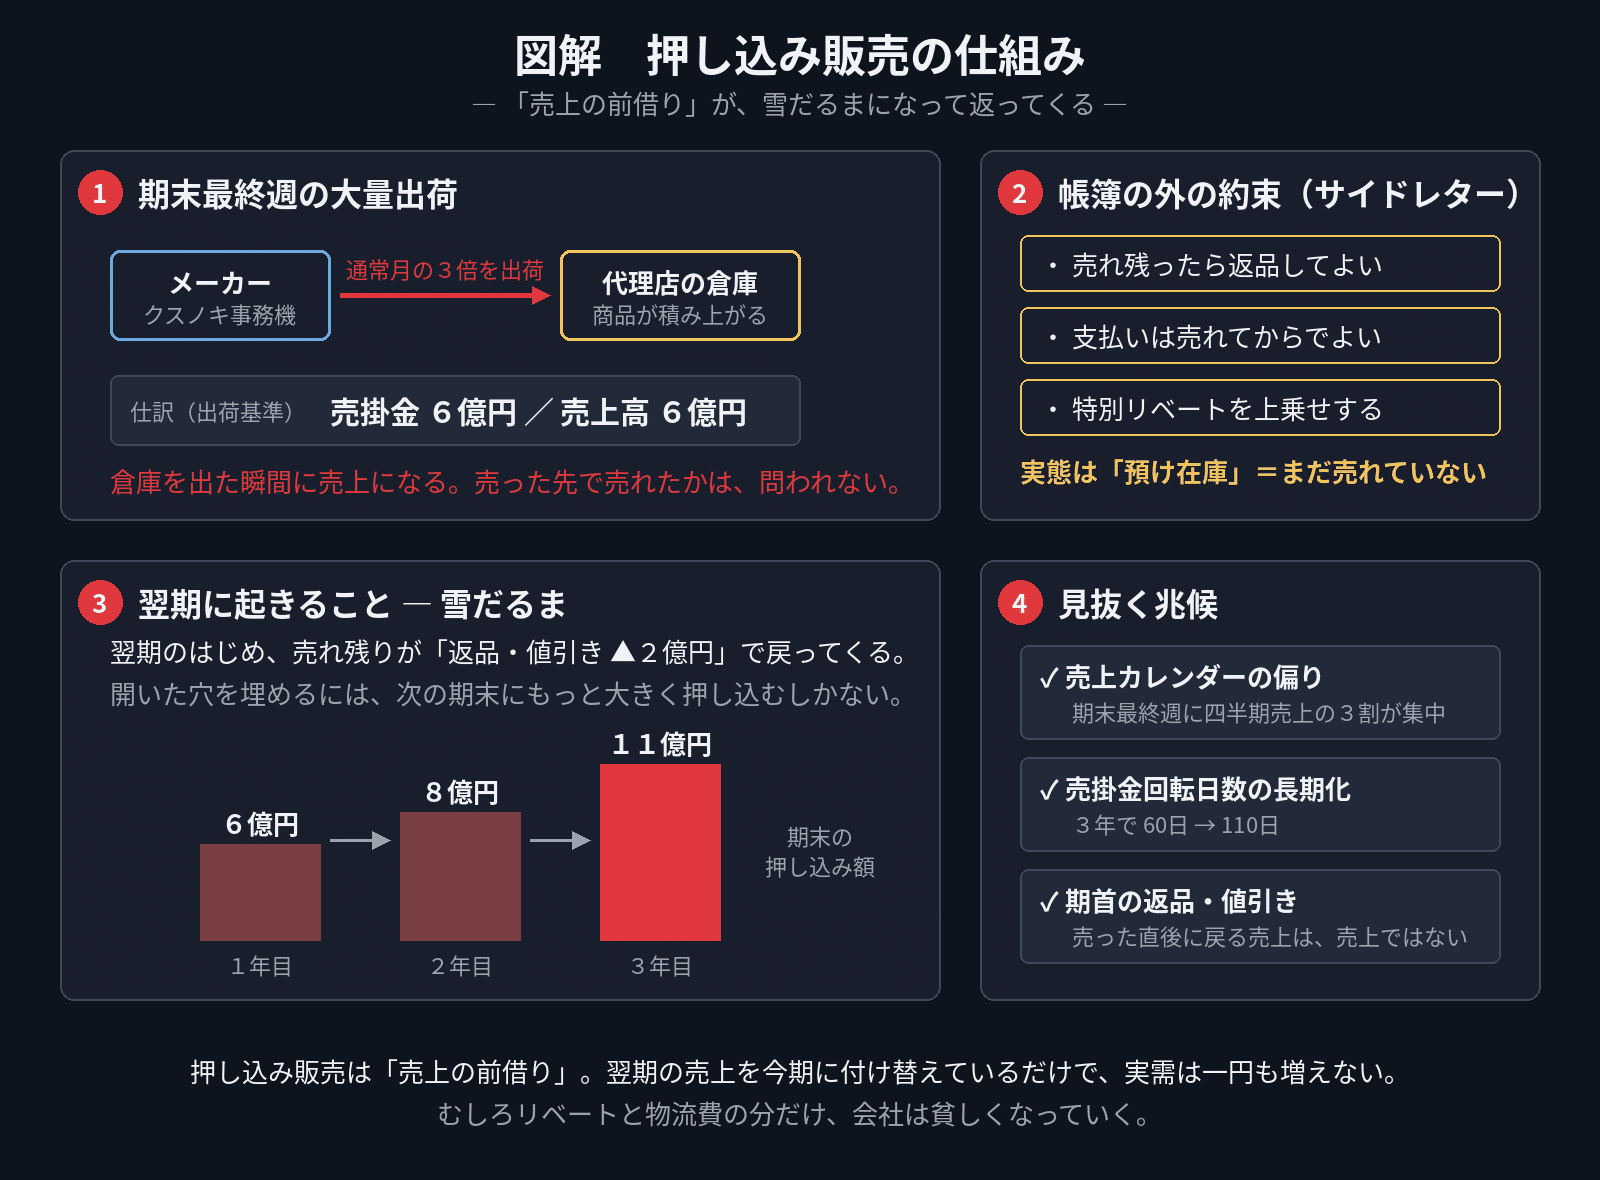
クスノキの売上計上は出荷基準、つまり商品が自社の倉庫を出た時点で売上が立つルールだった。期末の最終週、販売本部は主要な代理店に通常月の三倍近い複合機を出荷する。帳簿には「売掛金六億円/売上高六億円」。これだけで、届かないはずだった四半期目標に数字が届いた。
代理店が応じたのには理由がある。正式な発注書とは別に、営業担当と代理店の間で口頭やメモの形の約束が交わされていた。売れ残ったら返品してよい。支払いは売れてからでよい。期末に引き受けてくれたら特別なリベート(販売奨励金)を上乗せする——。こうした帳簿の外の約束は、サイドレターと呼ばれる。
返品も支払いも自由なら、その商品はまだ「売れていない」。実態は代理店の倉庫を借りて、自社の在庫を置いただけである。
実態は預け在庫にすぎないものが、帳簿の上では売上に変わる。そして翌期のはじめ、売れ残った分が返品と値引きになって戻ってくる。開いた穴を埋めるには、次の期末にもっと大きく押し込むしかない。六億円が八億円に、八億円が十一億円に。三年目には、四半期売上の三割が最終週の一週間に集中するようになっていた。リベートと物流費の負担は増え続け、増収のはずの会社の利益率は、逆に毎期薄くなっていった。
綻びは、今回も複数の方向から同時にやってきた。まず現場である。冒頭の物流主任の証言に加え、大口代理店の倉庫が満杯になり、代理店が外部倉庫を借りてまでクスノキ製品を保管していることが分かった。
次に経理。売掛金の回転日数(売上が現金として回収されるまでの日数)が三年で六十日から百十日に延び、しかも支払いの遅れている代理店への督促を、営業が「先方に事情がある」と止めていた。
そして監査法人。売上の計上時期を検証するカットオフテストで、期末最終週に出荷した商品の翌期返品率だけが突出して高いことが浮かび、代理店に送った残高確認状には「うち一部は委託品と認識している」という回答が返ってきた。
調査で明らかになった統制の穴は三つあった。返品条件やリベートといった販売条件の決定が販売本部の中だけで完結し、経理も監査もサイドレターの存在を知り得なかったこと。出荷のデータと販売先の実需データを突き合わせる仕組みがなく、「売った先で売れているか」を誰も見ていなかったこと。そして期末週への売上集中という分かりやすい兆候が、毎年「駆け込み需要です」という一言で説明され続けたことである。
この事件が経営者と管理部門に残す視点は三つある。
第一に、売上の月次・週次推移を見ること。四半期の最終週に売上が偏る会社には、押し込みの誘因が働いている。
第二に、売掛金回転日数と期首の返品・値引きをセットで見ること。売った直後に戻ってくる売上は、売上の実態がない可能性がある。
第三に、販売条件を営業任せにしないこと。返品・リベート・支払条件は必ず書面にして経理と共有し、帳簿の外の約束(サイドレター)を明確に禁じる。約束を隠せる余地こそが、押し込みを可能にする。
押し込み販売は、しばしば「売上の前借り」と呼ばれる。翌期の売上を今期に付け替えているだけで、実需は一円も増えない。それどころか、リベートと物流費の分だけ、会社は確実に貧しくなっていく。あなたの会社の売上は、期末の最終週に何割立っているだろうか。今日、月次の売上推移を開いてみてほしい。
初出: note「不正会計ケース3 押し込み販売」(2026.07.13)