
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第43回、「キティング(口座間資金移動の悪用)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「送金の記録も、着金の記録も、両方そちらにお渡ししています」
資金担当の課長は、そう言って分厚い通帳のコピーを差し出した。書類はすべて本物だった。偽造も改ざんもない。ただ一点、期末の数日間に、口座と口座のあいだで資金が慌ただしく行き来していた。そして、その資金は決算日の夜、二つの口座に同時に存在していることになっていた。
株式会社ホクセイ建材は、複数の銀行に十数個の口座を持つ年商百四十億円の会社である。手元資金が細っていることは、経営陣も分かっていた。それでも決算書の現預金は、毎期しっかりした金額を保っていた。使われていたのが「キティング」――口座間の資金移動のタイムラグを悪用した、古典的な残高の水増しである。
仕組みは、拍子抜けするほど単純だ。決算日の直前、A銀行の口座からB銀行の口座へ一億円を送金する。ここで鍵になるのが、送金の記録と着金の記録の時間差だ。B口座では入金として記録されるのに、A口座からの出金の記帳が翌営業日にずれ込むと、その瞬間だけ、同じ一億円が両方の口座に存在していることになる。決算日の残高を単純に足し合わせれば、現預金は一億円多く見える。
ホクセイ建材は、この動きを複数の口座で同時に、しかも大きな金額で行った。決算日をまたいで、資金が円を描くように移動する。個々の記録は本物だから、通帳を見ても不自然には映らない。残高証明書も、当然ながら本物である。書類は何ひとつ嘘をついていない。ただ、足し算の仕方が現実を映していなかった。
「どの口座も残高証明は取れます。合計しているだけですよ」
課長のこの説明が、手口の急所だった。個別の残高が正しくても、口座間で移動中の資金を二重に数えれば、合計は膨らむ。実在しない現金が、算術の隙間から生まれていた。
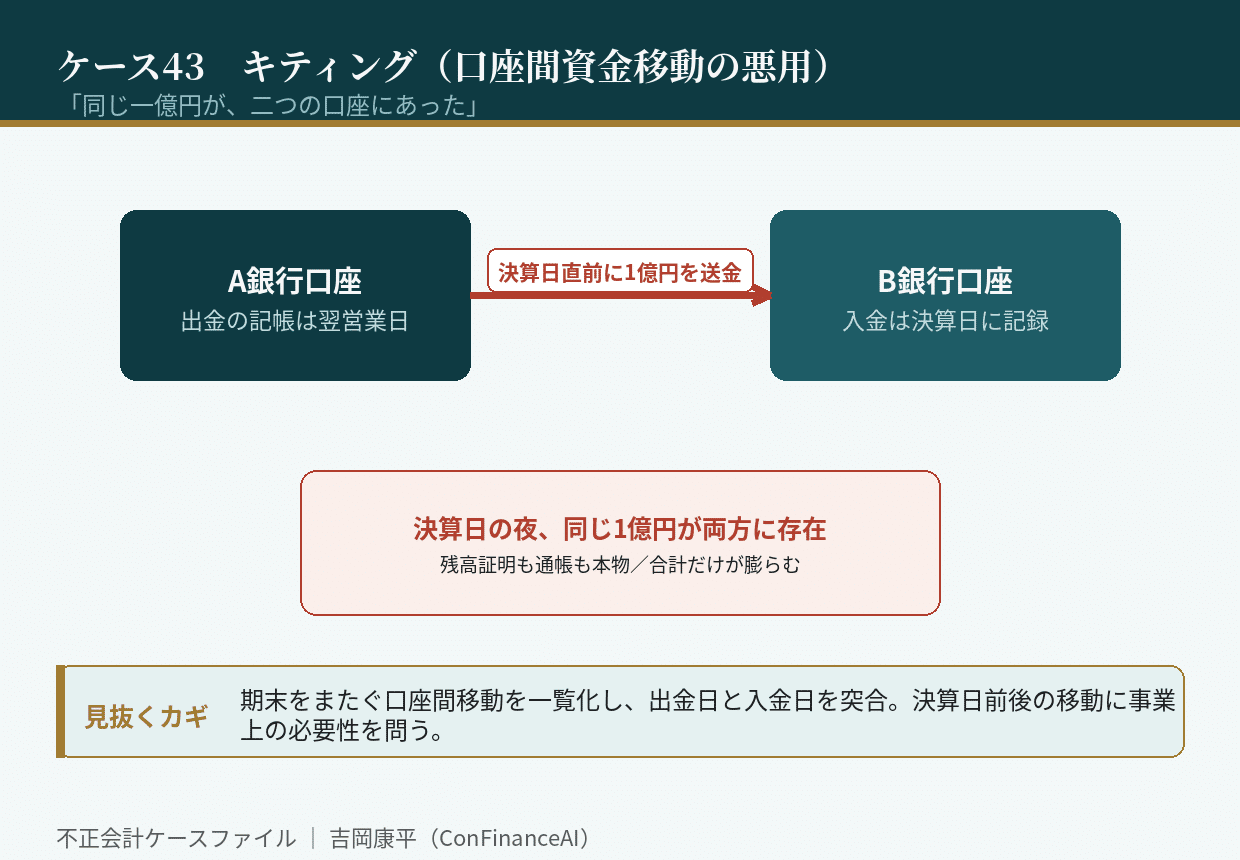
崩壊は、監査法人が期末をまたぐ資金移動の一覧を求めたことで訪れた。決算日の前後数日に限って、口座間の振替が異常に集中している。しかも金額が大きく、事業上の必要性を説明できない。送金元の出金日と、送金先の入金日を一件ずつ突き合わせると、決算日をまたいで宙に浮いている資金が、いくつも浮かび上がった。
調査で確定したのは、二重計上された現預金の総額だった。実在しない現金が決算書から消え、資金繰りの実態が表に出た。同時に明らかになったのは、この移動が事業上の必要とはまったく無関係だったことである。目的は一つ、決算日の残高を厚く見せることだった。移動の指示は、毎期きまって決算日の直前に出されていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、期末をまたぐ口座間の資金移動を一覧化し、送金元の出金日と送金先の入金日を突き合わせること。移動中の資金の二重計上は、この照合でしか見えない。
第二に、決算日前後に集中する資金移動には、事業上の必要性を説明させること。必要のない移動が期末だけ増えるなら、目的は残高の見せ方にある。
第三に、口座数が多い会社ほど、口座間の振替を含めた資金の流れ全体を把握すること。個々の残高証明が本物でも、合計が正しいとは限らない。
キティングの怖さは、書類が一枚も偽造されていないことにある。通帳も残高証明も本物で、送金の事実も本物だ。それでも、決算日という一瞬を切り取れば、同じお金が二か所に存在してしまう。あなたの会社の現預金の合計は、実際に手元にあるお金と、同じ額だろうか。
初出: note「不正会計ケース43 「三月三十一日の夜、同じ一億円が二つの口座にあった」」(2026.08.22)