
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。ケース8は貸倒引当金の過少計上です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「あの会社は必ず払います。長い付き合いですし、担保も取ってありますから」
決算の打ち合わせで、営業担当役員は同じ言葉を三年続けて口にした。経理部が作った売掛金の資料には、一社だけ、入金予定日が何度も書き換えられた取引先があった。金額は12億円。そして、その債権に対する貸倒引当金は――ゼロだった。
株式会社トキワ産機は、建設機械の販売とリースを手がける非上場の中堅企業である。年商80億円、純資産8億円。設備投資の資金は地方銀行からの借入に頼っており、融資契約には「経常赤字を出さないこと」という財務制限条項が付いていた。赤字になれば、借入の一括返済を求められかねない。この一行が、決算のたびに経営陣の頭上に垂れ下がっていた。
問題の取引先は、県内の中堅建設会社だった。売掛金と割賦債権を合わせた残高は12億円。純資産の1.5倍が、一社に集中していた。その先方の支払が、三年前から少しずつ崩れ始めた。入金予定日の延期、手形の書き換え、そして「今期だけ」のはずのリスケ要請。
ここで本来やるべき処理は明快である。貸倒引当金とは、回収できない恐れのある債権について、あらかじめ損失を見積もって費用に計上しておく仕組みをいう。支払遅延が続く債権は「貸倒懸念債権」に区分を落とし、担保でカバーされない部分の五割前後を引き当てる。この会社の場合、必要な引当は約6億円。仕訳にすれば一行である。
貸倒引当金繰入額 6億円/貸倒引当金 6億円
経営陣は、この一行を「立てない」ことを選んだ。経常利益は1.2億円の黒字。仕訳を立てれば4.8億円の赤字に転落し、銀行との約束が破れる。だから債権の区分は「一般債権」のまま据え置かれた。根拠とされたのは、先方に作り直させた返済計画書と、何年も洗い替えていない古い担保評価だった。架空の売上を作る不正と違い、この手口は帳簿に何の痕跡も残さない。何かを「した」のではなく、「しなかった」だけなのだから。
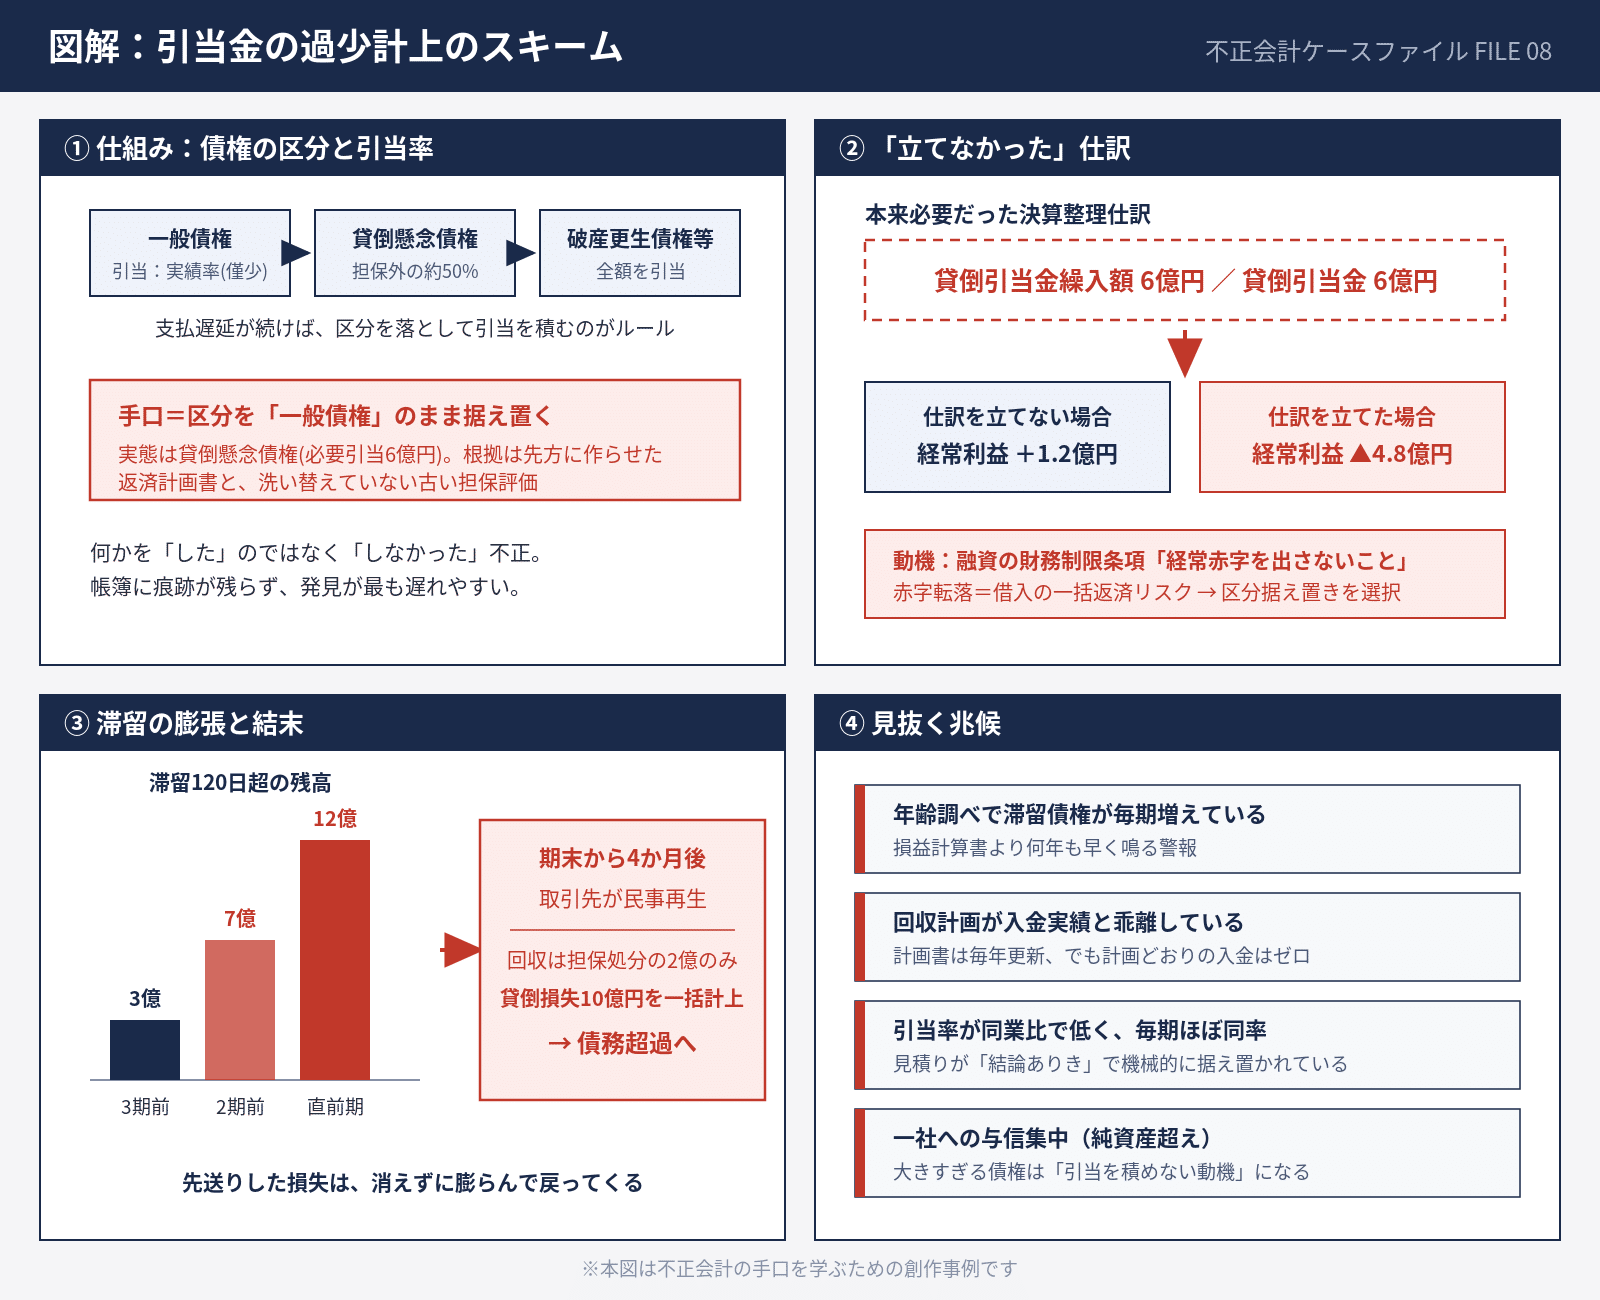
綻びは、数字の外からやってきた。監査を担当していた会計士が、売掛金の年齢調べ――入金からの経過日数を一覧にする資料――を三期分並べたのである。滞留120日を超える残高は、3億、7億、12億と一直線に増えていた。
「回収計画書は毎年きれいに更新されています。でも、計画どおりに入金された月が、一度もないんです」
信用調査会社の情報は、先方の資金繰り悪化と下請への支払遅延を伝えていた。そして期末から四か月後、その建設会社は民事再生を申し立てる。12億円のうち回収できたのは担保処分の2億円のみ。残る10億円の貸倒損失が一括計上され、トキワ産機は一夜にして債務超過に沈んだ。三年かけて先送りした損失は、消えるどころか膨らんで戻ってきた。
内部統制の穴は三つあった。債権の評価が営業部門の「回収見込み」という自己申告に委ねられ、審査部門の独立したチェックがなかったこと。与信限度額の超過が「重要顧客だから」と長年黙認されていたこと。そして引当という見積りの妥当性を、経営陣自身が検証される仕組みがなかったことである。
この事件が経営者と管理部門に残す視点は三つある。
第一に、引当金は「経営の意思」ではなく「証拠」で積むこと。先方が作った返済計画ではなく、実際の入金実績で回収可能性を検証する。
第二に、売掛金の年齢調べを毎月、経営会議の定例資料にすること。滞留債権の増加は、損益計算書より何年も早く鳴る警報である。
第三に、特定の取引先への与信集中を監視すること。純資産や月商と比べて大きすぎる債権は、いざという時に「引当を積めない動機」そのものになる。
引当金の過少計上は、嘘の数字を作らない。ただ、都合の悪い見積りから目を逸らし続けるだけだ。だからこそ経営者自身が最も気づきにくく、最も深く傷を負う。あなたの会社の売掛金一覧に、入金予定日が何度も書き換えられた取引先はないだろうか。
初出: note「不正会計ケース8 「損はまだ確定していない」はずだった」(2026.07.18)