
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第27回、「資産除去債務の過少計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「工場を閉じるときの解体費用なんて、そのとき考えればいいじゃないか」
将来の見積りを議論する場で、経営企画部長は面倒くさそうに言った。若い担当者が「今から負債に積んでおかないと……」と食い下がったが、話はそこで打ち切られた。まだ先の話。だが「まだ先」の費用こそ、今の決算に正直に映しておかなければならないものだった。
株式会社サンリク化学は、大型の化学プラントを操業する年商三百五十億円のメーカーである。この種の設備には、使い終わった後に必ず「解体して原状回復する」義務がついてまわる。有害物質の除去、土壌の浄化、施設の撤去。いずれ、確実に、多額の費用がかかる。この将来の義務を今の会計に映すのが、「資産除去債務」だ。
会計のルールでは、設備の使用開始時点で、将来の除去費用を見積もり、その現在価値を「資産除去債務」という負債として計上しなければならない。同額を資産にも上乗せし、使用年数にわたって費用化していく。将来必ず出ていく費用を、あらかじめ帳簿に織り込んでおく仕組みである。ここで見積りを甘くすれば、負債も費用も小さく見せられる。
サンリク化学は、この除去費用の見積りを、意図的に低く抑えた。専門業者の試算では相応の金額がかかると分かっていたのに、古い前提や楽観的な単価を使い、実態よりはるかに小さな資産除去債務しか計上しなかった。負債は軽く見え、毎期の費用も抑えられ、利益はその分だけかさ上げされた。
「見積りを高くすれば、負債が膨らんで自己資本比率が下がる。銀行の目もある」
財務担当役員は、後の調査でそう語った。将来の解体費用は、いくらとでも見積もれる余地がある。その曖昧さに乗じて、都合のいい低い数字を選んだ。義務そのものは消えていない。ただ、帳簿の上でだけ、実態より小さく見せかけられていた。
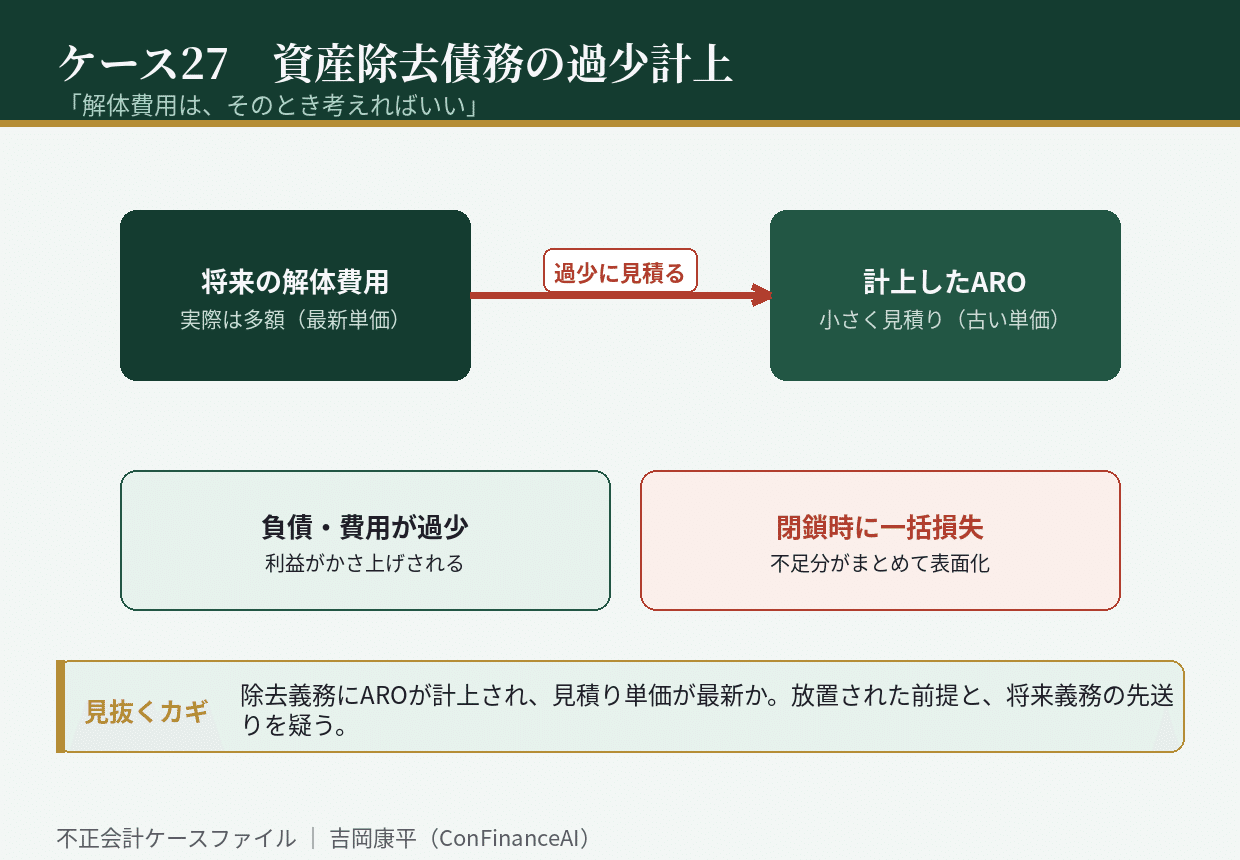
崩壊は、老朽化した一つのプラントの閉鎖が現実になったときに訪れた。いざ解体の見積りを取ると、帳簿に積んでいた資産除去債務の数倍の費用がかかることが判明した。積み立ての不足分が、一気に損失として表面化する。監査法人は他のプラントの除去債務についても見積りの妥当性を洗い直し、全社的に過少であったことを突き止めた。
調査で分かったのは、見積りの前提が長年更新されていなかったことだ。人件費も処分費も上がり続けているのに、除去費用の単価だけが古いまま据え置かれていた。しかも、見積りを見直せば負債が膨らむと分かっていて、あえて更新を避けていた形跡があった。将来の義務から目をそらすことが、そのまま利益の水増しになっていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、除去・原状回復の義務がある設備について、資産除去債務が計上されているか、その見積りが最新の単価に基づいているかを確かめること。
第二に、見積りの前提が長年更新されていないなら、その理由を問うこと。放置された見積りは、たいてい都合のいい方向に古びている。
第三に、将来の義務を「まだ先」と先送りしていないかを見ること。いつか必ず出ていく費用は、今の決算に正直に映すべきものである。
資産除去債務の過少計上は、将来必ず来る支払いを、帳簿の上で小さく見せる手口だ。義務は、見積りを低くしても消えない。ただ、解体の日が来たときに、抑えていた分がまとめて牙をむく。あなたの会社の設備が背負う「いつか払う費用」は、帳簿に正直に積まれているだろうか。
初出: note「不正会計ケース27 「解体費用は、そのとき考えればいい」」(2026.08.06)